



Was ist True Wealth und was sind ETFs?
True Wealth (kurz TW) ist einer der etablierten Schweizer Robo-Advisors, der sich auf das Investieren in ETFs spezialisiert hat – also sogenanntes passives Investieren.
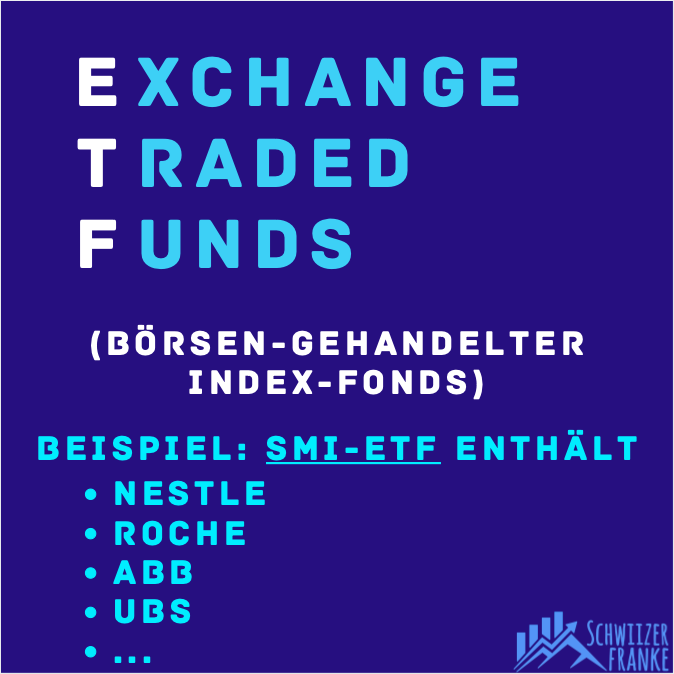
Es wird nicht in einzelne Aktien investiert oder gar Trading betrieben. Vielmehr wird auf den gesamten Markt gesetzt und so das Risiko einzelner Unternehmen minimiert. Je nach Index (z.B. SMI = Swiss Market Index) variiert die Rendite historisch betrachtet zwischen 4% – 9% pro Jahr.
So funktioniert True Wealth in drei einfachen Schritten:
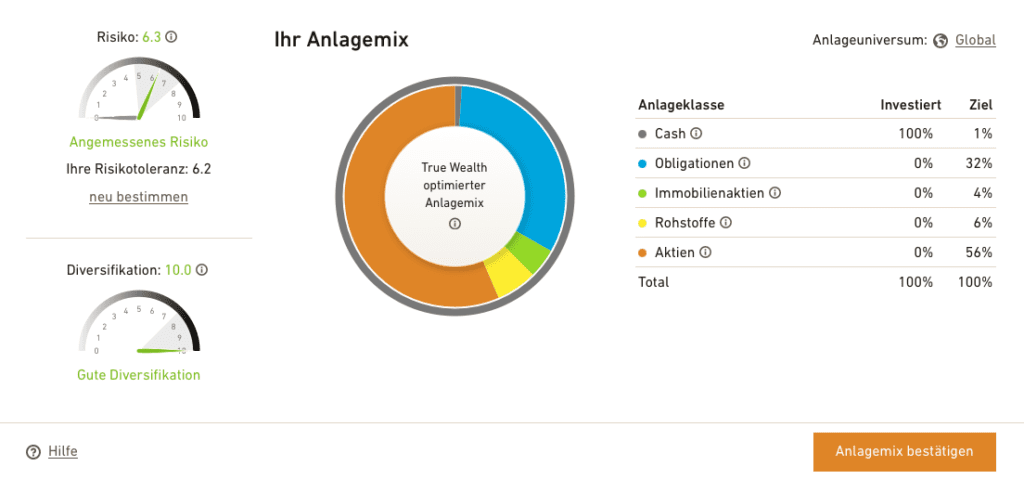
- Du erstellst ein Anlageprofil basierend auf deinen Zielen und deiner Risikobereitschaft
- TW erstellt für dich ein diversifiziertes ETF-Portfolio
- Der Robo-Advisor verwaltet dein Portfolio automatisch und passt es regelmässig an
Die True Wealth Performance ähnelt stark dem Markt, doch dazu später mehr. Der Robo Advisor bietet dir als Anleger einen sehr preiswerten und einfachen Zugang zu ETFs bzw. passiven Investments an.
Die True Wealth Gebühren sehen sehr attraktiv aus. Wie die Plattform genau funktioniert, was die Vor- und Nachteile, oder etwa die True Wealth Alternativen sind, erfährst du folgend.
Hallo
Ich wohne in der Schweiz und besitze im Ausland 2 Depots in EUR und USD, Einzelaktien, Fonds und ETFs. Im Moment verwaltet mein Vater die Depots, aber nicht mehr lange. ich möchte keine teure Vermögensverwaltung und kann die Depots auch nicht selber verwalten (zu wenig Erfahrung, keine Zeit). ich zögere mit TW, da die Anlagen in CHF erfolgen und somit Währungswechsel erfolgen. Wäre ich besser beraten, die bestehenden Anlagen selbst direkt in ETFs in USD resp. EUR zu investieren oder spielt es an Ende keine Rolle, ob in CHF (ohne Währungsabsicherung) oder Fremdwährung investiert wird?
Freundliche Grüsse
Oli T.
Hallo Oli
Die Depot- oder Handelswährung ist grundsätzlich nicht dasselbe wie das Währungsrisiko der Anlagen. Bei einem weltweit investierenden ETF ohne Währungsabsicherung spielt es für das Währungsrisiko keine entscheidende Rolle, ob der ETF in CHF, EUR oder USD gehandelt wird.
Ob ein Wechsel zu True Wealth sinnvoll ist, lässt sich hingegen nicht pauschal beantworten. Das hängt unter anderem von der Struktur deiner bestehenden Depots und den Folgen eines allfälligen Übertrags oder Verkaufs ab.
Falls du verschiedene Anbieter vergleichen möchtest, findest du hier unseren Robo-Advisor-Vergleich mit den wichtigsten Unterschieden: https://www.schwiizerfranke.com/robo-advisor-schweiz-vergleich
Liebe Grüsse
Eric
Ich bin jetzt ein halbes Jahr bei Truewealth. Mein Fazit soweit in einem volatilen Umfeld: für ein konservatives Portfolio Global mit hohem Bond- und ca. 20% Aktienanteil mit/ohne Währungsabsicherung unter 500/- ist Truewealth zu teuer mit zu geringer Rendite im Vergleich zur Konkurrenz. Die Gebühren/Produktionskosten und die gewählten ETFs (v.a. zur Währungsabsicherung) fressen die Rendite auf. Die Frage ist: Lohnt sich die Währungsabsicherung für Fremdwährungs-Oblis?? Die Konkurrenz lässt die Finger davon.
Danke für den ausführlichen Bericht Harry, das ist genau die Art Rückmeldung, die anderen Lesern hilft.
Ein Punkt stimmt so aber nicht: Die Konkurrenz lässt bei Fremdwährungs-Obligationen keineswegs die Finger davon. Absicherung ist bei Obligationen der Standard, nicht die Ausnahme. Der Grund ist simpel. Eine Obligation wirft vielleicht 1 bis 3 Prozent ab, die Schwankung von USD oder EUR gegenüber dem Franken liegt bei 7 bis 10 Prozent pro Jahr. Ohne Absicherung hältst du faktisch eine Währungswette mit einem kleinen Coupon dran. Damit zerstörst du genau das, wofür du Obligationen im Portfolio hast: Stabilität. Bei Aktien ist es umgekehrt, dort lohnt sich die Absicherung oft nicht.
Was du spürst, sind auch nicht primär die Absicherungskosten. Die sind klein. Die Absicherung neutralisiert die Zinsdifferenz zwischen Franken und Fremdwährung. Das fühlt sich wie eine Gebühr an, ist aber keine. Gäbe es diesen Effekt nicht, könnte jeder risikofrei höhere Auslandzinsen einstreichen.
Die berechtigte Frage ist deshalb eine andere: Warum überhaupt Fremdwährungs-Obligationen, wenn CHF-Obligationen dieselbe Aufgabe ohne diesen Umweg erfüllen? In einem defensiven Portfolio ist das ein legitimer Standpunkt.
Eine Rückfrage noch, damit ich dich richtig verstehe: Was meinst du mit «unter 500»? Die monatliche Einzahlung oder die Rendite in Franken? Das macht für die Beurteilung einen grossen Unterschied. Unabhängig davon: Ein halbes Jahr ist bei 20 Prozent Aktienanteil kein Bewertungszeitraum, sondern Rauschen.
Bezieht sich auf die Gebührenstruktur = unter CHF 500’000 Kapital. Diese ist gestaffelt.
Die totalen Anlagekosten betragen 0.63% (Verwaltung 0.50%+Produktkosten 0.13%). Der Fremdwährungsaufschlag ist dabei nicht eingerechnet. Die Währungsabsicherung bei Truewealth, wie ich verstehe, bezieht sich sowohl für Obli als auch auf Aktien. Somit nicht frei wählbar. Was die CHF-Obli anbetrifft, verstehe ich, dass diese so nicht wählbar sind, da nur Anlageuniversum Global oder Nachhaltig zur Verfügung steht.
Auch die Allokation/Auswahl der Aktien-ETFs finde ich nicht ideal sowohl in Bezug die Zuteilung der Märkte als auch auf die spezifischen ETFs (TER, Fondsgrösse, keine best-in-class). Klar, man kann sie manuell anpassen und generiert dann weiter Kosten…für mich.
Dieses turbulente Halbjahr unter Trump ist für mich durchaus repräsentativ für einen längeren Zeitraum, wie sich das Portfolio entwickeln könnte. Ich habe ein praktisch identisches Depot mit 20% Aktienanteil bei einem Konkurrenten mit doppelter Rendite bei geringeren Anlagekosten ohne Fremdwährungsaufschlag inkl. Stempelsteuer in gleichem Zeitraum
Danke fürs Präzisieren, Harry.
Zwei Dinge sind gemäss meinem Stand anders: Die Währungsabsicherung lässt sich
deaktivieren, dazu gibt es bei TW sogar einen eigenen FAQ-Eintrag.
Und Anlageklassen kannst du gewichten oder ganz ausschliessen. Was du
nicht wählen kannst, ist der konkrete ETF innerhalb einer Klasse. Da
hast du recht. Für dein konkretes Portfolio fragst du am besten
direkt beim TW-Support nach.
Beim Rest bleibe ich dabei: Ein halbes Jahr ist kein Bewertungs-
zeitraum, egal wie turbulent. Die Kosten dagegen sind sicher.
Was ich aber verstehe: Bei 20 Prozent Aktienanteil ist die erwartete
Rendite tief, und 0.63 Prozent Gebühr fressen davon anteilig deutlich
mehr als bei einem offensiven Portfolio. Wenn dein anderes Depot
besser zu dir passt, ist das eine legitime Entscheidung.
Keine Anlageberatung.
Danke Eric
Zum letzten Abschnitt: Es kann nicht das Ziel sein, bloss die TW Gebühren, zu hoch m.E., und die Inflation von «0.5» Prozent zu decken (eher 2%). Man bewegt sich schnell im Bereich der Sparkonto-Zinsen mit Sonderkonditionen. Für das lohnt sich der Aufwand m.E. nicht. Ein offensives Portfolio bedeutet zudem höheres Risiko für den Investor und ist nicht mehr kongruent mit dem Risikoprofil. Umschichtungen kosten dann zusätzlich. Mehrere Portfolios sind ja bei TW nicht möglich. So muss die Karawane weiterziehen, wo das möglich ist, oder eben mit verschiedenen Providern arbeiten.
Kann man den Gutscheincode immer noch (Mai 2026) irgendwo eingeben? Finde kein Feld dazu.
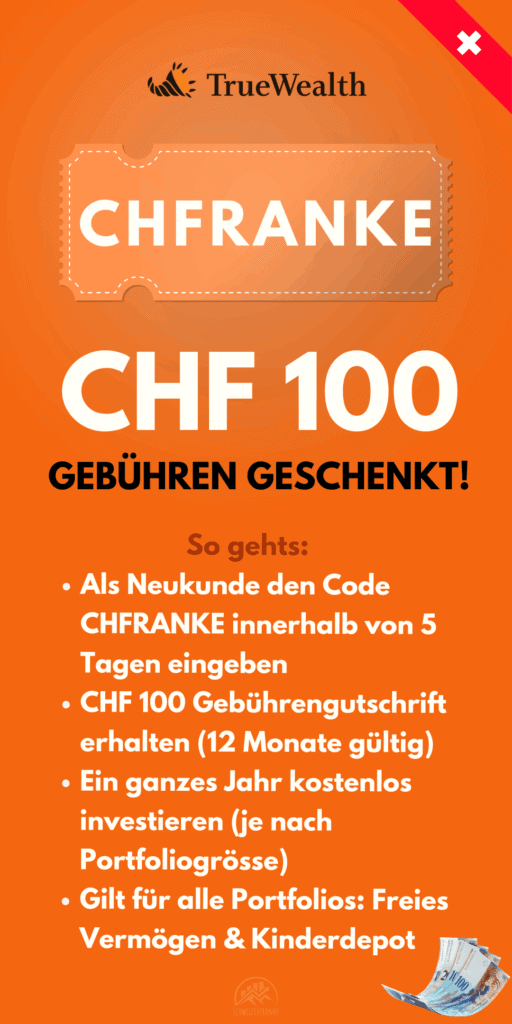
Ja den Code kannst du weiterhin eingeben. Bis zu 5 Tage nach Kontoeröffnung kannst du im Menü unter «Gebühren» den Code eingeben. Klappt das?
Ansonsten melde dich gern hier und oder beim Support von TW
Angenommen, jemand hat ein vermögen von 300 000 fr. und ist aber auf einen Bezug von je 15 000 FR. pro Jahr angewiesen, ist da ein Investment bei True Wealth sinnvoll, und wenn ja, welcher Teil wäre empfehlenswert? Dank&Gruss
Gute Frage! Die 5%-Entnahme (CHF 15’000 auf CHF 300’000) ist ambitioniert, aber nicht unmöglich. Als Faustregel gilt: Unter 4% ist langfristig solide, darüber braucht es einen Puffer.
True Wealth kann sinnvoll sein, aber wichtig ist auch die richtige Planung des Budgets
Vielen Dank!
Ich bin seit einigen Jahren zufriedene Kundin bei TrueWealth und kann das Unternehmen klar empfehlen!
The referral code does not work for me – why?
it says it is expired and no longer valid
should work – can you test again please?
Bei Truewealth kann man auch in Euro einzahlen. Macht es tatsächlich Sinn das zu tun (wenn man noch überschüssige Euros aus einem früheren Leben hat), oder sollte man die Euro lieber in CHF umtauschen und dann einzahlen? Oder kommt es letztlich gar nicht so drauf an?!
Das kann sehr sinnvoll sein! Denn deine Strategie wird vermutlich auch Investments in Fremdwährungen (EUR, USD, GDP etc.) enthalten und so kannst du Währungsgebühren reduzieren.
Das macht natürlich nur sinn, wenn du die Währungen ohnehin schon parat hast…
Annahme TW Strategie passt mir nicht, kann ich nach einem Jahr kündigen. Wäre das so, dass Sie mir den Betrag zB auf das vorgegebene Konto Überweisen.
Ich habe den Fall Behring in Erinnerung, kann es das nicht geben?
Gruss M Keller
Hallo Herr Keller
Gute Fragen! Zu Ihren Punkten:
Kündigung: Ja, Sie können jederzeit kündigen – es gibt keine Mindestlaufzeit. True Wealth verkauft dann Ihre Anlagen und überweist den Betrag auf Ihr hinterlegtes Referenzkonto.
Fall Behring: Verständliche Sorge, aber die Situation ist hier grundlegend anders. Bei True Wealth liegt Ihr Vermögen bei einer regulierten Depotbank (Saxo Bank Schweiz oder BLKB) – nicht bei True Wealth selbst. Ihre Wertpapiere sind Sondervermögen und bleiben im Konkursfall geschützt. True Wealth hat keinen direkten Zugriff auf Ihre Gelder, anders als damals bei Behring.
Freundliche Grüsse
Eric
PS: Für alle die sich fragen, was gemeint ist … Der «Fall Behring» bezieht sich auf einen der grössten Schweizer Anlagebetrugsfälle – Vermögensverwalter Jürg Behring veruntreute in den 2000er-Jahren Kundengelder in dreistelliger Millionenhöhe. Die Gelder waren weg, weil sie nicht getrennt vom Vermögensverwalter aufbewahrt wurden. Bei regulierten Anbietern wie True Wealth ist das heute durch die Depotbank-Struktur ausgeschlossen.
Danke für die tolle Zusammenfassung. Würdest du neben dem TrueWealth Depot aus Sicherheitsgründen ein weiteres Depot woanders einrichten, nachdem du bei ca. 100.000 CHF angekommen bist? Oder einfach immer weiter bei TrueWealth investieren? LG und Danke im voraus!
Die 100’000er Grenze gilt nur für Bareinlagen. Wertpapiere wie Aktien-ETFs gehören ins Sondervermögen und haben keine Obergrenze. Du kannst also «einfach weiter investieren» 🙂
Nutze TrueWealth seid einigen Jahren. Bin sehr Zufrieden. Bei der Anmeldung den Empfehlungscode angeben!