Freizügigkeitskonto vergleich & Freizügigkeitsdepot vergleich Vested benefits account comparison

Der grosse Freizügigkeitskonto Vergleich: Zinsen und Depots 2026

Ein Freizügigkeitskonto ist eine Vorsorgelösung, auf der du dein Pensionskassenguthaben zwischenlagern kannst, wenn du zwischen zwei Anstellungen bist, selbstständig wirst oder die Schweiz verlässt. Welcher Anbieter passt, hängt vor allem von Anlagehorizont, Zinsen und Gebühren ab. Im Freizügigkeitskonto Vergleich Schweiz 2026 findest du die besten Anbieter im Test für Freizügigkeitsdepots und Freizügigkeitskonten.

Inhaltsverzeichnis

Die besten Freizügigkeitskonten im Überblick 2026

KriterienFinpensionViacFranklyDescartes
finpension 3a erfahrungen finpension erfahrungen test review referral code gutscheincode finpension freizügigkeitViac 3a Erfahrungen Test vergleich vs finpensionFrankly ZKB Säule 3a vergleich viac vs. finpension vs. true wealth pillar 3a comparisonDescartes Finance robo advisor nachhaltig sustainable robo advisor schweiz
💰 Zinssatz Konto0.00%0.05% 0.01%Kein Konto
💼 Gebühren Depot0,49% pauschal0,0-0,43%0,43%0,2-0,4% plus Produktkosten
💵 EröffnungsgebührKostenfreiKostenfreiKostenfreiKostenfrei
🏛️ Standort StiftungSchwyz (steuerlich vorteilhaft)BaselZürichSchwyz (steuerlich vorteilhaft)
⭐ BewertungsfaktorBis 100% Aktien & 2 StiftungenBeste IntegrationBeste AppGleichgewichtungs-Ansatz
🔍 BesonderheitFlexible Anlagestrategien (20 bis 100% Aktien)Nahtlose Integration mit Säule 3aBenutzerfreundliche AppNur Depot-Lösung
🔗 Zum AnbieterTestbericht lesenTestbericht lesenTestbericht lesenTestbericht lesen

Wenn du zwischen zwei Jobs eine Pause einlegst, musst du dein Pensionskassengeld auf einem Freizügigkeitskonto zwischenlagern. Dieses kannst du selbst auswählen. Beim Austritt aus der Pensionskasse darfst du dein Vorsorgeguthaben in der zweiten Säule zudem auf bis zu zwei Freizügigkeitslösungen aufteilen. Das ist gerade dann praktisch, wenn du mehr als CHF 100’000 Guthaben hast und nicht sicher bist, wann die neue Pensionskasse dein Kapital übernimmt.

Damit du einen Anbieter findest, der am besten zu dir passt, haben wir einen Freizügigkeitskonto Vergleich erstellt. Darin findest du die besten Anbieter und auch einen Vergleich zwischen Konten und Depots.

💡 Tipp bei Guthaben über CHF 100'000
FreizügigkeitskontoBis CHF 100'000 pro Person konkursprivilegiert (2. Konkursklasse), keine Einlagensicherung
Freizügigkeitsdepot✅ Depotwerte wie Aktien und Fondsanteile werden im Konkurs aus der Konkursmasse ausgesondert, unabhängig von der Höhe
Geeignet fürGuthaben über CHF 100'000 auf einem Konto
💡 Schwiizerfranke-Einschätzung: Liegt dein Freizügigkeitsguthaben über CHF 100'000 auf einem Konto, kann sich eine Aufteilung auf zwei Anbieter lohnen. Das verteilt das Risiko und gibt dir mehr Flexibilität bei künftigen Bezügen oder Transfers. Beachte: Die Aufteilung ist nur beim Austritt aus der Pensionskasse möglich, ein bestehendes Freizügigkeitsguthaben lässt sich nicht nachträglich splitten.

Was ist ein Freizügigkeitskonto?

Ein Freizügigkeitskonto ist ein Konto bei einer Freizügigkeitsstiftung, bei welcher du dein Pensionskassenguthaben zwischenlagern kannst, wenn du zwischen zwei Anstellungen bist. Viele Freizügigkeitsstiftungen bieten zusätzlich ein Depot an; entscheidend ist, welche Form von Freizügigkeitslösung für dich infrage kommt.

Die Gründe dafür können unterschiedlich sein, beispielsweise:

  • Eine Weltreise
  • Aufnahme der Selbstständigkeit
  • Eine längere Arbeitslosigkeit
  • Ein Wegzug ins Ausland

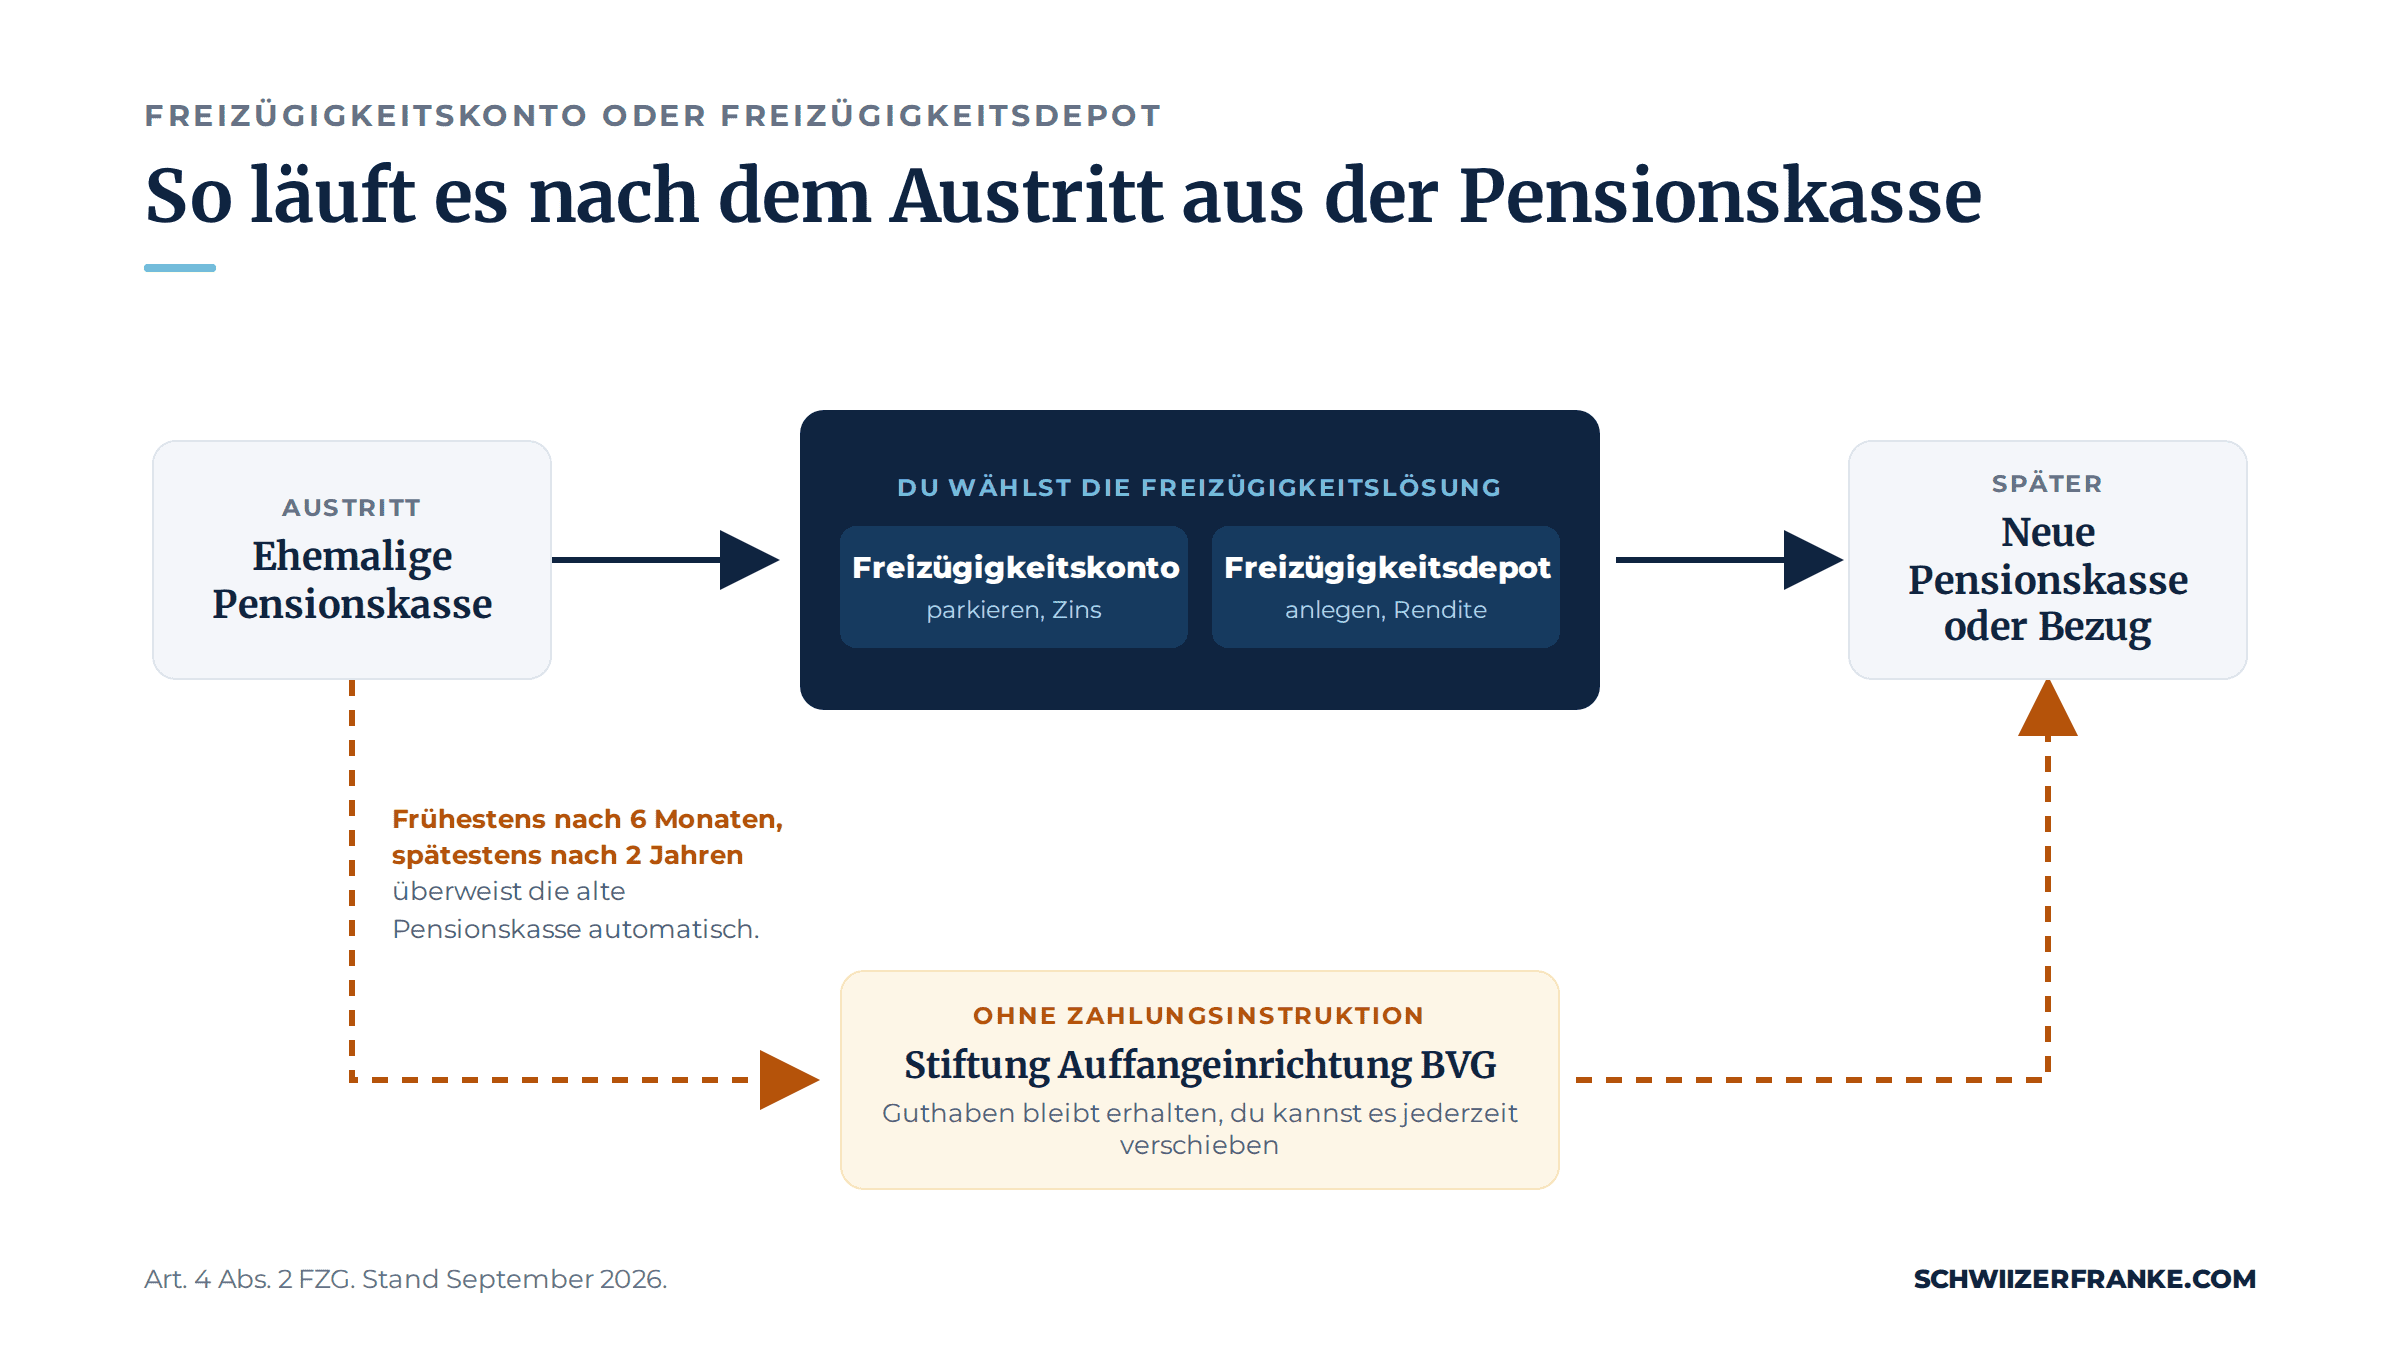
Trittst du aus deiner Pensionskasse aus und wechselst nicht direkt in eine neue, muss dein Guthaben in eine Freizügigkeitslösung. Gibst du deiner bisherigen Pensionskasse keine Zahlungsinstruktion, überweist sie das Geld frühestens nach 6 Monaten und spätestens nach 2 Jahren an die Stiftung Auffangeinrichtung BVG.

Freizügigkeitskonto oder Freizügigkeitsdepot: Ablauf vom Austritt aus der Pensionskasse bis zur neuen Pensionskasse, Frist zur Stiftung Auffangeinrichtung BVG frühestens 6 Monate, spätestens 2 Jahre

Die Stiftung Auffangeinrichtung BVG dient als Sicherheitsnetz, damit kein Kapital verloren geht. Du kannst das Guthaben jederzeit zu einem Anbieter deiner Wahl verschieben, musst dich aber selbst darum kümmern.

Top-Empfehlungen 2026

Dein Schlüssel zum Erfolg! Entdecke unsere Top-Empfehlungen aus echten Erfahrungsberichten.

Vorteile Freizügigkeitskonto vs. Freizügigkeitsdepot?

Es gibt drei Arten von Lösungen, um deine Freizügigkeitsleistung zu hinterlegen: Freizügigkeitskonto, Freizügigkeitsdepot und Freizügigkeitspolice.

Der Unterschied liegt hauptsächlich bei der Art des Anbieters und der Rendite. Ein Freizügigkeitskonto wird von einer Freizügigkeitsstiftung angeboten, wobei diese oft von einer Bank gegründet worden ist. Eine Freizügigkeitspolice ist eine Versicherungslösung, meist eine prämienfreie Lebensversicherung mit Risikoschutz. Diese wird dementsprechend von einer Versicherung angeboten. Ein Freizügigkeitsdepot ist im Prinzip das Gleiche wie ein Konto, dein Guthaben wird aber in Wertschriften angelegt.

Für wen eignet sich was? Konto vs. Depot im Überblick

Bei einem kurzen Anlagehorizont oder einem absehbaren Bezug, etwa für Wohneigentum, eine Auswanderung oder die Pensionierung, steht beim Freizügigkeitskonto die Planungssicherheit im Vordergrund. Bleibt dein Guthaben voraussichtlich viele Jahre liegen, kann ein Freizügigkeitsdepot interessanter sein. Entscheidend sind dein Anlagehorizont und die Wertschwankungen, die du tragen kannst. Die Details zu beiden findest du in den nächsten zwei Abschnitten.

Für wen eignet sich ein Freizügigkeitsdepot?

Wertschriften eignen sich generell gut, wenn du einen langfristigen Anlagehorizont hast und das Geld in den nächsten Jahren nicht brauchst. Denn so kannst du von Wertsteigerungen profitieren und hast keinen Druck, bei zwischenzeitlichen Marktschwankungen verkaufen zu müssen. Dies könnte etwa eine gute Lösung sein, wenn du dich frühpensionieren lässt und noch andere Einnahmequellen hast.

Vorteile des Freizügigkeitsdepots:

  • Höhere Renditechancen bei langem Anlagehorizont
  • Breite Diversifikation deines Anlageportfolios
  • Flexible Anlagestrategien mit 20 bis 100% Aktienanteil
  • Dafür sind Wertschwankungen möglich

Für wen eignet sich ein Freizügigkeitskonto?

Wenn du dagegen eine einjährige Weltreise planst oder bereits weisst, dass du in der nächsten Zeit einen Vorbezug zum Erwerb von Wohneigentum tätigen willst, dann fährst du in der Regel mit einem Konto besser. Hier erhältst du zwar kaum Zinsen, dafür ist dein Kapital stabil und keinen Marktschwankungen ausgesetzt.

Vorteile des Freizügigkeitskontos:

  • Kapitalerhalt ohne Wertschwankungen (nominal, nicht inflationsbereinigt)
  • Kein Kursrisiko beim Bezug, das Guthaben steht in voller Höhe bereit
  • Planungssicherheit für mittelfristige Ziele
  • Bei Banken meist gebührenfrei, bei Apps teils mit Verwaltungsgebühr (z.B. finpension 0.49%)

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

Wie vergleicht man Freizügigkeitskonten in der Schweiz?

Wenn du ein Freizügigkeitskonto in der Schweiz brauchst, solltest du bei der Entscheidung auf einige Punkte achten.

Wichtige Kriterien beim Freizügigkeitskonto-Vergleich

Bei einem FZ-Konto erhältst du keine Rendite wie bei einem Depot, aber du erhältst Zinsen. Diese sind zwar generell tief, aber bereits 0.1% kann bei einem grossen Guthaben einen Unterschied machen.

Ein weiterer wichtiger Punkt sind die Gebühren. Idealerweise sind Kontoführung und Auflösung kostenfrei. Prüfe das auch bei den Apps: finpension verrechnet 0.49% auch auf dem Konto, VIAC und frankly nicht. Die Gebühren für einen Vorbezug für Wohneigentum können ebenfalls stark variieren, betragen aber fast immer zwischen CHF 200 und 500. Allfällige Kosten beim Transfer oder Bezug solltest du ebenfalls prüfen, damit später keine unerwarteten Gebühren anfallen.

Wenn du ein Freizügigkeitsdepot suchst, dann solltest du zudem auch die Kosten für deine Anlagen prüfen. Es lohnt sich, Zinssatz und Gebühren der Freizügigkeitskonten zu vergleichen, bevor du dein Freizügigkeitskonto auflöst und ins Depot wechselst.

Auswanderungspläne? Darum ist der Standort deiner Freizügigkeitsstiftung so wichtig!

Wenn du dein Freizügigkeitsguthaben erst nach einem Wegzug ins Ausland auszahlen lassen möchtest, wird die sogenannte Quellensteuer nicht in deinem ehemaligen Wohnsitzkanton fällig, sondern am Sitz der Freizügigkeitsstiftung. Und hier gibt es grosse Unterschiede: Einige Kantone, etwa Schwyz oder Zug, sind für ihre tieferen Steuersätze bekannt. Wer also weiss, dass er in Zukunft ins Ausland ziehen und sein Guthaben erst dann auszahlen lassen möchte, sollte gezielt nach Anbietern mit Sitz in einem steuergünstigen Kanton schauen. Solange du aber in der Schweiz angemeldet bist, bestimmt dein Wohnsitzkanton weiterhin deine Steuerbelastung. Denke also schon frühzeitig daran, wie lange du in der Schweiz bleibst und wann du dein Kapital beziehen willst, so kannst du womöglich jede Menge Steuern sparen.

🌍 Standort der Stiftung: wichtig bei Auswanderung
finpension✅ Schwyz, steuergünstig
Descartes✅ Schwyz, steuergünstig
VIACBasel
franklyZürich
Relevant fürAuswanderer, die das Guthaben erst nach dem Wegzug beziehen
💡 Schwiizerfranke-Einschätzung: Beziehst du dein Freizügigkeitsguthaben nach dem Wegzug ins Ausland, fällt die Quellensteuer am Sitz der Stiftung an, nicht in deinem alten Wohnkanton. Schwyz und Zug haben deutlich tiefere Sätze als zum Beispiel Zürich oder Basel-Stadt. Je nach Bezugshöhe macht das mehrere tausend Franken aus. Solange du in der Schweiz wohnst, zählt dein Wohnkanton.

Die besten Anbieter von Freizügigkeitskonten und Freizügigkeitsdepots

Jetzt wo du weisst, worauf du bei der Wahl des FZ-Kontos oder FZ-Depots achten solltest, bist du bereit für den Freizügigkeitskonto-Vergleich.

Hier sind unsere Favoriten:

  • finpension: finpension bietet sowohl ein Konto als auch ein Depot für deine Freizügigkeitsleistung an. Die Verwaltungsgebühr von 0.49% gilt für beide, auch auf dem Konto. Dafür kannst du bis 100% in Aktien gehen und beim Austritt aus der Pensionskasse die Freizügigkeitsleistung auf zwei finpension-Stiftungen aufteilen.
  • VIAC: VIAC bietet neben dem Depot für die Säule 3a auch ein Freizügigkeitskonto und -depot. Das Konto ist kostenfrei und wird mit 0.05% verzinst, beim Depot bezahlst du zwischen 0 und 0.43%.
  • frankly: Auch bei frankly wählst du zwischen Konto und Depot. Das Konto ist kostenfrei und wird mit 0.01% verzinst, das Depot kostet 0.43% All-in-Fee.
  • Descartes: Descartes bietet kein Freizügigkeitskonto, sondern ausschliesslich ein Depot an. Die Verwaltungsgebühr beträgt je nach Anlagemodell 0.2 bis 0.4%. Dazu kommen die Produktkosten der eingesetzten Fonds, die Gesamtkosten liegen damit höher als bei den anderen drei Anbietern.

Was sind die Zinsen auf Freizügigkeitskonten?

Ein Freizügigkeitskonto kannst du mit einem regulären Sparkonto vergleichen, einfach für deine Altersvorsorge, statt für dein privates Geld. Dafür erhältst du also Zinsen. Welche Anbieter aktuell am meisten zahlen und was nach Gebühren übrig bleibt, zeigt unsere Übersicht der aktuellen Freizügigkeitskonto-Zinsen.

Aktuelle Zinssätze für Freizügigkeitskonten

Seit die SNB den Leitzins im Juni 2025 auf 0% gesenkt hat, sind auch die Zinsen vieler Freizügigkeitskonten sehr tief. In unserer Übersicht zahlen die meisten grossen Banken zwischen 0.00% und 0.05%, die besten Angebote erreichen bis 0.5%. Bei den digitalen Anbietern liegt VIAC aktuell bei 0.05%, frankly bei 0.01% und finpension bei 0.00%, bei finpension zusätzlich abzüglich 0.49% Verwaltungsgebühr.

Wenn du einen längeren Anlagehorizont hast und dein Freizügigkeitsguthaben für eine Weile nicht brauchst, dann hast du bei einem Depot meistens eine deutlich höhere Rendite. Sämtliche oben genannten Anbieter bieten dafür tiefe Pauschalgebühren. Gerade bei einem längeren Anlagehorizont lohnt sich deshalb neben dem Zinsvergleich auch ein Blick auf Freizügigkeitsdepots.

Wie beeinflussen die Zinsen mein Freizügigkeitsguthaben?

Durch die Zinsen erhältst du einen kleinen Ertrag auf deinem Freizügigkeitsguthaben. Wenn dein Guthaben beispielsweise CHF 100’000 beträgt und du 0.05% Zins erhältst, hast du nach einem Jahr CHF 50 mehr. Bei 0.5% wären es CHF 500.

Was auf den ersten Blick nach Ertrag aussieht, ist real oft eine Negativrendite. In den Jahren 2022 bis 2024 lag die Inflation in der Schweiz klar über den Kontozinsen, und auch bei tiefer Inflation bleibt nach Gebühren häufig nichts übrig. Damit verliert dein Guthaben auf dem Konto langsam an Kaufkraft.

Rechenbeispiel: Konto vs. Depot über 10 Jahre

Angenommen, du hast CHF 100’000 Freizügigkeitsguthaben und lässt es 10 Jahre liegen. Auf einem Konto mit 0.05% Zins sind das nach 10 Jahren rund CHF 100’500. In einem Depot mit 60% Aktien und netto 3% Rendite nach Gebühren wären es rund CHF 134’000, mit 100% Aktien und netto 5% rund CHF 163’000. Dafür schwankt das Depot zwischendurch, in einem schlechten Jahr auch um 20% oder mehr. Das Beispiel ist eine Modellrechnung mit angenommenen Renditen, keine Prognose.

Tipps zum Maximieren der Rendite auf meinem Freizügigkeitskonto

Wenn du eine möglichst gute Rendite mit deinem Freizügigkeitsguthaben erreichen möchtest, dann fährst du langfristig mit einer Depotlösung am besten.

Bei sämtlichen oben genannten Anbietern kannst du jeweils eine Strategie wählen, die zu deinem Risikoprofil passt. Wenn du beispielsweise nur mittelfristig investieren willst und das Geld vielleicht in 3 bis 5 Jahren wieder brauchst, dann kannst du auch eine Strategie mit geringer Aktienquote wählen.

finpension bietet beispielsweise einen Aktienanteil zwischen 20 und 100% an. Es gilt: je höher der Aktienanteil, desto höher die mögliche Rendite, aber auch die möglichen Wertschwankungen. Möchtest du also möglichst viel Sicherheit, wählst du eine tiefe Aktienquote.

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

Wie eröffnet man ein Freizügigkeitskonto?

Wenn du ein Freizügigkeitskonto oder -depot eröffnen willst, geht das mit den hier vorgestellten Anbietern ganz einfach. Vielleicht hast du deine Säule 3a schon bei einer dieser Apps, dann kannst du das Freizügigkeitskonto in der Regel mit wenigen Klicks hinzufügen.

Falls nicht, kannst du einfach die entsprechende App herunterladen und ein Konto erstellen. Der Prozess ist schnell und unkompliziert. Du brauchst aber sicher deine ID oder deinen Pass und deine AHV-Nummer, halte dies also bereit.

So läuft die Eröffnung bei finpension, VIAC oder frankly ab:

  1. Konto oder Depot wählen: In der App entscheidest du dich für die Kontolösung (Cash) oder eine Anlagestrategie mit Aktienanteil. Das lässt sich später jederzeit ändern.
  2. Eröffnen: Registrierung mit Handynummer, ID oder Pass und AHV-Nummer. Dauert wenige Minuten, kein Bankbesuch nötig.
  3. Transferformular ausfüllen: Du lädst das Formular aus der App herunter und schickst es deiner bisherigen Pensionskasse oder deinem alten Freizügigkeitsanbieter.
  4. Überweisung abwarten: Die Pensionskasse überweist direkt an die neue Freizügigkeitsstiftung. Du wirst informiert, sobald das Geld eingetroffen ist.

Wann und wie kann ich mein Freizügigkeitsguthaben auszahlen lassen?

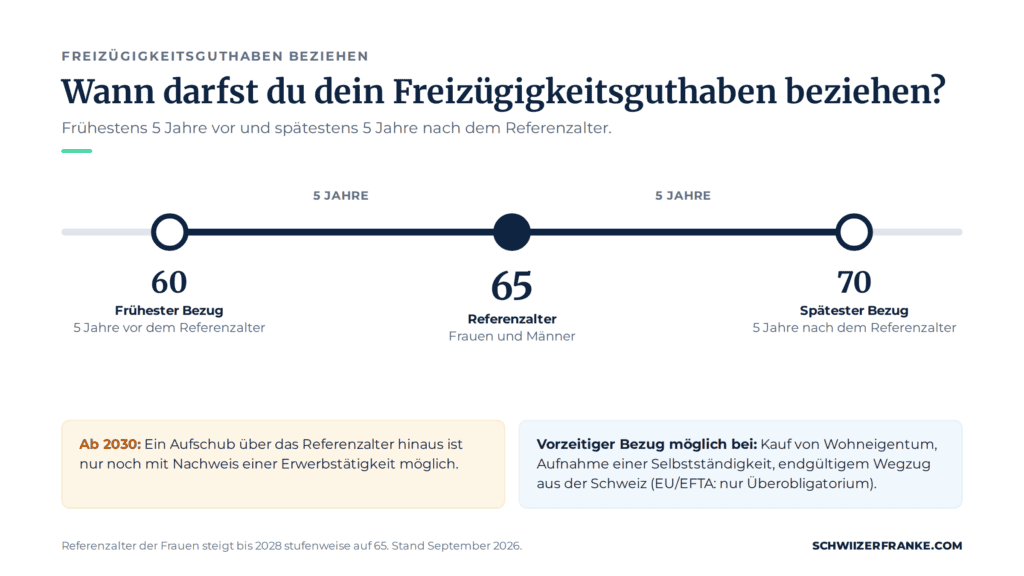
Freizügigkeitsguthaben beziehen: frühestens mit 60, Referenzalter 65, spätester Bezug mit 70, ab 2030 nur mit Erwerbsnachweis

Trittst du wieder einer Pensionskasse bei, musst du dein vorhandenes Freizügigkeitsguthaben in die neue Vorsorgeeinrichtung einbringen. Das gilt für das gesamte Kapital, auch wenn es auf mehreren Freizügigkeitskonten liegt. Pensionskassenpflichtig bist du als Angestellter ab einem Jahreslohn über der BVG-Eintrittsschwelle von CHF 22'680 (Stand 2026).

Regulär beziehen kannst du dein Freizügigkeitsguthaben frühestens 5 Jahre vor und spätestens 5 Jahre nach dem Referenzalter 65. Den Bezug über 65 hinaus aufschieben kannst du ab 2030 nur noch, wenn du weiter erwerbstätig bist. Bis Ende 2029 gilt eine Übergangsfrist. Vorzeitig ist eine Auszahlung möglich, wenn du dein Guthaben für den Kauf von Wohneigentum verwendest, dich selbstständig machst oder auswanderst. Beim Wegzug in ein EU- oder EFTA-Land, in dem du weiter obligatorisch versichert bist, kannst du nur den überobligatorischen Teil beziehen.

Beachte, dass bei einem solchen Vorbezug oft Gebühren zwischen CHF 200 und 500 anfallen. Zudem wird dein Guthaben beim Bezug separat besteuert, zu einem reduzierten Satz; die genauen Sätze hängen vom Wohnsitzkanton ab, bei einem Bezug aus dem Ausland vom Sitz der Stiftung. Bei Invalidität oder Tod wird das Kapital ebenfalls fällig. Erkundige dich rechtzeitig, um beim Transfer oder der Auszahlung keine bösen Überraschungen zu erleben.

Fazit zum Freizügigkeitskonto Vergleich

Mit einem Freizügigkeitskonto hast du die Freiheit zu entscheiden, wie dein Kapital aus der 2. Säule zwischenzeitlich gelagert oder angelegt werden soll. Auf einem Konto erhältst du einen sehr tiefen Zins, dafür hast du die Sicherheit, dass dein Guthaben nicht aufgrund von Marktschwankungen ins Minus gehen könnte.

Eine weitere Option ist ein Freizügigkeitsdepot. Darin wird dein Guthaben in Wertschriften angelegt. Gerade wenn du das Geld für mehrere Jahre oder Jahrzehnte nicht brauchst, kannst du damit unter Umständen mehrere tausend Franken mehr Rendite erzielen, als wenn du es auf einem Konto lässt.

In jedem Fall solltest du bei der Wahl des Anbieters darauf achten, dass das Konto wenn möglich kostenfrei ist und die Gebühren für das Depot tief und transparent sind. So findest du das beste Freizügigkeitskonto für deine Bedürfnisse und kannst langfristig von optimalen Konditionen profitieren.

Freizügigkeitskonto auflösen musst du schliesslich erst, wenn du dein Guthaben in die nächste Vorsorgelösung integrierst oder definitiv beziehen möchtest. Während der Laufzeit zahlst du auf das Guthaben weder Vermögenssteuer noch Einkommenssteuer. Achte dafür darauf, wie dein Bezug besteuert wird und wie deine Freizügigkeitsleistung beim Austritt aus der Schweiz behandelt wird, damit du möglichst viel deines Vorsorgekapitals behalten kannst.

FAQ

Ja, aber höchstens zwei. Beim Austritt aus der Pensionskasse darfst du deine Freizügigkeitsleistung auf zwei verschiedene Freizügigkeitsstiftungen verteilen, nicht auf zwei Konten bei derselben Stiftung. Nachträglich lässt sich ein bestehendes Guthaben nicht mehr aufteilen. Zwei Konten lohnen sich vor allem bei Guthaben über CHF 100’000: Das Konkursprivileg gilt pro Person und Stiftung bis CHF 100’000, und du kannst später in zwei verschiedenen Jahren beziehen und so die Steuerprogression brechen.

Sobald du aus deiner Pensionskasse austrittst und nicht direkt in eine neue wechselst, etwa bei einer Auszeit, Arbeitslosigkeit, Selbstständigkeit, Wegzug ins Ausland oder wenn dein Lohn unter die BVG-Eintrittsschwelle von CHF 22'680 fällt. Ohne deine Zahlungsinstruktion überweist die alte Pensionskasse das Geld frühestens nach 6 Monaten und spätestens nach 2 Jahren an die Stiftung Auffangeinrichtung BVG.

Nein. Auf ein Freizügigkeitskonto fliesst nur Kapital aus der 2. Säule, also aus einer Pensionskasse oder einer anderen Freizügigkeitsstiftung. Freiwillige Einzahlungen sind nicht möglich, das ist der Unterschied zur Säule 3a.

Während der Laufzeit zahlst du auf das Guthaben und die Zinsen weder Einkommens- noch Vermögenssteuer, du musst das Konto auch nicht in der Steuererklärung angeben. Besteuert wird erst der Bezug, separat vom übrigen Einkommen und zu einem reduzierten Satz. Bei einem Bezug nach dem Wegzug ins Ausland zählt der Sitz der Stiftung, nicht dein alter Wohnkanton.

Ja, bei finpension, VIAC und frankly jederzeit in der App, ohne Wechsel des Anbieters. Bei Banken musst du in der Regel die Vorsorgefonds der Bank kaufen oder zu einer anderen Stiftung wechseln. Umgekehrt geht es auch: Wer den Bezug plant, kann vom Depot zurück ins Konto.

Zins 0.01% (Stand Juni 2026), Kontoführung CHF 3 pro Monat, also CHF 36 pro Jahr, Vorbezug für Wohneigentum CHF 300. Depot mit UBS-Vorsorgefonds möglich. Bei 0.01% Zins und CHF 36 Gebühr ist das Konto ab dem ersten Franken ein Minusgeschäft. Die aktuellen Konditionen aller Anbieter findest du in unserer Übersicht der Freizügigkeitskonto-Zinsen.

Zins 0.05%, Kontoführung kostenfrei, Vorbezug für Wohneigentum CHF 250. Auszahlungen haben eine Kündigungsfrist von 31 Tagen. Ein Depot ist mit Raiffeisen-Vorsorgefonds möglich, allerdings mit Ausgabekommission von 0.75% auf die ersten CHF 100’000. Für kurzes Parkieren solide, für Anlagen sind die Apps oben günstiger.

Zins 0.00%, Kontoführung CHF 9 pro Quartal, also CHF 36 pro Jahr, Vorbezug für Wohneigentum CHF 400. Vorsorgefonds ohne Ausgabe- und Depotgebühren. Ohne Zins und mit Kontoführungsgebühr gehört das Konto zu den teureren Parkplätzen. Die aktuellen Konditionen aller Anbieter findest du oben im Vergleich.

Swiss Life führt ein Freizügigkeitskonto und ein Freizügigkeitsdepot. Zins auf dem Konto 0.0%, Kontoführung kostenfrei. Das Depot kostet 0.2% pro Quartal, also 0.8% pro Jahr, plus 1.2 bis 1.8% Ausgabekommission beim Kauf der BVG-Mix-Anlagegruppen. Daneben gibt es Freizügigkeitspolicen mit Risikoschutz. Sitz der Stiftung: Zürich.

Zins 0.01%, Kontoeröffnung, Kontoführung und Saldierung kostenfrei, Vorbezug für Wohneigentum CHF 200. Für ein Depot verweist die ZKB auf ihre App frankly, die wir oben im Vergleich zeigen. Sitz der Stiftung: Zürich.

Cover Vorsorge-Guide Sorgenfrei vorsorgen

Kostenfreier Vorsorge-Guide

Sorgenfrei vorsorgen

12 Seiten mit Selbsttest. Finde heraus, wo du bei 3a, Pensionskasse und Bezug Geld liegen lässt.

  • Der Selbsttest: 8 Fragen, die deine Lücken zeigen
  • 3a-Lücken nachzahlen und gestaffelt beziehen
  • PK-Einkauf: die Regel, die viele zu spät kennen

Der Guide kommt als PDF per E-Mail. Danach jeden Mittwoch der Wealth Letter. Abmelden jederzeit.