durchschnittsvermögen schweiz medianvermögen einkommen schweiz

Median- & Durchschnittsvermögen Schweiz

Überall heisst es, die Schweiz sei so reich. Doch wie sieht es eigentlich im Detail aus – und stimmt das noch?

💰 Vermögen Schweiz – Auf einen Blick
Medianvermögen
CHF 115'000
pro Erwachsener
Durchschnitt
CHF 721'000
pro Erwachsener
Rang Median
Platz 8
weltweit
Rang Durchschnitt
🥇 Platz 1
weltweit
📊 Quelle: UBS Global Wealth Report 2026 (Juni 2026), Datenjahr 2025. Breites Vermögenskonzept inklusive Pensionskasse, Säule 3a und Immobilien zum Marktwert.
🧮 Unser Vermögensrechner weiter unten rechnet auf einer anderen Grundlage: den Schweizer Steuerdaten der ESTV, ohne Pensionskasse und Säule 3a. Warum das zu einer ganz anderen Zahl führt, erklären wir im Beitrag.

In diesem Beitrag wollen wir betrachten, wie hoch beispielsweise durchschnittliche Ersparnisse schweizweit sind. Unterscheiden solltest du bei der Betrachtung nach dem Durchschnittsvermögen Schweiz zwischen dem Medianvermögen und dem Durchschnittsvermögen. Da die Schulzeit ggfs. schon etwas zurück liegt, erfährst du den Unterschied und kannst so bei der nächsten Diskussion glänzen.

Lese weiter und finde heraus, ob du bereits zu den wohlhabenden 50 Prozent gehörst und wie du dein (Median) Vermögen mit ein paar einfachen Tipps schnell und effizient aufbauen kannst.

Inhaltsverzeichnis

Durchschnittsvermögen Schweiz nach Alter

Die durchschnittlichen Vermögen schweizweit zu betrachten macht nur bedingt sinn. Das Medianvermögen schweizweit ist viel aussagekräftiger, wie du weiter unten erfährst.

Gibt es ein Medianvermögen Schweiz nach Alter?

Nein, jedenfalls nicht auf nationaler Ebene. Das Bundesamt für Statistik führt keine eigene Vermögenserhebung und zeigt auf seiner Vermögensseite die Tabelle der Eidgenössischen Steuerverwaltung. Die ESTV wiederum bekommt von den Kantonen nur klassierte Daten ohne Altersangaben und schliesst Auswertungen nach Altersklassen ausdrücklich aus. Eine schweizweite amtliche Tabelle mit Vermögen pro Altersjahr gibt es deshalb nicht.

Den besten verfügbaren Anhaltspunkt liefert LUSTAT Statistik Luzern. Die Auswertung beruht auf echten Steuerdaten und zeigt, wie sich Vermögen über den Lebenszyklus aufbaut:

Alter der Referenzperson Medianes Äquivalenzreinvermögen, Kanton Luzern 2020
18 bis 25 JahreCHF 15’800
26 bis 34 JahreCHF 26’000
35 bis 44 JahreCHF 26’900
45 bis 54 JahreCHF 49’700
55 bis 64 JahreCHF 104’600
65 bis 74 JahreCHF 240’700

Quelle: LUSTAT Statistik Luzern, FinSit 2024, Datenjahr 2020. Über alle Altersgruppen hinweg lag der Wert bei CHF 69’900.

Wichtig einzuordnen: Das sind keine Schweizer Durchschnittswerte. Die Zahlen beziehen sich auf Privathaushalte im Kanton Luzern und zeigen das mediane Äquivalenzreinvermögen nach Alter der Referenzperson. Sie sind ein Anhaltspunkt dafür, wie Vermögen über das Leben wächst, nicht der richtige Vermögenswert für dein Alter. Wie in der Steuerstatistik fehlen auch hier Pensionskasse und Säule 3a, und Immobilien stehen mit dem Steuerwert statt dem Marktwert.

Zwei Dinge fallen an dieser Reihe auf. Der Sprung im Pensionsalter von CHF 104’600 auf CHF 240’700 ist kein plötzlicher Reichtum, sondern eine Umbuchung: Bei der Pensionierung werden Pensionskassengelder bezogen und Säule-3a-Konten aufgelöst. Dieses Geld war vorher da, tauchte in der Steuerstatistik aber nicht auf. Ab der Auszahlung schon.

Und die Delle zwischen 35 und 44: Diese Gruppe legte seit 2010 nur 9,1 Prozent zu, weniger als jede andere. LUSTAT führt das auf reduzierte Pensen nach der Familiengründung und auf höhere Ausgaben zurück, etwa für die externe Kinderbetreuung. Wer in dieser Phase kaum vorwärtskommt, ist damit nicht die Ausnahme, sondern die Regel.
Median Vermögen Schweiz Rechner: Wie stehst du im Vergleich?

Kurz vorweg: Oben in der Box steht ein Medianvermögen von CHF 115'000, der Rechner hier nennt rund CHF 40'000. Beide Zahlen stimmen, sie messen verschiedene Dinge. Der Rechner arbeitet mit den Steuerdaten der ESTV, in denen weder Pensionskasse noch Säule 3a enthalten sind. Warum das einen so grossen Unterschied macht, erklären wir gleich im Anschluss.

Rechner wird geladen…

Wie viel Geld sollte man mit 30 gespart haben?

Wenn du wissen möchtest, wie viel du mit deinem Alter gespart haben solltest, kannst du dich mit deiner Altersgruppe vergleichen. Bedenke jedoch, dass jeder Mensch andere Umstände hat und auch Ziele beim Vermögensaufbau immer individuell sind. Lass dich daher von der Übersicht (durchschnittliches Vermögen Schweiz nach Alter) nicht beunruhigen.

Eine schweizweite Zahl für 30-Jährige gibt es nicht, wie oben erklärt. Im Kanton Luzern lag das mediane Äquivalenzreinvermögen der Altersgruppe 26 bis 34 Jahre bei CHF 26’000. Was der Rechner dagegen präzise sagen kann: wo du mit einem konkreten Betrag in der gesamtschweizerischen Verteilung stehst.

Bedenke jedoch, dass das «Durchschnittsvermögen Schweiz 30 Jähriger» teils auch drastisch anders aussehen kann. Durchschnittliches Vermögen schweizweit zu vergleichen oder durchschnittliche Ersparnisse schweizweit gegenüber zu stellen, macht aus folgenden Gründen nur bedingt Sinn.

Ab welchem Vermögen ist man reich in der Schweiz?

Eine amtliche Grenze gibt es nicht. Nach unserem Modell auf Basis der ESTV-Verteilung beginnt das oberste Zehntel bei rund CHF 760’000 erfasstem Reinvermögen, das oberste Prozent bei rund CHF 4,8 Mio. Beides sind modellierte Schwellen und keine publizierten Werte, denn die ESTV veröffentlicht keine Perzentile.

Ohne jede Modellannahme gilt nur, was direkt aus den amtlichen Fallzahlen folgt: Rund 85 Prozent der Steuerpflichtigen weisen weniger als CHF 500’000 aus, rund 93 Prozent weniger als CHF 1 Mio. Und rund 22 Prozent weisen überhaupt kein erfasstes Reinvermögen aus.

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

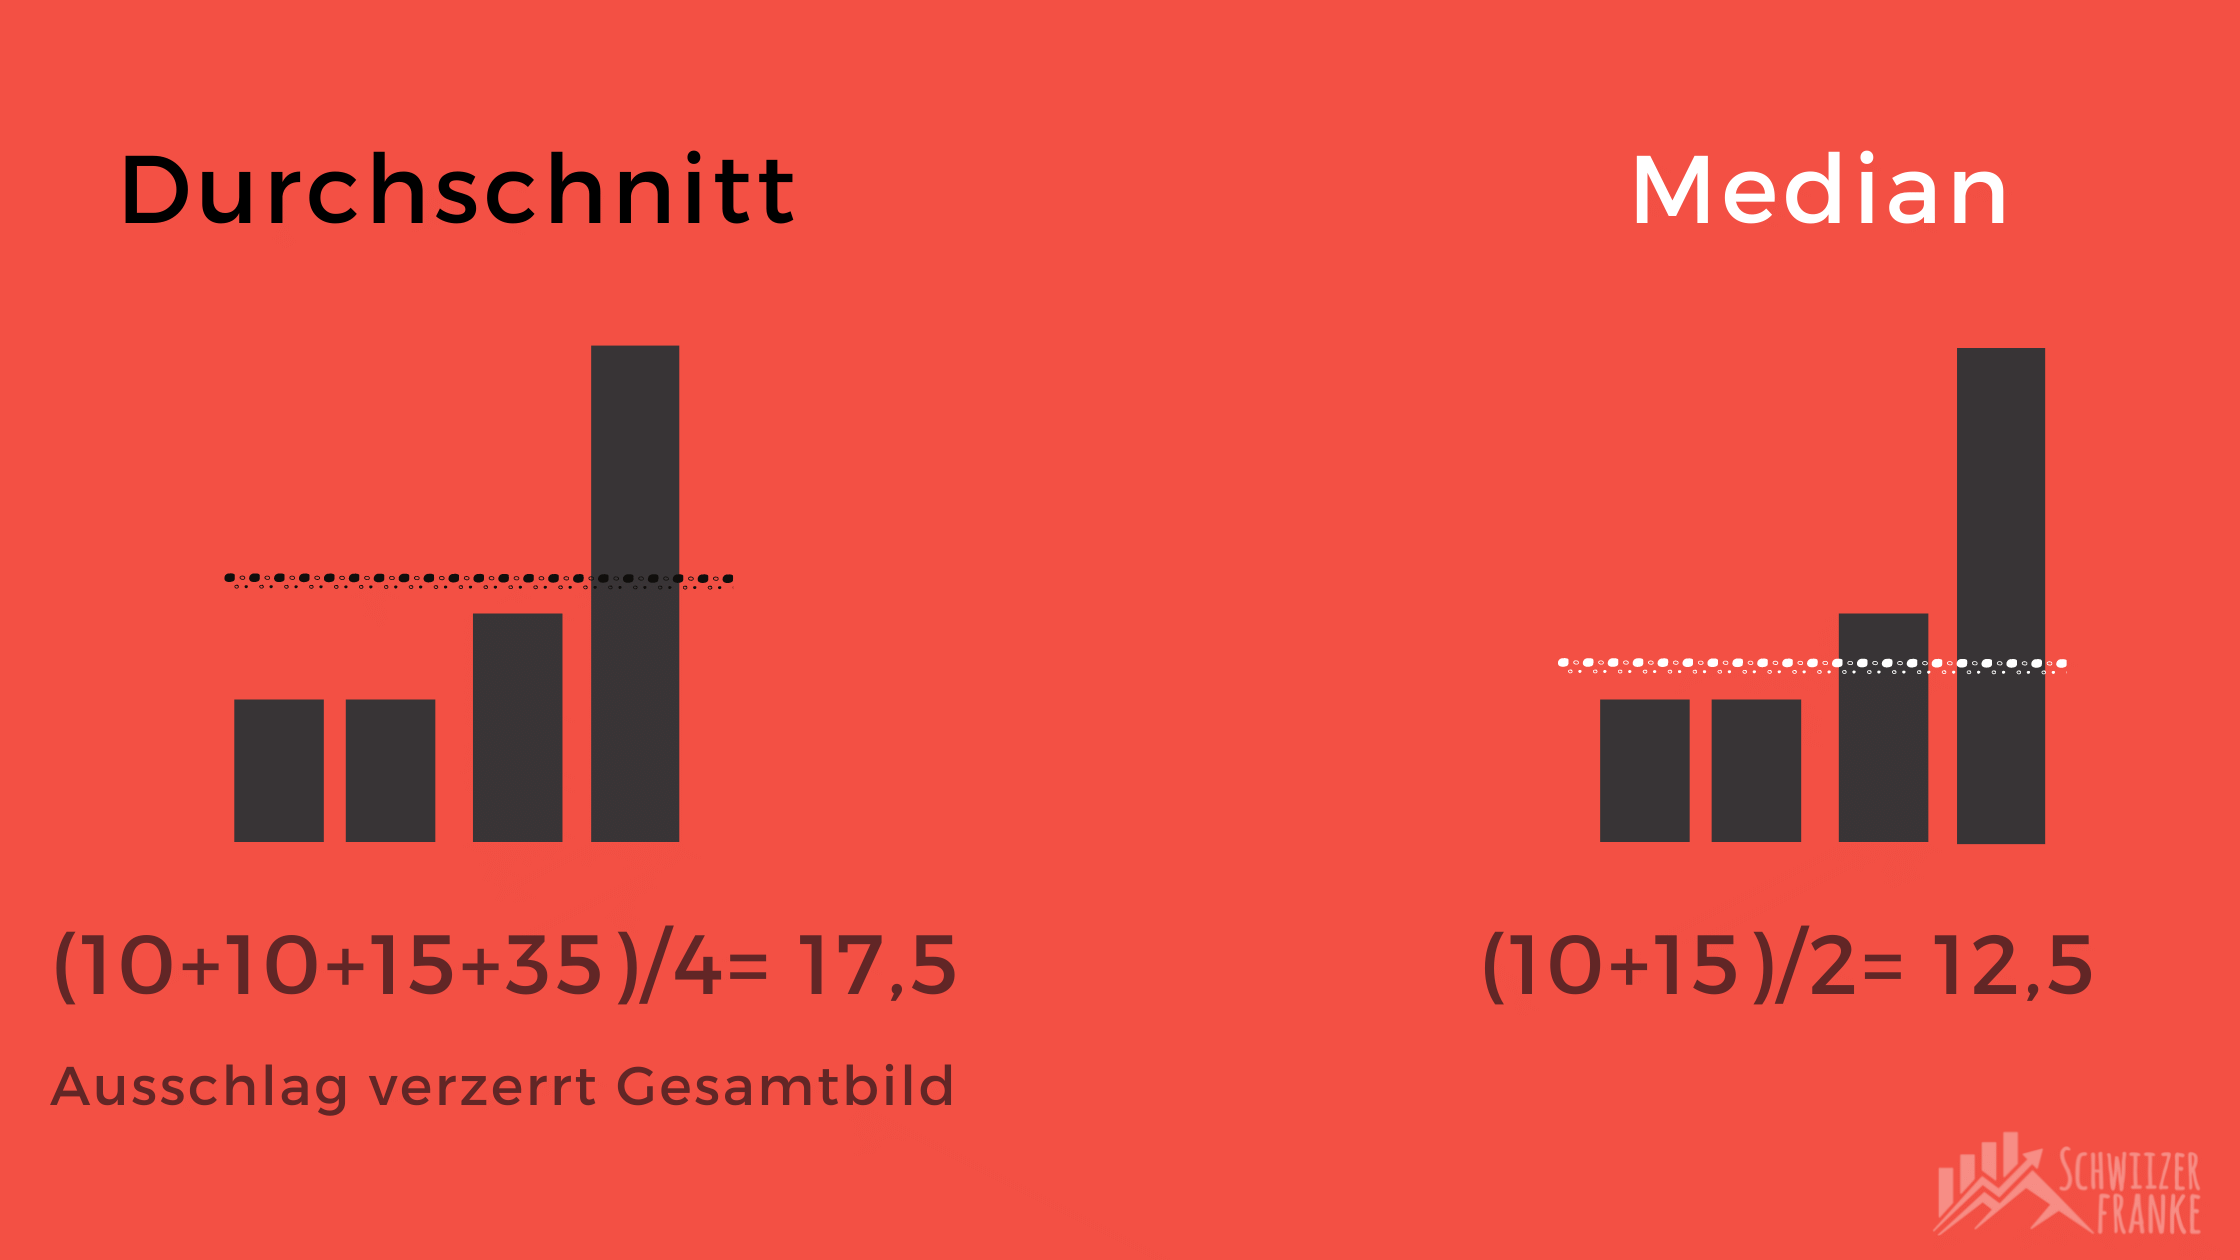
Unterschied von Median- und Durchschnittsvermögen Schweiz

Das Durchschnittsvermögen erhältst du, indem du das gesamte Vermögen einer betrachteten Gruppe durch die Zahl der Personen teilst. Beim UBS Global Wealth Report wird pro erwachsener Person gerechnet.

Beim Medianvermögen, auch mittleres Vermögen genannt, beziehen wir die Verteilung des Vermögens in einem Land, einer Gesellschaft oder Gruppe mit ein.

Kurz gesagt: Das mittlere Vermögen stellt die Mitte der Wohlstandsverteilung dar. Entweder du gehörst zu den 50 Prozent, die über dem Medianvermögen liegen oder eben zu den anderen 50 Prozent.

Medianvermögen Schweiz Durchschnittliches vermögen einkommen schweiz deutschland vergleich

Warum gibt es beim Medianvermögen der Schweiz zwei verschiedene Zahlen?

Wer nach dem Medianvermögen der Schweiz sucht, findet je nach Quelle CHF 115’000 oder rund CHF 40’000. Das ist kein Fehler, sondern die Folge von zwei völlig verschiedenen Erhebungen.

Die UBS misst, was Menschen besitzen. Der Global Wealth Report modelliert das gesamte Vermögen pro erwachsene Person aus volkswirtschaftlichen Bilanzen. Pensionskasse und Säule 3a zählen mit, Immobilien stehen mit dem Marktwert. Das eignet sich für internationale Vergleiche, weil in jedem Land dasselbe gemessen wird. Für die Schweiz publiziert der Bericht jedoch keine ausreichend fein aufgelöste Verteilung, mit der sich ein konkreter Vermögensbetrag einem Perzentil zuordnen liesse.

Die ESTV misst, was versteuert wird. Die Gesamtschweizerische Statistik der besteuerten Vermögen ist eine Vollerhebung über 5’188’619 unbeschränkt Steuerpflichtige. Erfasst wird das Reinvermögen, also Vermögen minus Schulden. Pensionskasse und Säule 3a fehlen vollständig, weil sie nicht vermögenssteuerpflichtig sind. Immobilien stehen mit dem kantonalen Steuerwert, der klar unter dem Marktwert liegt. Dafür ist bekannt, wie sich diese Vermögen auf elf Klassen verteilen.

Warum die Lücke so gross ist. Drei Effekte wirken in dieselbe Richtung. Das Vorsorgekapital der 2. Säule fehlt in den Steuerdaten komplett. Immobilien werden mit dem Steuerwert deutlich zu tief angesetzt. Und Ehepaare gelten als eine steuerpflichtige Einheit, während die UBS pro Person rechnet. Zusammen erklärt das den Faktor drei.

Wofür welche Zahl taugt. Die UBS-Zahl beantwortet, wie reich die Schweiz im internationalen Vergleich ist. Die ESTV-Zahl beantwortet, wo du innerhalb der Schweiz stehst. Für diese Frage nutzen wir die ESTV-Steuerstatistik, weil sie die Verteilung des steuerlich erfassten Reinvermögens nach Vermögensklassen publiziert. Genau deshalb rechnet unser Rechner auf ESTV-Daten und nicht auf den UBS-Werten.

Ein Median aus der einen Welt darf nie auf eine Verteilung aus der anderen gesetzt werden. Wir nennen den ESTV-Wert deshalb konsequent «modellierten Median des erfassten Reinvermögens» und reservieren «Medianvermögen Schweiz» für den UBS-Wert.

So reich sind wir Schweizer wirklich

Erst einmal können wir uns auf die Schulter klopfen. Den Daten des UBS Global Wealth Report 2026 zufolge sind wir Schweizer weiterhin führend, wenn wir das durchschnittliche Pro-Kopf-Vermögen betrachten. Beim Durchschnittsvermögen belegen wir einen top Platz – es scheint, wir würden vieles richtig machen.

Interessant zu sehen ist der deutliche Unterschied zwischen dem Durchschnitts- und dem Medianvermögen in der Schweiz. Wusstest du, dass das durchschnittliche Vermögen bei stolzen CHF 721’000 liegt, während das Medianvermögen CHF 115’000 beträgt?

Das bedeutet, dass das Durchschnittsvermögen durch einige extrem hohe Vermögen stark beeinflusst wird. Im Gegensatz dazu gibt der Median, bei dem die eine Hälfte der Bevölkerung mehr und die andere weniger besitzt, ein realistischeres Bild der Vermögensverteilung in der Schweiz ab.

Wie stark die Konzentration ist, zeigt die Steuerstatistik: Die ESTV schätzt den Anteil des vermögendsten 1 Prozent am gesamten erfassten Reinvermögen für 2022 auf 45,8 Prozent. Ein Hundertstel der Steuerpflichtigen hält also fast die Hälfte. Berechnet wird dieser Anteil aus den elf publizierten Vermögensklassen unter Annahme einer Pareto-Verteilung. Es ist eine Schätzung und kein exakt gemessener Wert, aber sie stammt von der Behörde selbst.

Überraschend: Beim Medianvermögen liegt die Schweiz nur noch auf Platz 8 weltweit. Luxemburg, Belgien, Australien, Neuseeland, Dänemark, Hongkong und Kanada haben ein höheres mittleres Vermögen pro Kopf.

Ein Gegenbeispiel ist Deutschland. Beim Durchschnittsvermögen liegt Deutschland mit rund CHF 275’000 auf Platz 14. Beim Medianvermögen sind es rund CHF 42’000, und das bedeutet Platz 30, den letzten Platz der von UBS veröffentlichten Rangliste.

Ähnlich in Österreich, rund CHF 222’000 im Durchschnitt und rund CHF 57’000 im Median, was Platz 27 ergibt. Noch grösser ist die Lücke in den USA: Platz 2 beim Durchschnittsvermögen mit rund CHF 552’000, aber nur Platz 28 beim Median mit rund CHF 55’000.

Wie viel Vermögen hat die Schweiz insgesamt?

Auf diese Frage gibt es zwei Antworten, weil zwei Institutionen zwei verschiedene Dinge messen.

Die Steuerdaten der ESTV summieren sich für 2022 auf CHF 2’289 Mrd. erfasstes Reinvermögen, verteilt auf 5’188’619 unbeschränkt Steuerpflichtige.

Die Nationalbank kommt in ihrer Finanzierungsrechnung per Ende 2025 auf CHF 5’132 Mrd. Reinvermögen der privaten Haushalte, ein Plus von CHF 226 Mrd. gegenüber dem Vorjahr.

Die Differenz ist kein Widerspruch, sondern eine Frage der Definition. Die SNB rechnet Immobilien zum Marktwert von CHF 2’924 Mrd. und die Ansprüche aus der beruflichen Altersvorsorge mit. Beides fehlt in den Steuerdaten vollständig. Die SNB-Zahl zeigt dagegen nicht, wie dieses Vermögen verteilt ist. Für die Verteilung des steuerlich erfassten Reinvermögens nutzen wir deshalb die ESTV-Steuerstatistik.

Vermögen im Ländervergleich, UBS Global Wealth Report 2026
🇱🇺 Luxemburg CHF 519'000 CHF 312'000 Rang 1
🇧🇪 Belgien CHF 323'000 CHF 220'000 Rang 2
🇦🇺 Australien CHF 488'000 CHF 167'000 Rang 3
🇩🇰 Dänemark CHF 415'000 CHF 161'000 Rang 5
🇨🇦 Kanada CHF 317'000 CHF 117'000 Rang 7
🇨🇭 Schweiz CHF 721'000 CHF 115'000 Rang 8
🇳🇱 Niederlande CHF 329'000 CHF 101'000 Rang 12
🇦🇹 Österreich CHF 222'000 CHF 57'000 Rang 27
🇺🇸 USA CHF 552'000 CHF 55'000 Rang 28
🇩🇪 Deutschland CHF 275'000 CHF 42'000 Rang 30

Spalten: Durchschnittsvermögen, Medianvermögen, Rang beim Median weltweit. Der Median-Rang zeigt, auf welchem Platz ein Land beim Vermögen der Person genau in der Mitte liegt. Der Vergleich mit dem Durchschnitt zeigt, wie unterschiedlich ein Land je nach Kennzahl international abschneidet. Quelle: UBS Global Wealth Report 2026, Datenjahr 2025, umgerechnet zum ESTV-Jahresendkurs von CHF 0.792250 je USD.

Top-Empfehlungen 2026

Dein Schlüssel zum Erfolg! Entdecke unsere Top-Empfehlungen aus echten Erfahrungsberichten.

4 einfache Tipps, um dein Medianvermögen schnell aufzubauen

Genug von Statistiken und ausruhen sollten wir uns auf den vorderen Plätzen erst recht nicht. Denn 50% der Schweizer – also jeder Zweite – hat weniger als  das Medianvermögen. Wenn du dazugehörst, kannst du die nachfolgenden Tipps nutzen, um schnell Vermögen aufzubauen.

1. Abokosten senken

Eine goldene Regel für gute Investoren ist nicht, die Ausgaben an die Einnahmen anzupassen und immer im selben Verhältnis zu leben. Ziel sollte es sein, seine Ausgaben zu minimieren. Denn die Rechnung ist denkbar einfach: Bleibt mehr Geld im Pott, kannst du schneller ein Vermögen aufbauen.

Hier zeigen wir dir, wie du deine Handy, Netflix und Abo Kosten optimieren kannst.

2. Anwenden des 3 Konten Modell

Ein absoluter Selbstläufer ist das 3 Konten Modell. Das besondere dabei ist, dass du dich nur einmal darum kümmern und alles einrichten musst. Anschließend passiert alles vollkommen automatisch und du wirst nach kurzer Zeit viel Geld gespart haben. 

Die Umsetzung ist einfach und du benötigst drei Bankkonten – drei Unterkonten bei deiner Hausbank tun es auch. Du richtest dir ein Gehalts-, Spass- und Investmentkonto ein und optimierst deinen Geldfluss. Es sind keine Zusatzeinnahmen notwendig! Hier haben wir den gesamten Prozess in 5 Schritte zusammengefasst und visuell aufgegriffen.

3. Steuern sparen

Steuern stellen eine grosse Position in deiner Ausgaben-Bilanz dar. Durch gezielte Optimierungen und kleine Anpassungen kannst du diese Ausgaben minimieren und somit Steuern sparen. Gleichzeitig hast du mehr Geld übrig, um dein Vermögen noch schneller aufzubauen und Schulden zu vermeiden. Die wichtigsten Tipps zum Steuern sparen haben wir folgend zusammengefasst.

4. Investiere in dein Wissen

In die eigenen Fähigkeiten zu investieren, ist das beste Investment, dass du je machen kannst. Wenn du dein Wissen stetig erweiterst und verinnerlichst, erhöht sich dein Finanz-IQ und senkt zugleich dein Investment Risiko. Wir haben für dich eine Sammlung der besten Bücher zum Thema Finanzbildung zusammengestellt. Schau doch mal vorbei!

Oder tauche direkt tief in die Thematik ein und sicher dir einen Platz im nächsten Finanzfahrplan.

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

Fazit zum Durchschnittsvermögen Schweiz

Wir Schweizer sind weltweiter Spitzenreiter beim durchschnittlichen Pro-Kopf-Vermögen. Trotzdem zeigt sich in der Statistik eindeutig, dass nur die wenigsten ein Durchschnittsvermögen von CHF 721’000 erreichen. Noch deutlicher wird es in den Steuerdaten: Dort liegt der modellierte Median des erfassten Reinvermögens bei rund CHF 40’000.

Kurz: Für den internationalen Vergleich ist der UBS-Wert sinnvoll. Wenn du wissen willst, wo dein steuerlich erfasstes Reinvermögen innerhalb der Schweiz liegt, sind die ESTV-Daten die bessere Grundlage. Diese Tatsache hat uns bei Schwiizerfranke.com erneut deutlich gemacht, dass das Thema Finanzbildung eine wichtige Rolle spielt.

Wie hat dir unser Beitrag zum Durchschnittsvermögen Schweiz gefallen? Hast du ein Wunschthema, das wir in Zukunft aufgreifen sollen? Lass uns gerne einen Kommentar

Datenquellen (Stand: September 2026):
  • Vermögensstatistik Schweiz: Die massgebliche Vermögensstatistik der Schweiz stammt von der Eidgenössischen Steuerverwaltung, Gesamtschweizerische Statistik der besteuerten Vermögen, Steuerjahr 2022, publiziert November 2025. Sie ist die Grundlage für den Rechner und die Verteilung auf dieser Seite.
  • Vermögen nach Alter: LUSTAT Statistik Luzern, FinSit 2024, Datenjahr 2020, Kanton Luzern.
  • Gesamtvermögen der Haushalte: Schweizerische Nationalbank, Finanzierungsrechnung 2025, publiziert April 2026.
  • Internationaler Vergleich: UBS Global Wealth Report 2026, Datenjahr 2025. Umrechnung USD nach CHF mit dem ESTV-Jahresendkurs von CHF 0.792250 per 31.12.2025.
  • Rechner-Methodik: Interpolation innerhalb der publizierten ESTV-Klassen, kalibriert auf die publizierten Klassenmittelwerte. Die offene Spitzenklasse ist als Pareto-Verteilung modelliert.
  • Weiterverwendung erwünscht: Du darfst unsere Berechnung und die modellierten Schwellenwerte weiterverwenden. Unsere Berechnungsmethodik für die Vermögensverteilung und die daraus abgeleiteten modellierten Schwellenwerte stellen wir, soweit eigene Rechte bestehen, unter CC BY 4.0 zur Verfügung. Bitte nenne dabei «Schwiizerfranke.com, eigene Berechnung auf Basis der ESTV-Vermögenssteuerstatistik 2022», verlinke auf diese Seite und mach Änderungen kenntlich. Die zugrundeliegenden Daten und Inhalte von ESTV, LUSTAT, SNB und UBS sind von dieser Lizenz nicht erfasst und unterliegen den Bedingungen der jeweiligen Herausgeber.

FAQ

Eine schweizweite amtliche Zahl für 25-Jährige gibt es nicht, weil die Vermögensstatistik der ESTV keine Altersgliederung enthält. Im Kanton Luzern lag das mediane Äquivalenzreinvermögen der Altersgruppe 18 bis 25 Jahre 2020 bei CHF 15’800. Wo du mit einem konkreten Betrag in der gesamtschweizerischen Verteilung stehst, zeigt dir der Rechner weiter oben.

Eine schweizweite amtliche Zahl für 30-Jährige gibt es nicht. Im Kanton Luzern lag das mediane Äquivalenzreinvermögen der Altersgruppe 26 bis 34 Jahre 2020 bei CHF 26’000. Zum Einordnen: Rund 22 Prozent aller Steuerpflichtigen in der Schweiz weisen überhaupt kein erfasstes Reinvermögen aus.

Eine schweizweite Zahl gibt es nicht. Im Kanton Luzern lag das mediane Äquivalenzreinvermögen der Altersgruppe 45 bis 54 Jahre 2020 bei CHF 49’700, bei den 55- bis 64-Jährigen bereits bei CHF 104’600. Zwischen 45 und 65 findet die stärkste Vermögensbildung im Erwerbsleben statt. Diese Werte enthalten weder Pensionskasse noch Säule 3a.

Das Medianvermögen mit 50 Jahren beträgt CHF 124’000. Bedenke: Dies beinhaltet alle Vermögenswerte (Bankkonten, Wertschriften, Immobilien, Säule 3a) abzüglich Schulden, jedoch ohne Pensionskassenguthaben.

Im Kanton Luzern lag das mediane Äquivalenzreinvermögen der Haushalte mit 65- bis 74-jähriger Referenzperson 2020 bei CHF 240’700, dem höchsten Wert aller Altersgruppen. Der Sprung gegenüber den 55- bis 64-Jährigen mit CHF 104’600 täuscht allerdings: Er entsteht grösstenteils dadurch, dass bei der Pensionierung Pensionskassengelder bezogen und 3a-Konten aufgelöst werden. Dieses Kapital war vorher vorhanden, tauchte in der Steuerstatistik aber nicht auf.

Nach den Steuerdaten der ESTV liegt der modellierte Median des erfassten Reinvermögens bei rund CHF 40’000. Rund 22 Prozent der Steuerpflichtigen weisen gar kein erfasstes Reinvermögen aus, rund 53 Prozent liegen unter CHF 50’000. Reine Bankguthaben sind dabei nur ein Teil, in diesen Zahlen stecken auch Wertschriften und Immobilien zum Steuerwert. Pensionskasse und Säule 3a sind nicht enthalten.

Schweizweit gibt es diese Zahl nicht. Die ESTV erhält von den Kantonen nur klassierte Daten ohne Altersangaben und schliesst Auswertungen nach Altersklassen ausdrücklich aus. Die einzige zitierfähige Altersreihe der Schweiz stammt von LUSTAT Luzern und gilt für einen Kanton. Die Werte findest du in der Tabelle weiter oben.

Finanzautor Eric Marschall zertifizierter Vermögensberater (IAF) unabhängiger Finanzexperte Schweiz - certified financial expert switzerland
Über den Autor

Eric ist Gründer von Schwiizerfranke.com und zertifizierter IAF-Vermögensberater. Seit 2019 hilft er Schweizerinnen und Schweizern, ihre Finanzen verständlich, unabhängig und effizient zu regeln.

📌 Hinweis: Dieser Artikel dient der Information und stellt keine individuelle Anlageberatung dar.

27 Antworten
  1. «Denn es gibt immer noch genügend Schweizer, die zu den unteren 50 Prozent vom Medianvermögen gehören. »

    Ja, und komischerweise sind es immer genau 50% die zu den unteren 50% gehören, egal wie hoch das Vermögen ist…..

    1. Touché! Da hat jemand im Mathe-Unterricht aufgepasst 😄 Du hast natürlich recht – beim Median sind es per Definition immer genau 50%. Danke für den Hinweis!

  2. Also prinzipiell finde ich solche Artikel immer recht interessant, aber wenn es dann heisst, «Sowohl für das Median- als auch Durchschnittsvermögen belegen wir den ersten Platz.» dann aber in der dazugehörigen Tabelle beim Median 6 von 10 Ländern vor der Schweiz liegen, drängt sich mir unweigerlich die Frage auf, ob alle anderen Informationen ebenfalls nur total Quark sind.

    1. Die Tabelle war (wie deklariert) aus 2021 und entsprechend war hier auch noch der Platz 1 korrekt. Die Quelle (Wikipedia) steht noch immer auf 2021 für den Gini… Weil dies aber verwirrend ist, sind wir nun auf andere Daten ausgewichen. Dein Feedback hat also geholfen 🙂

  3. Wie aktuell sind die Daten? Das habe ich nirgends gefunden. Wenn Zahlen der Credit Suisse zitiert werden, muss das schon etwas zurückliegen. wir haben Ende Oktober 2025.

      1. Nachtrag, 9. September 2026: Der Artikel arbeitet inzwischen direkt mit den Daten der Eidgenössischen Steuerverwaltung, Steuerjahr 2022, publiziert November 2025. Das BFS zeigt auf seiner Vermögensseite dieselbe ESTV-Tabelle.

      1. Nachtrag, 9. September 2026: Die ESTV-Daten erfassen steuerpflichtige Einheiten, gemeinsam veranlagte Ehepaare zählen dabei als eine. Der UBS Global Wealth Report rechnet dagegen pro erwachsener Person.

  4. Hallo, habe gerade diese Zusammenstellung entdeckt. Gute Übersicht. Ich werde diese Seite meinen Kindern (um die 30 Jahre) empfehlen. Was ich vermisse bei der Erfassung der Vermögen ist der Immobilienbesitz. Da ist ja das Vermögen bei Null, wenn die Hypotheken hoch genug sind. Nach meiner Erfahrung ist Wohneigentum, auch Eigentum an IMmobilien zur Vermietung immer noch eine sehr gute Geldanlage.

    Und was mir noch fehlt: Die Einkommens- und Vermögenssituation der Rentner und Rentnerinnen ist nicht erfasst. Ich wünsche mir, dass diese Zahlen hier auch auftauchen.
    Und auch die Finanztipps für diese Altersgruppe wären wichtig. Viele Menschen über 65 Jahren arbeiten weiter und versuchen mit verschiedenen Möglichkeiten, ihre Finanzlage zu verbessern.
    Würde mich freuen, wenn diese Aspekte hier mit einfliessen würden in den nächsten Wochen und Monaten.
    Merci schon jetzt 🙂

    1. Vielen Dank für dein Feedback, Lilo! 🙂
      Das sind sehr gute Vorschläge, die ich gerne aufnehme. Wichtig sind immer verlässliche Daten – wenn ich passendes finde, nehme ich das gern in den Beitrag auf!

  5. Hallo Eric
    Wie ist da wohl die Statistik auf eine Differenz von 50% gekommen: «Unser durchschnittliches (USD 696’604) und mittleres Vermögen (CHF 168’084) liegen laut Statistik nur etwa 50 Prozent auseinander.» ?

  6. Hallo Eric. Achtung in deinem Rechner steht «Vermögen laut Steuererklärung». 3a Gelder werden aber in der Steuererklärung nicht als Vermögen deklariert. In der Grafik oben bzgl. Medianlohn schreibst du aber, dass 3a Gelder dazu gerechnet werden. Was stimmt nun?

  7. Super Übersicht und Arbeit, Eric. Vielen Dank dafür.
    In mein persönliches Vermögen rechne ich immer das PK Guthaben gemäss aktuellstem Ausweis des Vorsorgewerks, NACH Steuern ein. Das Guthaben in der PK betrachte ich auch als „sicher“, weil viele Regulierungen greifen, die die PKs zwingen, konservativ anzulegen. Grosse Schwankungen sollten da nicht passieren. Dafür kann ich das Geld etwas risikoreicher investieren, das übrig bleibt, nachdem ich den Notgroschen beiseite gelegt habe.

    1. Hallo Martin,
      das ist ein guter Ansatz, danke fürs teilen!
      Persönlichen tracke ich das für mich auch noch in Portfolio Performance und habe dort eine Kategorie angelegt «gebundene Vorsorge» –> so weiss ich immer, auf welchen Teil meines Vermögens ich zugreifen kann und auf welchen nicht bzw. nur bedingt.
      Liebe Grüsse 🙂

      1. Die Vermögen werden ja ständig ohne PK und 3A verglichen. Dies macht jedoch wenig Sinn.

        So gibt es Leute die sich kräftig in die PK einkaufen. Oder es gibt Länder die Kaum Altersvorsorge haben.

        Würde dies berücksichtigt, würde einerseits wohl die Schweiz besser dastehen. Andererseits wären die Vermögensunterschiede in der Schweiz noch viel grösser…

        1. Du hast recht, dass PK- und 3a-Vermögen in den meisten internationalen Vergleichen nicht eingerechnet werden. Die Schweiz würde dadurch tatsächlich noch besser dastehen. Allerdings gilt das für alle Länder gleich – auch Rentenansprüche aus umlagefinanzierten Systemen (wie z.B. in Deutschland) fehlen in den Statistiken. Der Vergleich ist also konsistent, auch wenn er nicht das vollständige Bild zeigt.

  8. Welche Vermögensteile werden (in der Schweiz) zum Vermögen dazugerechnet? Spezifisch: Inkl. oder exkl. Pensionskassenguthaben (2. Säule)?

      1. Hmm.. das «verfälscht» natürlich die Sache mit dem Vermögen doch relativ stark, zumindest im Vergleich zu Ländern wo die Altersvorsorge zu grossen Teilen in der «1. Säule» (Staatliche Vorsorge nach Umlageverfahren) drin steckt… Ich nehme an auch darum (nicht nur) sieht es in Deutschland ziemlich anders aus.

        1. Richtig, in anderen Ländern sind die Vorsorgesysteme in der Regel anders aufgebaut – doch werden sie wohl gleichberechtigt in solchen Betrachtungen berücksichtigt. Bist du der Meinung, dass PK Guthaben (bzw. deren Äquivalent im Ausland) hier lieber nicht berücksichtigt werden sollten?

          1. Meine Vermutung/Meinung: Das Guthaben der 2. Säule in der Schweiz entspricht dem Barwert der zu erwartenden Rente (Kapitaldeckungsverfahren). Für eine Staatliche Rente ist dieser Betrag nicht sichtbar resp. wird nirgendwo angespart (Umlageverfahren).
            Die PK Guthaben sind irgendwie ein Zwischending zwischen freiem Vermögen und potentielle Rente in der Zukunft, da es (momentan) Möglichkeiten gibt diese Gelder vorzeitig in das freie Vermögen zu überführen (Wohneigentumsförderung, Selbständigkeit, verlassen der Schweiz). Ein solcher Kapitalbezug senkt jedoch die zukünftige Rente, im Vergleich zu anderen Ländern wäre das also irgendwie so etwas wie ein Kredit den man dann während der Pensionierung mit tieferen Renten abstottert. Insgesamt ist der Vergleich über verschiedene Systeme sicher sehr schwierig. Daher wäre es aus meiner Sicht auch noch interessant zu sehen wie sich die Situation mit und ohne PK Gelder darstellt, so könnte sich jeder ein Bild machen und urteilen.
            Zusätzlich finde ich noch problematisch, dass das PK Guthaben sozusagen noch vor Steuern ist und bei der Überführung ins freie Vermögen erst noch besteuert würde. Zumindest diesem Umstand sollte man Rechnung tragen, wenn man diese Vermögensteile mit Vermögensteilen von Personen aus anderen Ländern/Systemen vergleicht. Ob das BFS dies berücksichtig oder nicht, kann ich nicht beurteilen. Ich denke jedoch eher nicht.

          2. bin hier absolut bei dir Hugo! Wenn du verlässliche Daten findest wo dies entsprechend berücksichtigt wird, leite sie mir gerne weiter. Ich halte ebenfalls die Augen offen 🙂

        2. Da kann ich als Deutscher, der seit fast 11 Jahren in der Schweiz lebt, vielleicht aushelfen. Ja, das deutsche Rentensystem fusst überwiegend auf einem Umlagesystem wie unsere hiesige AHV. Allerdings kennen wir auch in Deutschland die Betriebliche Altersvorsorge (häufig in Form einer sogenannten Rürup-Rente), die wie unser BVG kapitalbasiert ist (und bisher zumindest noch nicht an versteckten Umlagen krankt wie hier), und mit der Riesterrente existiert auch ein Vehikel, das grob mit der Säule 3a vergleichbar ist. Woher die Vorliebe kommt, verkorkste politisch motivierte Renteninnovationen nach Personen zweifelhaften Leumunds zu benennen, kann ich dir jedoch nicht erklären.
          Die bAV steht zumeist eher Besserverdienenden zur Verfügung, riestern kann jeder. Jedoch sind die Systeme beide innert weniger Jahre seit ihrer Einführung immer weiter verschlimmbessert worden.

          Mein Eindruck, der auch immer wieder von Analysen und Studien zum GINI-Koeffizienten gestützt wird, ist der, dass wir zwar eine grosse Spreizung bei den Einkommen in der Schweiz haben, die Vermögen jedoch nicht ganz so ungleich verteillt sind wie z.B. in DE, AT oder den USA.

Schreib einen Kommentar

Deine E-Mail-Adresse wird nicht veröffentlicht. Erforderliche Felder sind mit * markiert.

Investment Rageber Schweiz PDF Investieren Anfänger Tipps Buch ebook switzerland Finanzen einsteiger

Mach mehr aus deinem Lohn!

Kostenfreies eBook: Erfahre, wie du dir Schritt-für-Schritt ein 2. Einkommen aufbauen kannst!