

Lohnt sich Revolut in der Schweiz? Für Reisen und Fremdwährungen oft ja, als einziges Hauptkonto nur eingeschränkt. Über 1,3 Millionen Menschen in der Schweiz nutzen die App, gemäss Revolut. Unsere Revolut Erfahrungen zeigen dir, was die App in Franken kostet, wie dein Geld geschützt ist und was im Schweizer Alltag fehlt.
Kurz: Der Gratisplan kostet CHF 0, und du tauschst bis CHF 1’250 im Monat ohne Zusatzgebühr. Als Hauptkonto fehlen heute TWINT, eine Schweizer Banklizenz und die Einlagensicherung von esisuisse. Das kann sich ändern: Revolut hat im September 2026 bei der FINMA eine Schweizer Banklizenz beantragt. Entschieden ist noch nichts (Stand 3. November 2026).
Das Wichtigste in Kürze
- Vier Pläne: Standard CHF 0, Premium CHF 11.99, Metal CHF 20.99 und Ultra CHF 65 pro Monat.
- Gratisplan: Umtausch bis CHF 1’250 pro Monat ohne Zusatzgebühr, an Werktagen. Darüber und am Wochenende kostet es je 1 Prozent.
- Sicherheit: Dein Geld liegt bei der Revolut Bank UAB in Litauen. Geschützt bis EUR 100’000 über die litauische Einlagensicherung, nicht über esisuisse.
- Lücken im Alltag: Kein TWINT, keine Säule 3a, kein eBill. Revolut prüft das für den Fall einer Schweizer Banklizenz.
Erics Einschätzung: «Ich habe Revolut vor einigen Jahren erstmals ausprobiert. Anfangs fand ich das Angebot spannend, später haben mich Schweizer Alternativen mehr überzeugt. Deshalb habe ich Revolut zuletzt kaum noch aktiv genutzt. Mit der Schweizer IBAN und den aktuellen Entwicklungen wird Revolut für mich wieder interessanter. Als Ergänzung für Reisen und Fremdwährungen sehe ich durchaus Vorteile. Für mein Hauptkonto bevorzuge ich weiterhin eine Schweizer Bank mit Schweizer Einlagensicherung.»
Was ist Revolut in der Schweiz?
Revolut wurde 2015 in London gegründet und zählt heute über 80 Millionen Kundinnen und Kunden weltweit. In der Schweiz führt in der Regel die Revolut Bank UAB dein Konto, eine Bank mit Lizenz in Litauen. Einzelne ältere Konten betreut noch die Revolut Ltd. Welche Gesellschaft für dich zuständig ist, siehst du in der App. Vertreten wird sie in Zürich durch die Revolut (Switzerland) AG, eine von der FINMA bewilligte Vertretung. Eine Schweizer Bank ist Revolut damit nicht.
Als Kunde der Revolut Bank UAB bekommst du für Zahlungen in Franken eine Schweizer IBAN. Sie läuft über die Infrastruktur von PostFinance. Für einzelne Kunden bei der Revolut Ltd. gelten andere Kontodaten. Deine Franken liegen aber bei der Revolut Bank UAB, nicht bei PostFinance. Kontoinhaberin ist Revolut, du bist als wirtschaftlich Berechtigter hinterlegt. Darum braucht jede Überweisung in Franken die Referenz aus deiner App. Bei PayPal funktioniert die Schweizer Revolut-IBAN deshalb nicht.
Ein Revolut Konto eröffnen kannst du nur in der App: registrieren, persönliche Angaben eingeben, Identität mit Ausweis und Selfie bestätigen, Plan wählen. Das dauert oft nur wenige Minuten. Bis alle Funktionen freigeschaltet sind, kann die Prüfung länger dauern.
Revolut Gebühren: Alle Pläne in CHF
| Plan | Monat | Jahr | Umtausch gratis | Bargeld gratis |
|---|---|---|---|---|
| Standard | CHF 0 | CHF 0 | CHF 1’250, Mo bis Fr | CHF 200 / 5 Bezüge |
| Premium | CHF 11.99 | CHF 125 | unbegrenzt | CHF 400 |
| Metal | CHF 20.99 | CHF 200 | unbegrenzt | CHF 800 |
| Ultra | CHF 65 | CHF 650 | unbegrenzt | CHF 2’000 |
Umtausch und Bargeld pro Monat, «unbegrenzt» gilt auch am Wochenende. Quelle: Revolut Hilfe-Center Schweiz, Stand 3. November 2026. Preise ändern sich, prüfe sie vor einem Upgrade in der App.
Über dem Gratis-Bargeld kostet jeder Bezug 2 Prozent, mindestens den Gegenwert von EUR 1. Dazu kann der Automatenbetreiber eine eigene Gebühr verlangen. Das Aufladen per Banküberweisung ist kostenfrei. Die erste Karte ist im Standard-Plan gratis, für den Versand kann eine Gebühr anfallen.
Premium, Metal und Ultra kannst du kündigen, bei einer frühen Kündigung können aber Kosten anfallen, teils auch bei monatlicher Zahlung. Lies die aktuellen Abo-Bedingungen in der App, bevor du upgradest.
Lohnt sich Premium? Premium kostet CHF 125 im Jahr, wenn du jährlich zahlst, monatlich sind es CHF 143.88. Dafür fallen die 1 Prozent Fair-Use-Gebühr und der Wochenendzuschlag weg, und du beziehst bis CHF 400 statt CHF 200 gratis Bargeld. Allein über die eingesparte Fair-Use-Gebühr deckt Premium seinen Jahrespreis, wenn du im Jahr rund CHF 12’500 über den monatlichen Limiten wechselst, ohne Wochenende und Bargeld gerechnet. Das Limit gilt pro Monat, ungenutzte Beträge verfallen. Wechselst du jeden Monat CHF 2’000, zahlst du im Standard-Plan rund CHF 90 Gebühren im Jahr, also weniger als Premium kostet. Tauschst du oft am Wochenende oder beziehst mehr Bargeld, kippt die Rechnung früher. Nutzt du Revolut vor allem auf Reisen, reicht Standard meist.
Wechselkurs, Wochenende und Bargeld
Revolut rechnet mit einem eigenen Wechselkurs, der sich laufend ändert und vom Marktkurs abweichen kann. Werktags und innerhalb deines Limits kommt keine zusätzliche Gebühr dazu. Im Standard-Plan gilt das Limit von CHF 1’250 pro rollierendem Monat für alle Umtausche, auch die automatischen beim Bezahlen mit der Karte. Darüber kostet jeder Umtausch 1 Prozent.
Am Wochenende, von Freitag 17 Uhr bis Sonntag 18 Uhr New Yorker Zeit, schlägt Revolut im Standard-Plan nochmals 1 Prozent auf. Premium, Metal und Ultra zahlen keinen Wochenendzuschlag.
Tausch grössere Beträge unter der Woche in die Fremdwährung. Bezahlst du am Wochenende mit bereits gewechseltem Geld, fällt der Zuschlag weg.
Ist Revolut sicher?
Zwei Fragen stecken darin. Ist dein Geld geschützt, wenn Revolut Probleme bekommt? Und schützt dich die App vor Betrug?
Einlagensicherung: Guthaben bei der Revolut Bank UAB sind über die litauische Einlagensicherung bis EUR 100’000 pro Person geschützt. Alle deine Guthaben bei der Revolut Bank UAB werden dafür zusammengezählt. Die Auszahlung erfolgt in Euro, innert sieben Werktagen. Die Schweizer Einlagensicherung esisuisse gilt nicht. Für Wertschriften ist eine separate Gesellschaft zuständig, die Revolut Securities Europe UAB. Dort gilt ein separater litauischer Anlegerschutz. Er greift, wenn der Anbieter deine Wertschriften nicht mehr herausgeben kann. Vor Kursverlusten schützt er nicht.
Schutz im Alltag: Du sperrst die Karte per Klick, setzt Limiten und nutzt virtuelle Karten für Online-Zahlungen. Apple Pay und Google Pay funktionieren.
Geschützt bis EUR 100’000 über Litauen, nicht über esisuisse. Im Ernstfall bekommst du Euro statt Franken zurück. Das zählt vor allem bei grösseren Guthaben in Franken.
Banklizenz Schweiz: Was sich ändern würde
Am 16. September 2026 hat Revolut bei der FINMA eine Schweizer Banklizenz beantragt. Das Verfahren läuft, der Ausgang ist offen. Revolut will in den nächsten fünf Jahren über CHF 150 Millionen in der Schweiz investieren. Heute arbeiten rund 30 Personen in Zürich, Ende 2027 sollen es rund 100 sein.
Mit Lizenz verspricht Revolut Schweizer IBANs von Beginn an, Lohnkonten, eBill und eine Einlagensicherung nach Schweizer Standard. Säule 3a und TWINT nennt Revolut als mögliche spätere Angebote, nicht als Zusage. Bestehende Kundinnen und Kunden sollen über einen einfachen Prozess zur Schweizer Bank wechseln können.
Wann die FINMA entscheidet, ist nicht bekannt. Wir aktualisieren diesen Bericht, sobald es so weit ist.
Revolut Vorteile
- Gratisplan ohne Kontoführungsgebühr und ohne Mindestguthaben
- Günstig in Fremdwährung, solange du im Limit bleibst
- Über 30 Währungen in einer App, wechseln in Sekunden
- Apple Pay und Google Pay
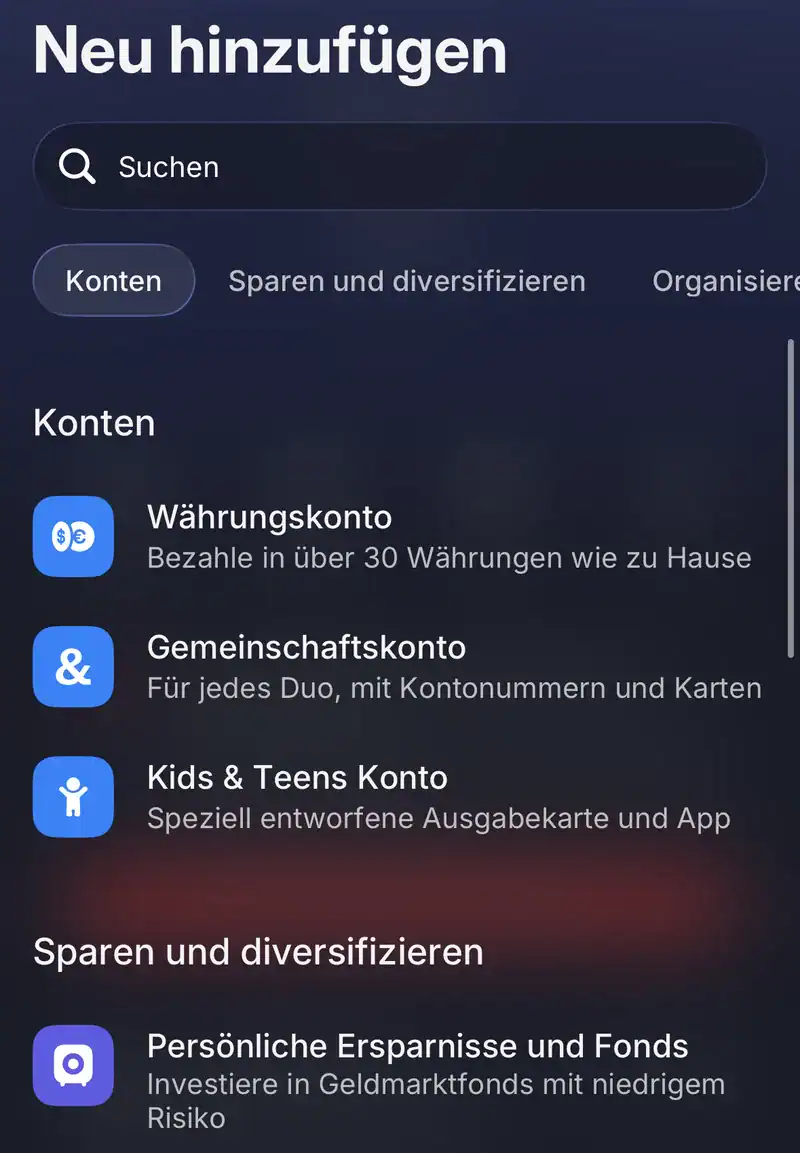
- Gemeinschaftskonto für zwei Personen, zum Beispiel fürs Ferienbudget, siehe auch Partnerkonto Vergleich
- Kinderkonto «Kids & Teens» mit eigener Karte und App
- Geldmarktfonds direkt in der App
- ETF-Sparpläne ab CHF 1 ohne Kaufkommission
- Schnelle Kontoeröffnung in der App
Revolut Nachteile und Kritik
- Keine Schweizer Bank: keine Schweizer Banklizenz und kein Schutz über esisuisse
- Kein TWINT und kein eBill
- Schweizer IBAN nicht auf deinen Namen, Kontoinhaberin ist Revolut
- Fair-Use-Limit und Wochenendzuschlag im Gratisplan
- Kundendienst: In unseren Leserkommentaren der häufigste Kritikpunkt. Das ist keine repräsentative Umfrage, zeigt aber, wo es hakt. Anrufe mit dem Support in der App bietet Revolut nur im Ultra-Abo.
Investieren und Krypto mit Revolut
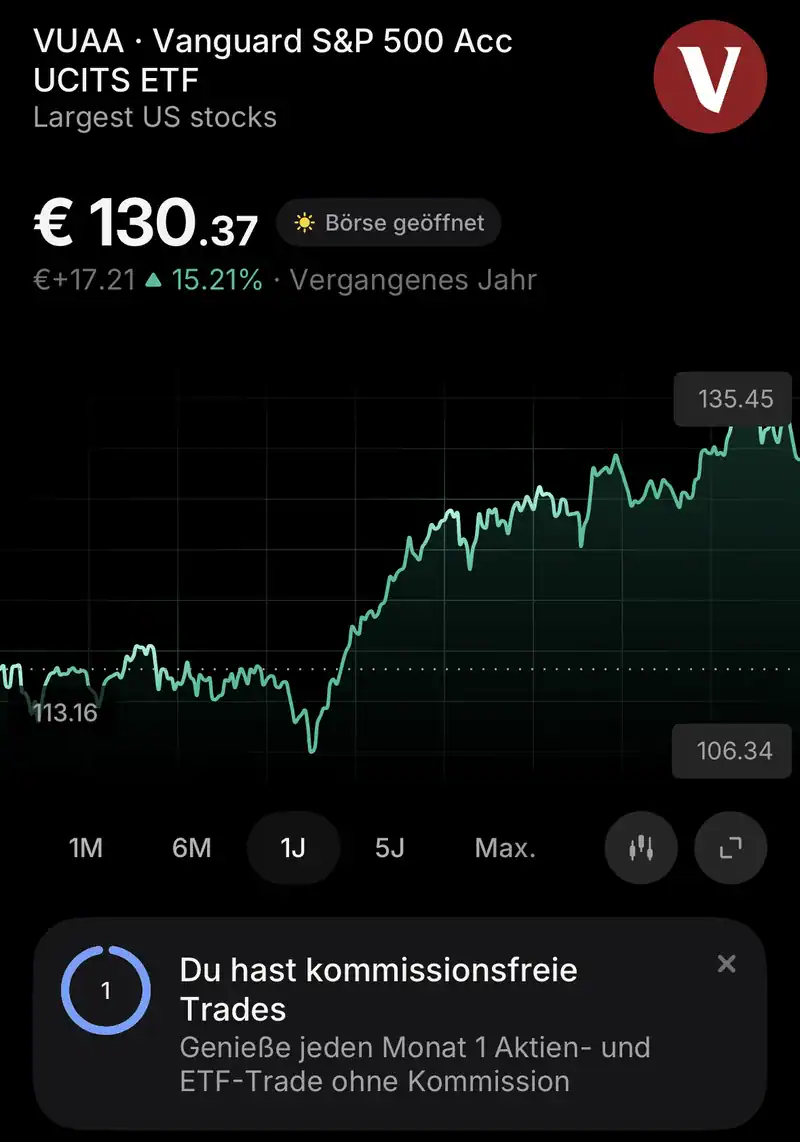
Aktien und ETFs handelst du über die Revolut Securities Europe UAB. Im Standard-Plan ist ein Aktien- oder ETF-Trade pro Monat ohne Kommission, in den bezahlten Plänen sind es mehr. Darüber zahlst du eine Kommission, die App zeigt sie vor dem Kauf an. Ausgewählte ETFs kaufst du per Sparplan ohne Kaufkommission. Wechselgebühren und die laufenden Fondskosten fallen trotzdem an.
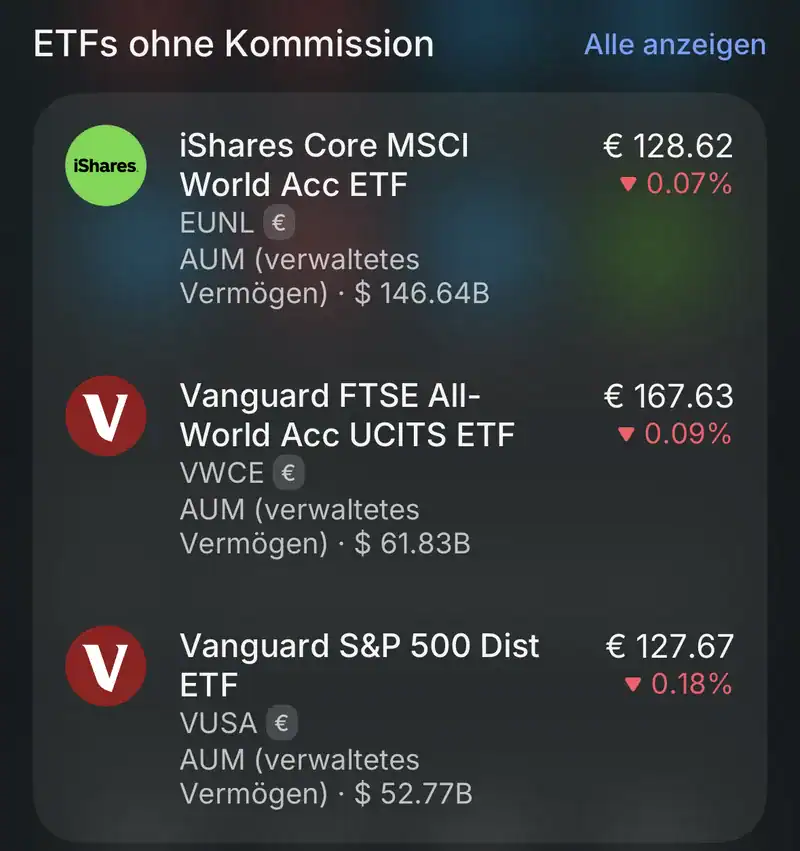
Achte auf die Währung. Bekannte ETFs wie EUNL (MSCI World) und VWCE (FTSE All-World) handelst du bei Revolut in Euro. Kaufst du mit Franken, tauschst du zuerst, und dieser Umtausch zählt im Standard-Plan auf dein Limit von CHF 1’250.
Revolut stellt Konto- und Anlageauszüge für die Steuererklärung bereit. Ob es einen direkt importierbaren Schweizer eSteuerauszug gibt, prüfst du am besten vor der Steuererklärung. Für einen langfristigen Depotaufbau lohnt sich der Blick in unseren Online-Broker Vergleich und den Ratgeber zum ETF-Sparplan in der Schweiz.
Krypto kaufst du direkt in der App. Revolut wirbt mit Gebühren ab 0 Prozent, abhängig vom Abo. Die effektiven Gebühren hängen vom Abo und der Transaktion ab, vergleiche sie vor dem Kauf mit einer spezialisierten Börse. Die Coins bleiben bei Revolut verwahrt. Wer Bitcoin langfristig halten will, findet bessere Wege im Krypto-Börsen Vergleich.
Revolut Alternativen in der Schweiz
- Für Überweisungen ins Ausland: Wise zeigt dir die Gebühr vor jeder Zahlung transparent an. Bei neon ist Wise für Auslandüberweisungen direkt in die App integriert.
- Für ein Schweizer Hauptkonto: neon und Yuh bieten eine persönliche Schweizer IBAN und den Schutz von esisuisse. Yuh hat TWINT direkt eingebaut.
- Für Euro im Alltag: Unser Eurokonto Vergleich zeigt, wo du Euro günstig hältst.
Alle Konten nebeneinander siehst du im Bankkonto Vergleich.
Fazit: Für wen lohnt sich Revolut?
Revolut lohnt sich als Zweitkonto. Für Reisen, Online-Einkäufe in Fremdwährung und ein gemeinsames Ferienbudget ist der Gratisplan ein starkes Paket. Wie günstig er für dich ist, hängt davon ab, wie viel und wann du wechselst. Der wichtigste Grund: Bis CHF 1’250 im Monat wechselst du werktags ohne Zusatzgebühr.
Als einziges Hauptkonto für Lohn, Rechnungen und Erspartes ist Revolut heute nur eingeschränkt geeignet. Es fehlen TWINT, eBill, eine Schweizer Banklizenz und der Schutz von esisuisse, und die Schweizer IBAN lautet nicht auf deinen Namen. Mit einer Schweizer Lizenz könnte Revolut mehr Alltagsfunktionen und eine Schweizer Einlagensicherung anbieten. Ob und wann das kommt, ist offen.
Nächster Schritt: Teste den Standard-Plan im nächsten Urlaub. Für dein Hauptkonto vergleichst du Schweizer Anbieter im Bankkonto Vergleich.
Häufige Fragen zu Revolut
Ist Revolut in der Schweiz kostenfrei?
Ja, der Standard-Plan kostet CHF 0. Gebühren fallen an, wenn du mehr als CHF 1’250 im Monat wechselst, am Wochenende tauschst oder mehr als CHF 200 oder fünf Bezüge am Automaten machst. Premium kostet CHF 11.99, Metal CHF 20.99 und Ultra CHF 65 pro Monat.
Ist Revolut eine Schweizer Bank?
Nein. Dein Konto führt die Revolut Bank UAB mit Banklizenz in Litauen. Revolut hat im September 2026 bei der FINMA eine Schweizer Banklizenz beantragt. Entschieden ist noch nichts.
Ist mein Geld bei Revolut sicher?
Guthaben bei der Revolut Bank UAB sind über die litauische Einlagensicherung bis EUR 100’000 pro Person geschützt, ausbezahlt in Euro. Die Schweizer Einlagensicherung esisuisse gilt nicht.
Kann ich mit Revolut TWINT nutzen?
Nein, Revolut unterstützt TWINT heute nicht. Ein TWINT-Angebot prüft Revolut für den Fall einer Schweizer Banklizenz.
Hat Revolut eine Schweizer IBAN?
Ja, für Zahlungen in Franken. Sie läuft über die Infrastruktur von PostFinance, lautet aber auf die Revolut Bank UAB und nicht auf deinen Namen. Bei jeder Überweisung braucht es deine Referenz aus der App.
Gibt es bei Revolut eine Säule 3a?
Nein. Revolut nennt die Säule 3a als mögliches Angebot nach einer Schweizer Banklizenz. Bis dahin findest du Anbieter im Säule 3a Vergleich.
Was kostet Revolut am Wochenende?
Im Standard-Plan schlägt Revolut von Freitag 17 Uhr bis Sonntag 18 Uhr New Yorker Zeit 1 Prozent auf jeden Umtausch. In Premium, Metal und Ultra entfällt der Zuschlag.
Lohnt sich Revolut Premium?
Vor allem, wenn du regelmässig grössere Beträge oder oft am Wochenende wechselst oder mehr Bargeld beziehst. Premium kostet bei Jahreszahlung CHF 125 und spart dir die 1 Prozent über dem monatlichen Gratislimit sowie den Wochenendzuschlag. Allein über den Umtausch rechnet sich das ab rund CHF 12’500 pro Jahr über dem Limit.
Wie viel Bargeld kann ich bei Revolut gratis abheben?
Im Standard-Plan CHF 200 oder fünf Bezüge pro Monat, in Premium CHF 400, in Metal CHF 800 und in Ultra CHF 2’000. Darüber kostet jeder Bezug 2 Prozent, mindestens den Gegenwert von EUR 1.
Ist die Revolut-Karte eine Kreditkarte?
Nein. Schweizer Privatkunden erhalten eine Debitkarte. Jede Zahlung geht direkt von deinem Guthaben ab, eine Kreditlimite gibt es nicht.
Warum will Revolut meine AHV-Nummer?
Die AHV-Nummer dient in der Schweiz als Steueridentifikationsnummer. Revolut braucht sie, um deine Steueransässigkeit festzuhalten und Kontodaten im automatischen Informationsaustausch (AIA) zu melden. Die Daten gehen an die Steuerbehörde in Litauen und von dort an die Schweiz. Revolut kann weitere Steuerangaben verlangen. Welche Folgen fehlende Angaben haben, hängt vom Einzelfall ab. Dein Revolut-Konto gehört so oder so in deine Steuererklärung.
Stand der Angaben: 3. November 2026. Quellen: Revolut Hilfe-Center Schweiz, Revolut Medienmitteilung vom 16. September 2026, NZZ. Keine Anlageberatung.