Seit dem 19. Oktober 2026 gibt es eine neue digitale Säule 3a. findependent verlangt 0.29 % pro Jahr und liegt damit unter finpension, VIAC und frankly. Der Abstand beträgt nur ein Zehntelprozent. In unserem Rechenbeispiel macht das über 35 Jahre trotzdem rund CHF 10’000 aus.
Wir haben alle 15 Anlagelösungen Fonds für Fonds durchgerechnet. Dabei zeigt sich: Die 0.29 % stimmen nicht in jeder Strategie. Und der eigentliche Vorteil steckt nicht in der Gebühr, sondern in den Fonds.
Das Wichtigste in Kürze
- 0.29 % pro Jahr inklusive Fondskosten. Das ist günstiger als finpension, VIAC und frankly.
- Effektiv 0.29 % nur bei 99 % Aktien. In den Strategien mit 20 bis 80 % Aktien steckt, wie bei anderen Anbietern, ein Immobilienfonds mit Zusatzkosten. Dann landest du bei rund 0.36 %.
- Spezielle Vorsorgefonds (IPF) für US- und Japan-Aktien. Auf deren Dividenden verlierst du keine Quellensteuer. Im Fokus «Global» betrifft das 64 % deines Portfolios.
- Neu, ohne eigene Performance-Historie. Die Wertschriften liegen bei der ZKB und gehören der rechtlich getrennten Vorsorgestiftung.
- Mit dem Code «schwiizer3a» sind die ersten CHF 2’000 dauerhaft von der Verwaltungs- und Depotgebühr befreit.
findependent 3a auf einen Blick
findependent kennst du vielleicht als App zum Anlegen im freien Vermögen, unseren findependent Erfahrungsbericht dazu findest du hier. Gemäss eigenen Angaben nutzen sie über 30’000 Kundinnen und Kunden. Für die Säule 3a hat findependent eine eigene Vorsorgestiftung mit Sitz in Aarau gegründet. Die Fonds kommen von Swisscanto, verwahrt werden sie bei der Zürcher Kantonalbank.
| Merkmal | findependent 3a |
|---|---|
| Gebühr | 0.29 % pro Jahr, Fondskosten (TER) inklusive |
| Fonds | Swisscanto-Indexfonds, Klassen ohne TER |
| Aktienquote | 20 % bis 99 % |
| Anlagefokus | Standard, Schweiz oder Global |
| Fertige Lösungen | 5 Risikostufen × 3 Fokusse = 15 Varianten |
| Eigene Lösung | aus 33 Indexfonds |
| Portfolios | bis zu 5, für gestaffelten Bezug |
| Mindestbetrag | CHF 1 |
| Handel | wöchentlich, meist dienstags |
| Cash-Anteil | 1 % |
| Depotbank | Zürcher Kantonalbank |
| 3a-Konto | nein, nur Wertschriften |
| Freizügigkeit | geplant |
findependent Gebühren im Klartext
In den 0.29 % steckt fast alles: Verwaltung, Depot, Stiftung, Transaktionen, Strategiewechsel und Einzahlungen. Auch die Fondskosten sind drin, denn findependent nutzt Fondsklassen mit einer TER von 0.00 %.
Dazu fallen zwei Kosten weg, die du von ETF-Lösungen kennst:
- Keine Wechselgebühren: Die Fonds werden in Franken gehandelt.
- Keine Stempelsteuer und Börsenabgaben: Es sind Indexfonds, keine ETFs.
Beim Kauf und Verkauf zahlst du keine sichtbaren Gebühren. Wie bei allen Anbietern mit Swisscanto-Indexfonds liegt der Ausgabepreis leicht über dem Fondswert. So tragen nicht die übrigen Anleger deine Handelskosten.
Das Währungsrisiko bleibt aber. Steckt ein Fonds in US-Aktien, schwankt sein Wert mit dem Dollar, auch wenn du ihn in Franken kaufst.
Bei 50’000 Franken zahlst du rund CHF 145 pro Jahr. Bei finpension wären es mit 0.39 % rund CHF 195, bei VIAC mit bis zu 0.44 % rund CHF 220.
Eine Ausnahme gibt es: der Immobilienanteil. In allen Strategien mit 20 bis 80 % Aktien stecken 10 % Schweizer Immobilien, angelegt über den «Swisscanto Index Real Estate Fund Switzerland indirect». Der Fonds selbst hat eine TER von 0.00 %. Er kauft aber börsenkotierte Schweizer Immobilienfonds, und die haben eigene laufende Kosten. Gemäss Basisinformationsblatt des Fonds liegen sie aktuell bei 0.71 %. Auf 10 % des Portfolios sind das rund 0.07 % zusätzlich.
Bei 99 % Aktien zahlst du 0.29 %. In den Strategien mit 20 bis 80 % Aktien sind es rund 0.36 %.
findependent weist das transparent aus und hat es uns auf Nachfrage bestätigt. Fairerweise: Diesen oder einen vergleichbaren Immobilienfonds setzen auch andere digitale 3a-Anbieter ein, etwa finpension und VIAC mit 4 bis 5 % Anteil. Auch dort kommen so rund 0.03 bis 0.05 % dazu, die nur in einer Fussnote stehen. findependent bleibt damit günstiger als finpension. Der Unterschied: findependent legt die 10 % Immobilien komplett in der Schweiz an, finpension und VIAC einen Teil davon im Ausland.
Was 0.1 % Gebühr über 35 Jahre ausmachen
Ein Rechenbeispiel: Du zahlst 35 Jahre lang CHF 6’000 pro Jahr ein. Die Anlagen bringen 4.5 % pro Jahr vor Gebühren. Gleiche Rendite bei allen Anbietern, nur die Gebühr ist verschieden.
| Gebühr pro Jahr | Guthaben nach 35 Jahren | Unterschied zu 0.29 % |
|---|---|---|
| 0.29 % (findependent, 99 % Aktien) | rund CHF 480’000 | Basis |
| 0.39 % (finpension) | rund CHF 470’000 | rund CHF 10’000 weniger |
| 0.44 % (VIAC, maximal) | rund CHF 465’000 | rund CHF 15’000 weniger |
| 1.10 % (Beispiel teurer Bankfonds) | rund CHF 406’000 | rund CHF 74’000 weniger |
Die Zahlen zeigen zwei Dinge. Der Schritt vom Bankfonds zu einer digitalen 3a bringt viel. Der Schritt zwischen den digitalen Anbietern bringt deutlich weniger. Zehntausend Franken sind trotzdem kein Rundungsfehler.
Die Gebühr ist aber nicht alles. Die Rechnung nimmt bei allen Anbietern dieselbe Rendite an. In Wirklichkeit entscheidet die Strategie meist mehr: Aktienquote, Anteil Schweiz, Währungen und welche Fonds drinstecken. Schon 0.5 % mehr oder weniger Rendite pro Jahr wiegen jeden Gebührenunterschied zwischen den digitalen Anbietern mehrfach auf. Wähl zuerst die Strategie, die zu dir passt, und erst dann den günstigsten Anbieter dafür.
Gebühren bei Bezug und Sonderfällen
| Fall | Kosten |
|---|---|
| Einzahlung, Strategiewechsel | kostenfrei |
| Bezug bei Pensionierung | kostenfrei |
| Transfer zu einer anderen Vorsorgeeinrichtung | kostenfrei |
| Vorbezug für Wohneigentum (WEF) | CHF 500 pro Fall |
| Verpfändung | CHF 500 pro Fall |
| Bezug bei Wegzug ins Ausland | CHF 750 pro Fall |
| Bezug für Selbständigkeit | CHF 750 pro Fall |
| Ausserordentlicher Aufwand | CHF 200 pro angefangene Stunde |
Planst du in den nächsten Jahren einen WEF-Vorbezug, rechne die CHF 500 mit ein. Bei frankly ist der WEF-Vorbezug zum Beispiel kostenfrei.
Die 15 Anlagelösungen im Detail
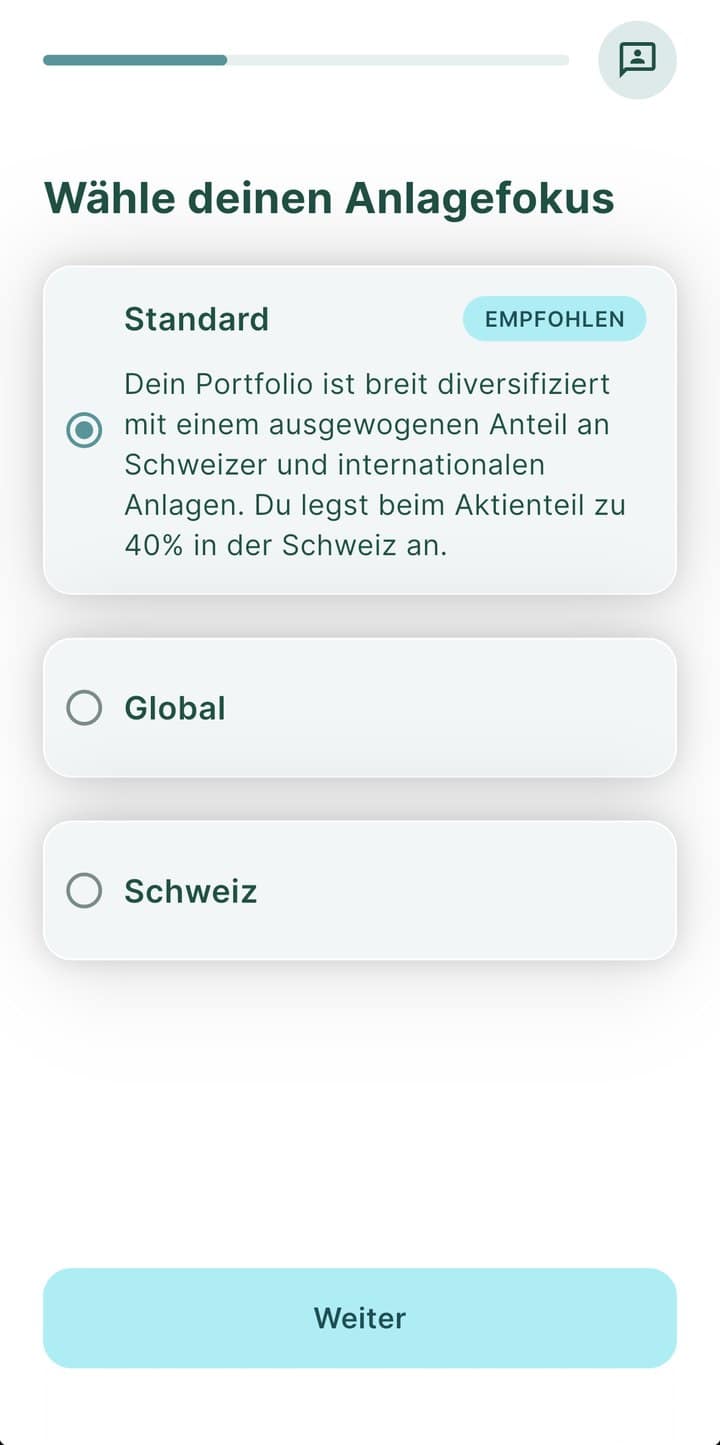
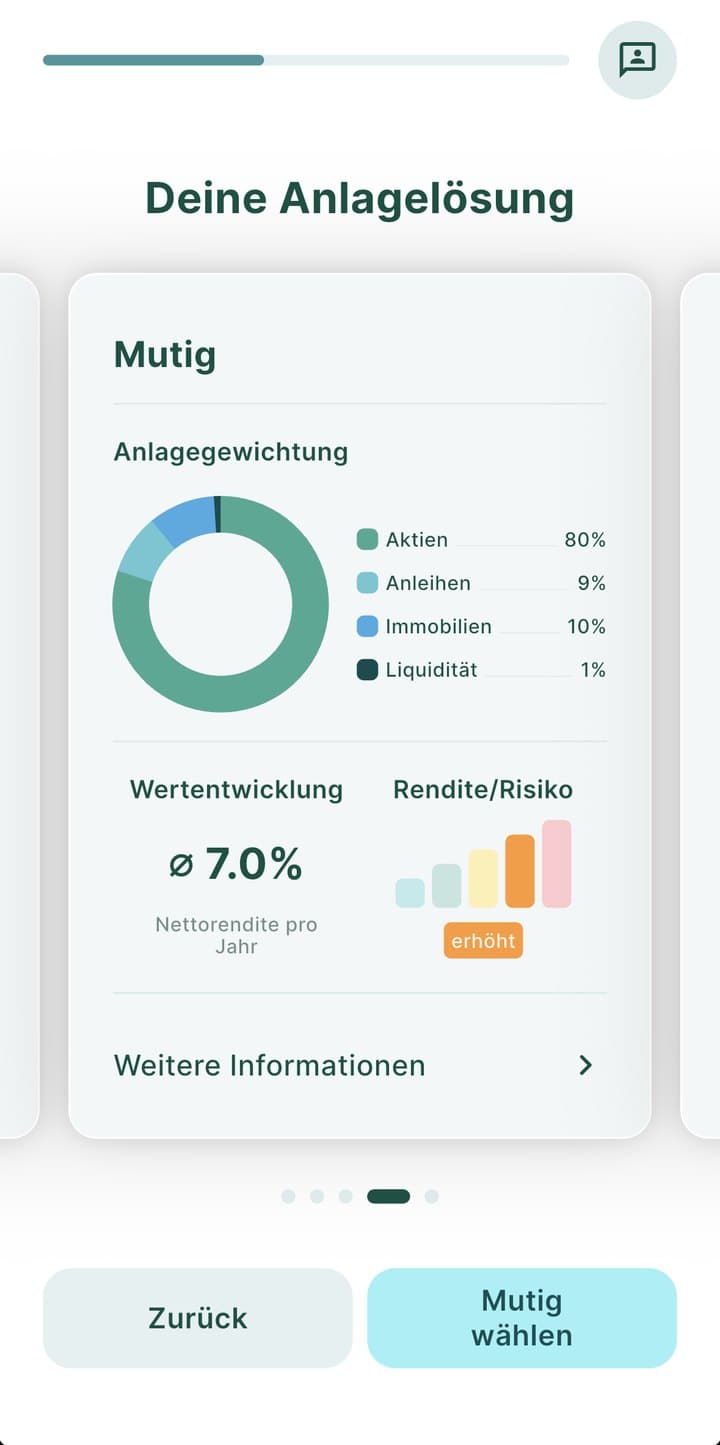
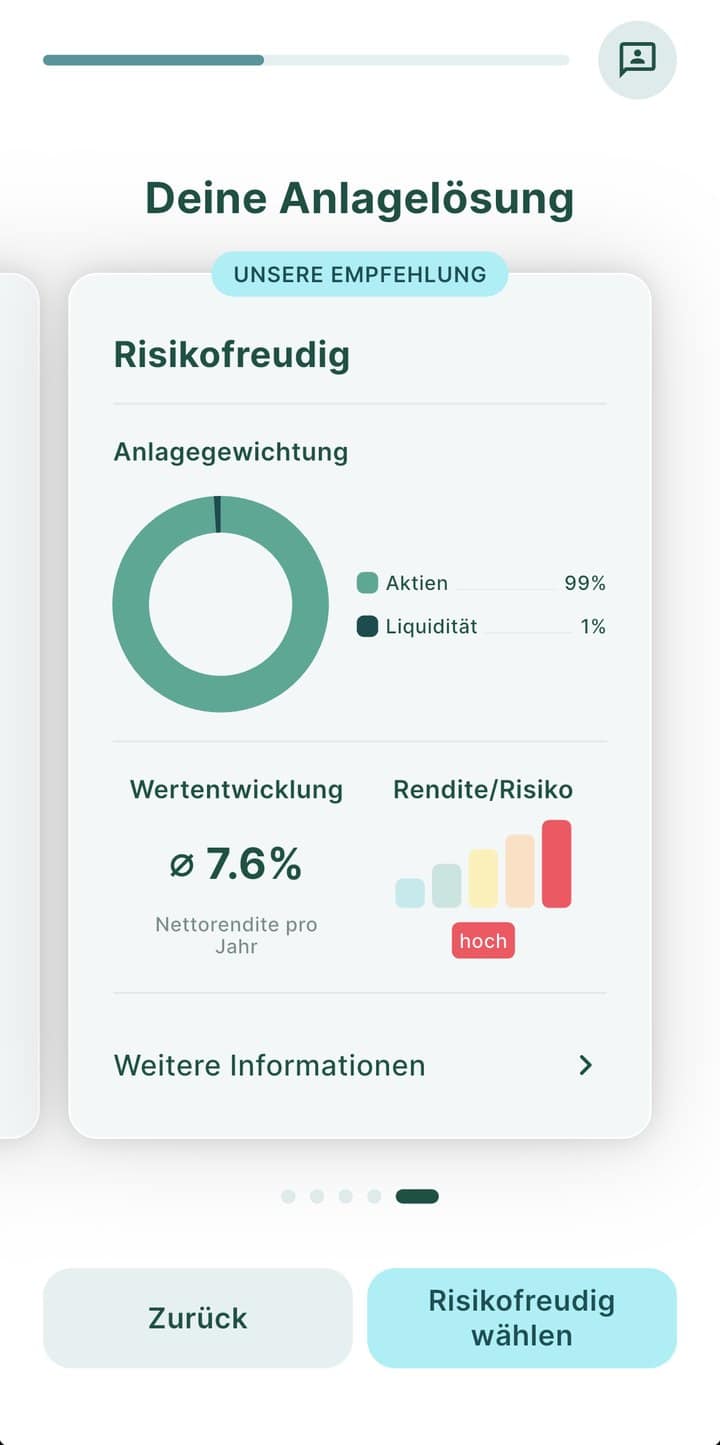
Du wählst eine von fünf Risikostufen: Vorsichtig (20 % Aktien), Bedacht (40 %), Ausgeglichen (60 %), Mutig (80 %) oder Risikofreudig (99 %). Dazu kommt einer von drei Fokussen. Er bestimmt, wie viel vom Aktienanteil in der Schweiz liegt.
| Risikostufe | Aktien | Anleihen | Immobilien CH | Gold | Kosten pro Jahr |
|---|---|---|---|---|---|
| Vorsichtig | 20 % | 59 % | 10 % | 10 % | rund 0.36 % |
| Bedacht | 40 % | 44 % | 10 % | 5 % | rund 0.36 % |
| Ausgeglichen | 60 % | 29 % | 10 % | 0 % | rund 0.36 % |
| Mutig | 80 % | 9 % | 10 % | 0 % | rund 0.36 % |
| Risikofreudig | 99 % | 0 % | 0 % | 0 % | 0.29 % |
- Standard: 40 % der Aktien in der Schweiz
- Schweiz: 80 % der Aktien in der Schweiz, Anleihen nur in Franken
- Global: 10 % der Aktien in der Schweiz
40 % Schweiz im Fokus «Standard» ist bewusst viel. Für eine Vorsorge in Franken hat das Vorteile: weniger Währungsrisiko und Firmen, die du kennst. Dafür hängt mehr an einem kleinen Markt mit einigen sehr grossen Titeln. Willst du international breiter anlegen, nimmst du «Global» mit 10 % Schweiz. Wie viel Schweiz zu dir passt, ist eine Frage der Strategie, nicht von richtig oder falsch.
So sieht die Variante mit 99 % Aktien in den drei Fokussen aus. Die Angaben stammen aus der Fondsliste, die uns findependent vor dem Start geschickt hat.
| Region (99 % Aktien) | Standard | Global | Schweiz |
|---|---|---|---|
| Schweiz, grosse Firmen | 29.7 % | 7.4 % | 59.4 % |
| Schweiz, kleine und mittlere Firmen | 9.9 % | 2.5 % | 19.8 % |
| USA (IPF) | 39.7 % | 59.6 % | 13.2 % |
| Europa ohne Schweiz | 9.2 % | 13.7 % | 3.1 % |
| Japan (IPF) | 3.1 % | 4.7 % | 1.0 % |
| Schwellenländer | 7.4 % | 11.1 % | 2.5 % |
| Cash | 1 % | 1 % | 1 % |
| Anteil IPF-Fonds | 42.8 % | 64.3 % | 14.2 % |
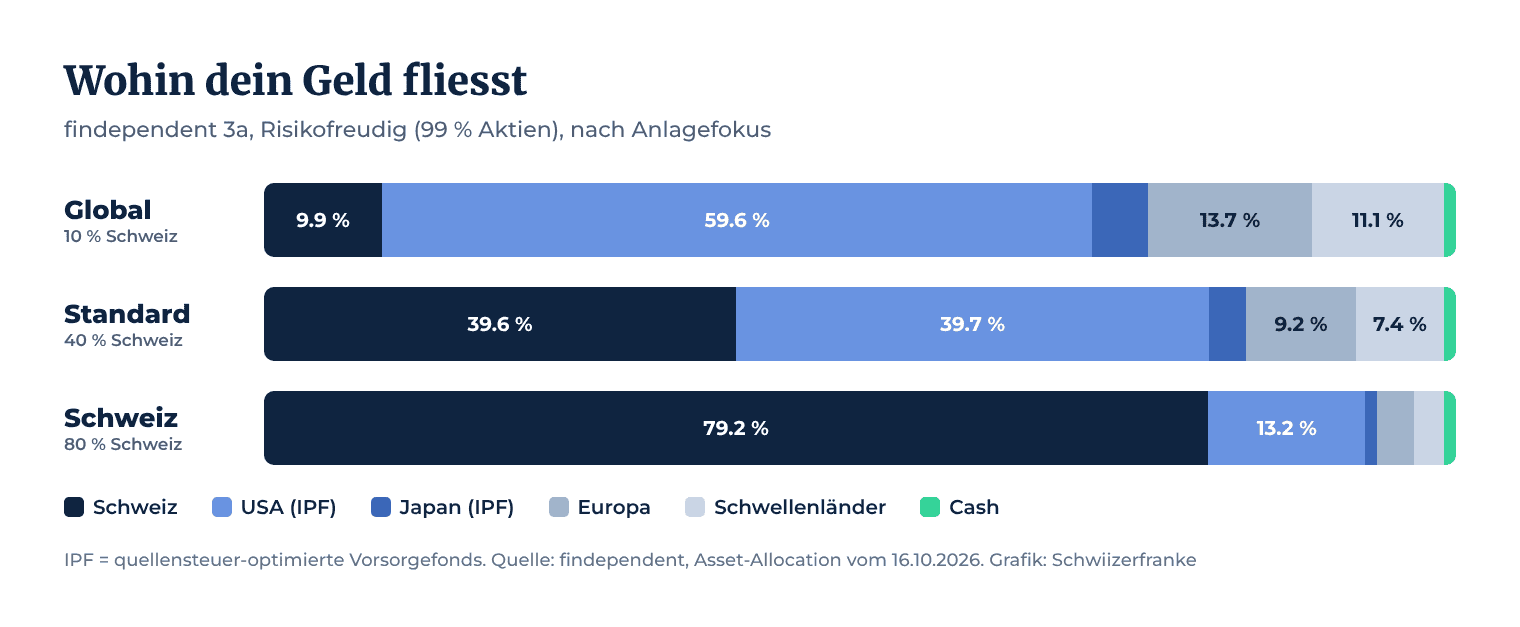
Der Schweizer Teil besteht aus grossen sowie kleinen und mittleren Firmen im Verhältnis 3 zu 1. Damit ist er breiter abgestützt als der SMI mit seinen 20 grössten Firmen.
Die Anleihen sind grösstenteils Franken-Anleihen. In den Fokussen Standard und Global stecken bei 40 bis 80 % Aktien zusätzlich 2 bis 4 % Schwellenländer-Anleihen in Hartwährungen wie dem US-Dollar.
Die meisten Aktienfonds und mehrere Anleihenfonds der fertigen Lösungen gehören zur Swisscanto-Reihe «Responsible». Sie berücksichtigen Nachhaltigkeitskriterien und schliessen bestimmte Firmen aus. Die TER bleibt bei 0.00 %. Wer das nicht will, findet in der eigenen Anlagelösung auch Fonds ohne diesen Filter.
Tipp: Ist deine 3a langfristig angelegt, schau dir die Risikostufe «Risikofreudig» an. Nur dort gibt es keine Immobilien mit Zusatzkosten, und die 0.29 % gelten vollständig. Investiere aber nur Geld, das du lange nicht brauchst, und wähle die Aktienquote passend zu deinem Anlagehorizont.
IPF-Fonds einfach erklärt
Zahlt eine US-Firma eine Dividende, behalten die USA einen Teil als Quellensteuer zurück. Bei vielen gewöhnlichen Schweizer Aktienfonds bleiben so 15 % jeder US-Dividende hängen. Dieses Geld arbeitet nicht mehr für dich. Spezielle Vorsorgefonds können diese Belastung vermeiden.
Für Pensionskassen und 3a-Stiftungen gilt eine Ausnahme. Gemäss Doppelbesteuerungsabkommen zwischen der Schweiz und den USA zahlen sie seit 2020 auf US-Dividenden gar keine Quellensteuer. Damit sie das nutzen können, legt Swisscanto spezielle Fonds auf, die nur Vorsorgeeinrichtungen kaufen dürfen. Das sind die IPF-Fonds, «IPF» steht für «Institutional Pension Fund». Eine ähnliche Regel gibt es für Japan.
Was der IPF-Vorteil bringt
Was das ausmacht, zeigt eine einfache Rechnung. US-Aktien werfen derzeit rund 1 bis 1.5 % Dividende pro Jahr ab. 15 % davon sind etwa 0.15 bis 0.2 %. So viel Rendite pro Jahr kann ein IPF-Fonds auf dem US-Aktienanteil gutmachen, verglichen mit einem gewöhnlichen Fonds.
In unserem Säule 3a Vergleich haben wir zwei Swisscanto-Fonds auf denselben Auslandindex verglichen, einmal mit und einmal ohne IPF. Die IPF-Variante lag über ein bis zehn Jahre rund 0.3 bis 0.4 % pro Jahr vorne. Das sind historische Werte zweier Fonds, keine Garantie.
Wie viel davon bei findependent ankommt
Der Vorteil wirkt nur auf den Teil, der in IPF-Fonds liegt. Im Fokus «Global» sind das 64 % des Portfolios, im Fokus «Standard» 43 % und im Fokus «Schweiz» nur 14 %. Rein rechnerisch ergibt das bei «Global» eine Grössenordnung von 0.1 bis 0.25 % pro Jahr gegenüber einer Lösung ohne IPF-Fonds. Das ist eine Schätzung, keine nachgewiesene Mehrrendite.
Zwei Punkte zur Einordnung. In den fertigen Lösungen setzt findependent IPF-Fonds für die USA und Japan ein. Für Europa und die Schwellenländer gibt es keine eigenen IPF-Fonds. Sie laufen deshalb über normale Fondsklassen, wie bei finpension, VIAC und frankly auch. Und der Vorteil ist nicht exklusiv: finpension, VIAC und frankly nutzen ebenfalls institutionelle Vorsorgefonds. findependent schliesst damit zu den besten Anbietern auf, bei tieferer Gebühr.
Eigene Anlagelösung mit 33 Fonds
Statt einer fertigen Lösung kannst du dein Portfolio aus 33 Indexfonds selbst zusammenstellen. Dort gibt es zusätzliche IPF-Fonds für «World ex CH» und für kleine Firmen weltweit, je mit und ohne Nachhaltigkeitsfilter. Dazu kommen Fonds für Kanada, Pazifik ohne Japan, Immobilien in Nordamerika, Europa und Asien sowie weitere Anleihen.
Zwei Regeln gelten. Deine Aktienquote darf höchstens 10 Prozentpunkte vom Ergebnis des Risikofragebogens abweichen. Und jeder Fonds hat eine maximale Gewichtung. Landest du im Fragebogen bei «Risikofreudig», kannst du deine Aktien weltweit frei verteilen.
Für die meisten reicht eine fertige Lösung. Wer bewusst einen globalen Kern mit IPF-Fonds und eine eigene Schweizer Beimischung will, hat mit 33 Fonds viel Spielraum.
findependent vs. finpension, VIAC und frankly
| findependent | finpension | VIAC | frankly | |
|---|---|---|---|---|
| Gebühr pro Jahr | 0.29 % | 0.39 bis 0.42 % | bis rund 0.44 % | 0.43 % |
| Max. Aktienquote | 99 % | 99 % | 99 % | 95 % |
| Portfolios | 5 | 5 | 5 | 5 |
| Institutionelle Vorsorgefonds | ja, IPF für USA und Japan | ja | überwiegend | ja |
| Eigene Performance-Historie | neu seit 2026 | mehrere Jahre | mehrere Jahre | mehrere Jahre |
Bei den Gebühren liegt findependent vorne, am deutlichsten mit 99 % Aktien. Bei tieferen Aktienquoten ist der Vorsprung kleiner, weil findependent mehr Schweizer Immobilien beimischt. Der grösste Unterschied ist das Alter: Die anderen drei Anbieter haben eine mehrjährige Geschichte mit echten Zahlen, findependent startet bei null.
Die Gebühr allein entscheidet aber nicht. Die Anbieter unterscheiden sich auch bei der Strategie: wie viel Schweiz drin ist, ob Nachhaltigkeitsfilter gesetzt sind, ob es ein 3a-Konto gibt und wie frei du eigene Fonds wählen kannst. Wähl den Anbieter, dessen Strategie zu dir passt. Liegen zwei gleichauf, gibt die tiefere Gebühr den Ausschlag.
Alle Anbieter im Detail findest du in unserem Säule 3a Vergleich und in den Erfahrungsberichten zu finpension 3a, VIAC und frankly.
Wie sicher ist dein Geld?
Dein 3a-Geld gehört nicht findependent, sondern der «findependent 3a Vorsorgestiftung». Die Stiftung ist rechtlich von der Findependent AG getrennt und steht unter der BVG- und Stiftungsaufsicht des Kantons Aargau. Geht die Findependent AG in Konkurs, fällt dein 3a-Guthaben nicht in deren Konkursmasse. Vor Kursverlusten schützt das nicht.
Die Wertschriften werden bei der Zürcher Kantonalbank verwahrt und gehören der Stiftung, nicht der Bank. Bei einer Bankpleite bleiben sie deshalb unangetastet. Der Cash-Anteil von rund 1 % liegt bei der Hypothekarbank Lenzburg. Vorsorgeguthaben sind im Konkurs einer Bank bis CHF 100’000 pro Person privilegiert, zusätzlich zum Schutz deiner privaten Bankkonten. Die Findependent AG selbst hat seit Februar 2026 eine Bewilligung der FINMA als Wertpapierhaus.
Offen ist etwas anderes. findependent peilt 20’000 3a-Kunden bis Ende 2027 an. Ob die 0.29 % langfristig unverändert bleiben, kann heute niemand sagen. Das gilt aber für jeden Anbieter, und ein Wechsel ist bei findependent kostenfrei.
Die Schwächen von findependent 3a
- Keine eigene Performance-Historie: nur Rückrechnungen, noch keine echten Zahlen.
- Kein 3a-Konto: nur Wertschriften. Ein Konto ist möglich, aber nicht geplant.
- WEF-Vorbezug kostet CHF 500.
- Nachhaltigkeitsfilter fix in den fertigen Lösungen, ohne Filter nur mit eigener Lösung.
Code «schwiizer3a» und Lancierungsangebot
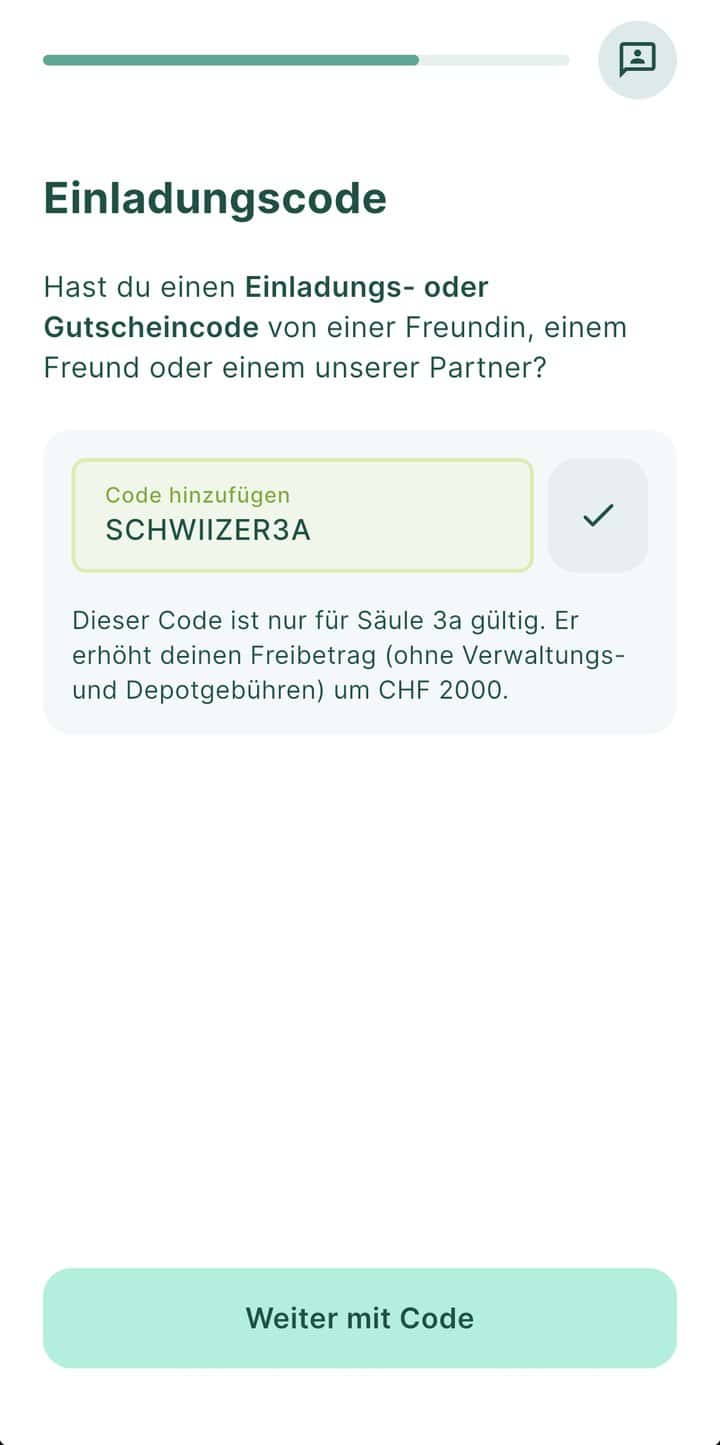
Mit dem Code «schwiizer3a» sind die ersten CHF 2’000 deines 3a-Guthabens dauerhaft von der Verwaltungs- und Depotgebühr befreit. Ohne Code gibt es bei der 3a keine Gebührenbefreiung. Du erfasst den Code direkt nach dem Download der App, gleich nach dem Setzen des Passworts. Die App bestätigt ihn sofort und zeigt den Freibetrag später nochmals im 3a-Bereich an.
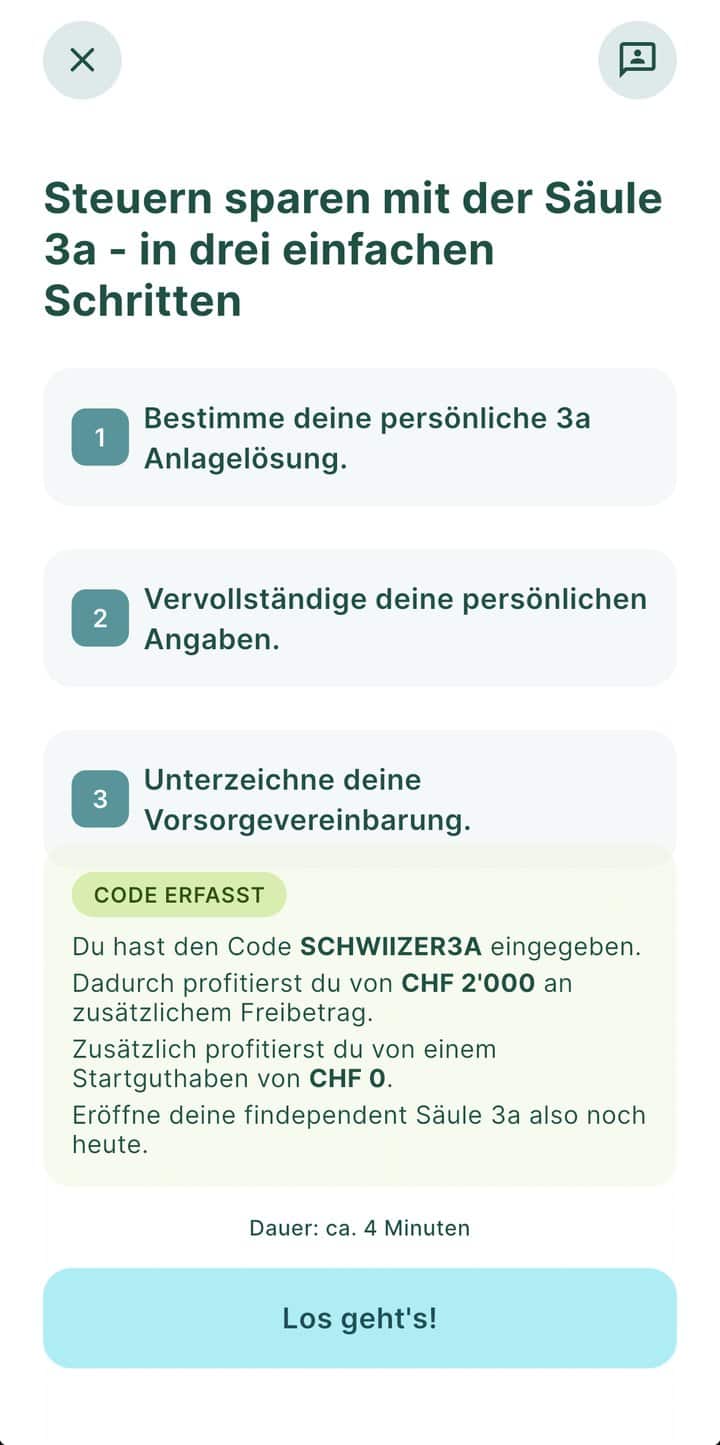
- Pro Person gilt nur ein Code, entweder für die 3a oder für Invest.
- Bist du schon Kunde bei findependent Invest, kannst du deinen Freibetrag gemäss schriftlicher Auskunft von findependent in die 3a übertragen.
- Transferaktion: Wer bestehendes 3a-Guthaben bis 28. Februar 2027 zu findependent überträgt, zahlt bis 30. Juni 2027 keine Verwaltungsgebühr, auf das gesamte 3a-Vermögen. Das gilt auch für bestehende Kunden.
Alle Bedingungen zum Code und eine Anleitung mit Screenshots findest du auf unserer Seite zum findependent 3a Gutscheincode.
Transparenz: Eröffnest du über diesen Link, erhält Schwiizerfranke eine Vergütung. Du bezahlst dafür nichts, sondern erhältst den Vorteil. Unsere Einschätzung in diesem Beitrag ist unabhängig davon.
Eröffnung im Test
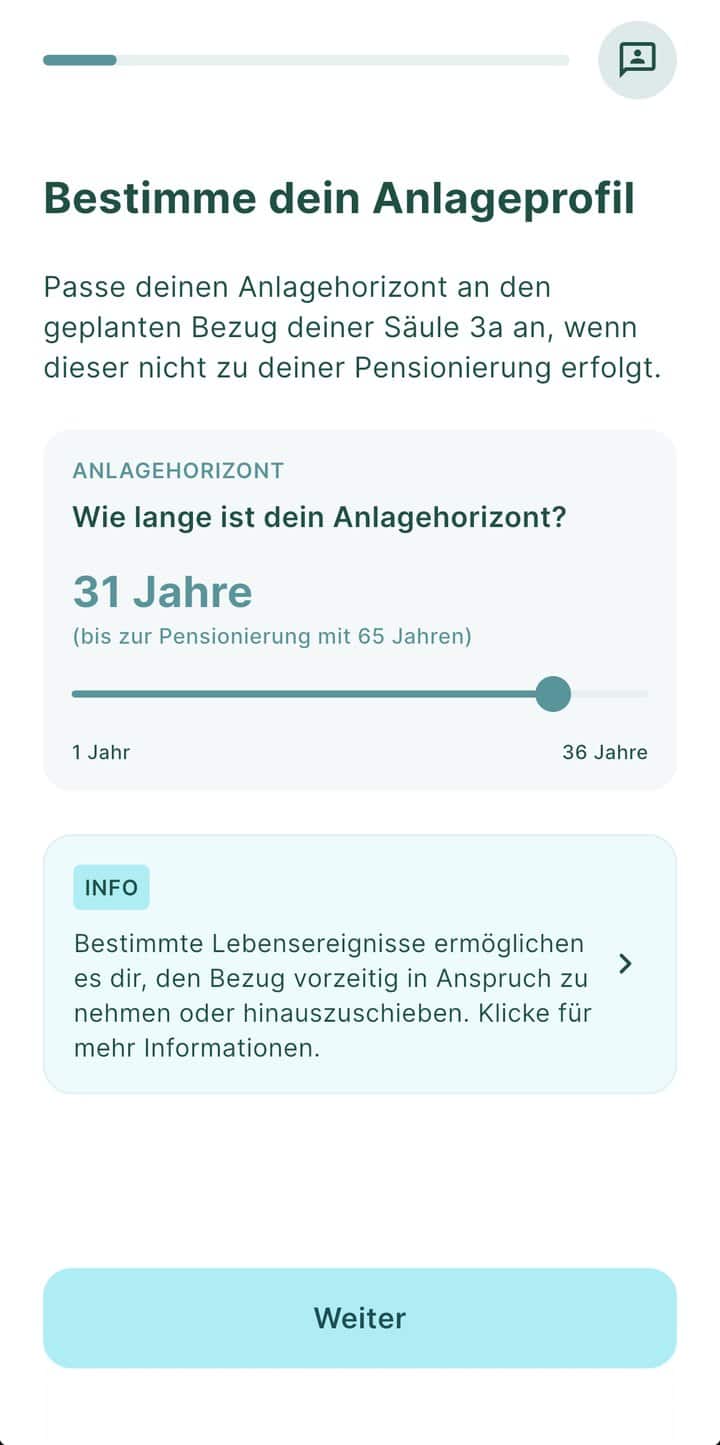
Wir haben die findependent 3a am 20. Oktober 2026 selbst in der App eröffnet. Die App rechnet mit rund vier Minuten, und das passt. Das Onboarding ist sehr schnell und intuitiv, jeder Schritt erklärt sich von selbst.
- App herunterladen, Passwort setzen und gleich danach den Code «schwiizer3a» erfassen.
- Anlagehorizont festlegen. Die App schlägt die Jahre bis zur Pensionierung vor, du kannst sie anpassen.
- Anlagefokus und Risikostufe wählen.
- Persönliche Angaben ergänzen und die Vorsorgevereinbarung digital unterschreiben.
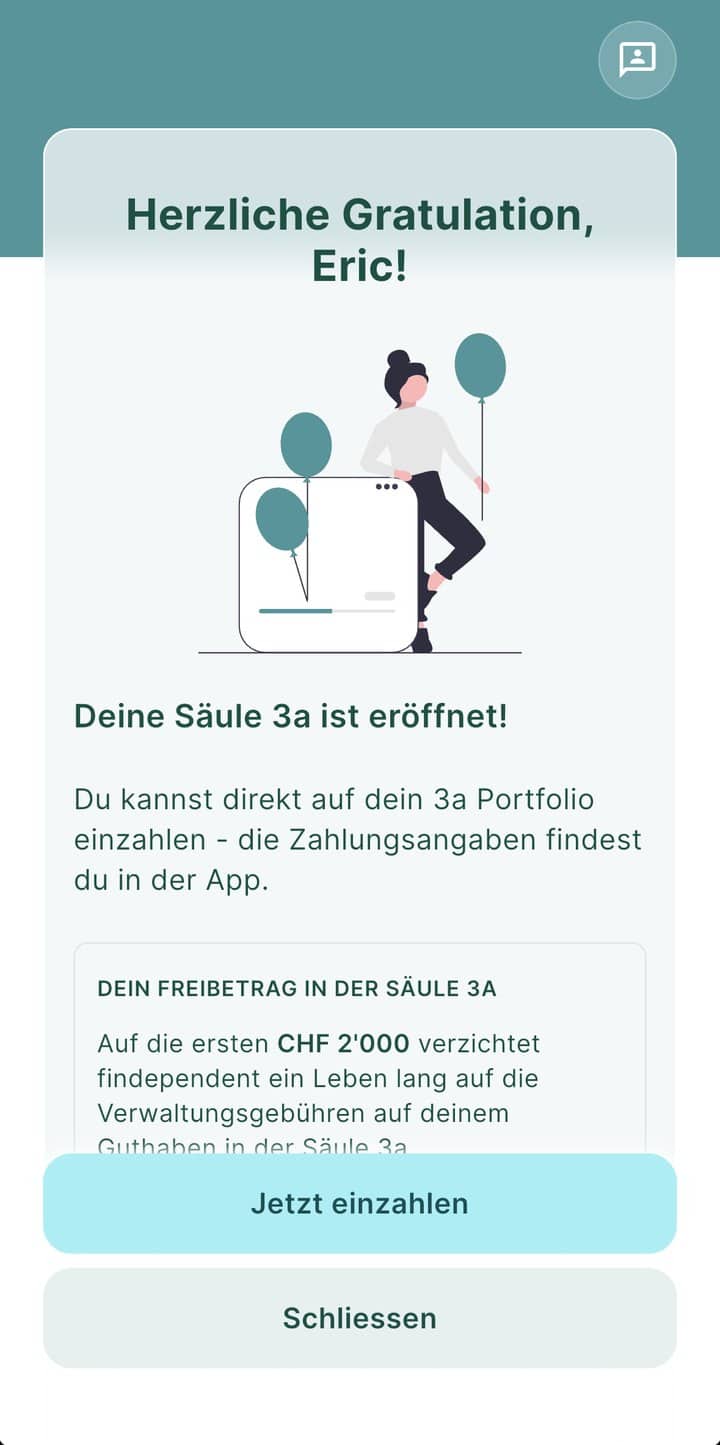
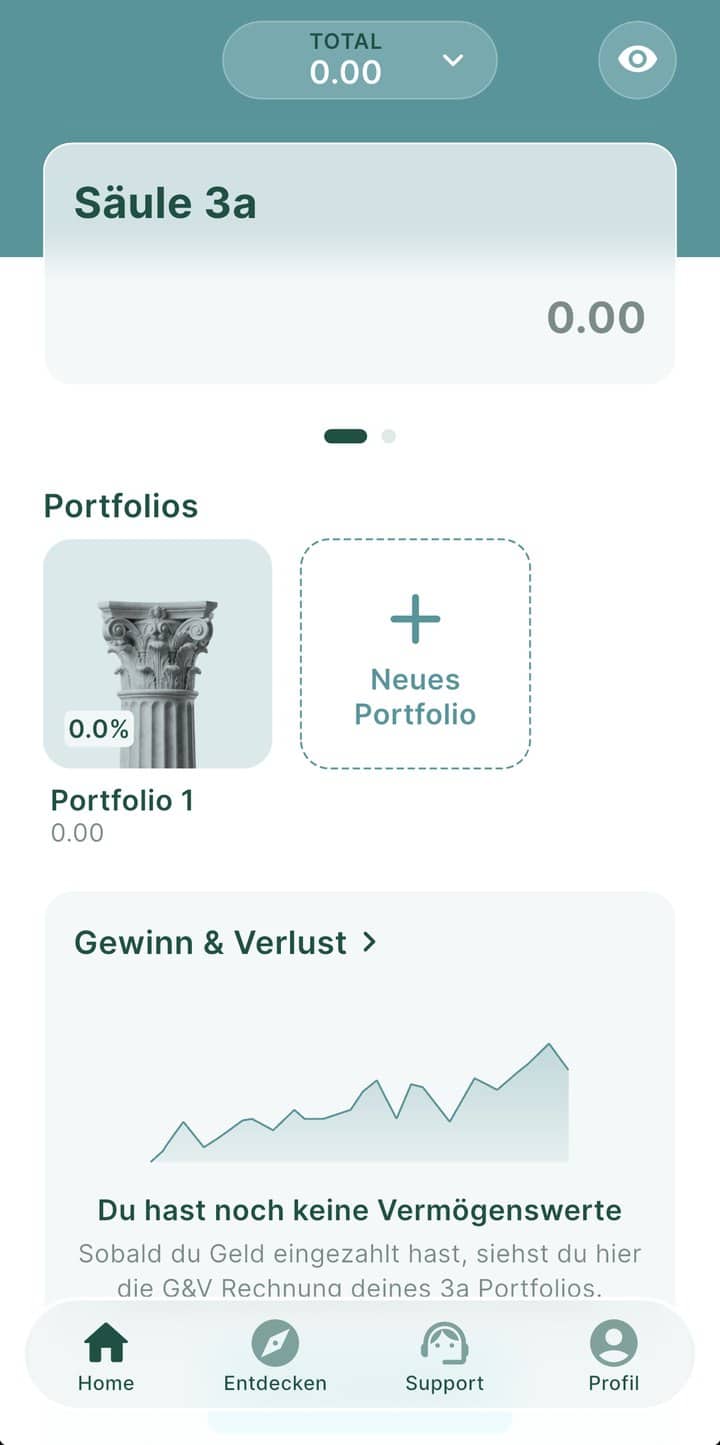
Eine Video-Identifikation war nicht nötig. findependent hält das Onboarding bewusst kurz und prüft die Identität erst bei einer Auszahlung, mit einer Kopie von ID oder Pass. Kurz nach der Eröffnung kam die Bestätigung per Mail, mit der IBAN für die Einzahlung.
Unter «Einzahlen» findest du drei Wege:
- Laufendes Jahr: Du zahlst per QR-Rechnung ein.
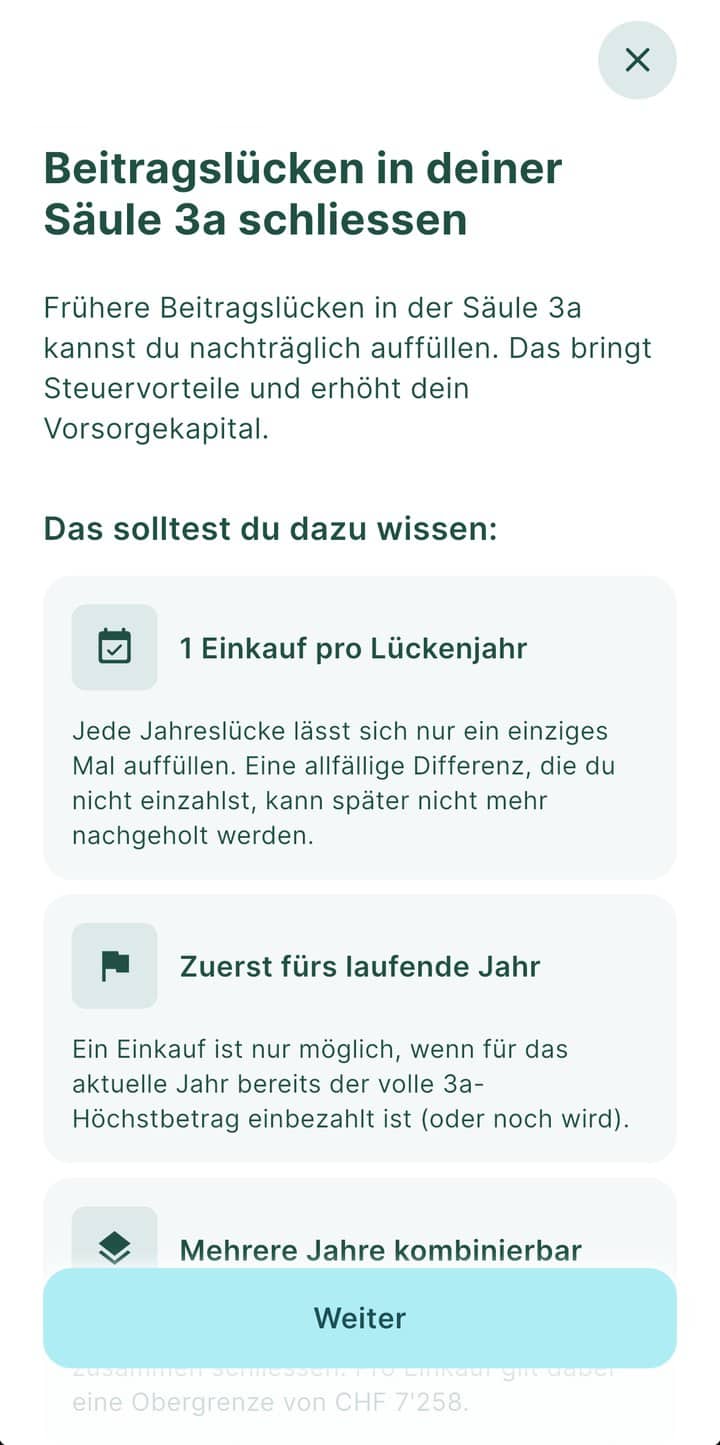
- Lücken aus Vorjahren: möglich für Lücken ab dem Jahr 2025 und nur, wenn du im laufenden Jahr bereits den vollen Betrag einbezahlt hast.
- Transfer: Du überträgst dein bestehendes 3a-Guthaben.
Die App berechnet dir dein Nachzahlungspotenzial und erklärt die Regeln, etwa dass jede Jahreslücke nur einmal aufgefüllt werden kann.
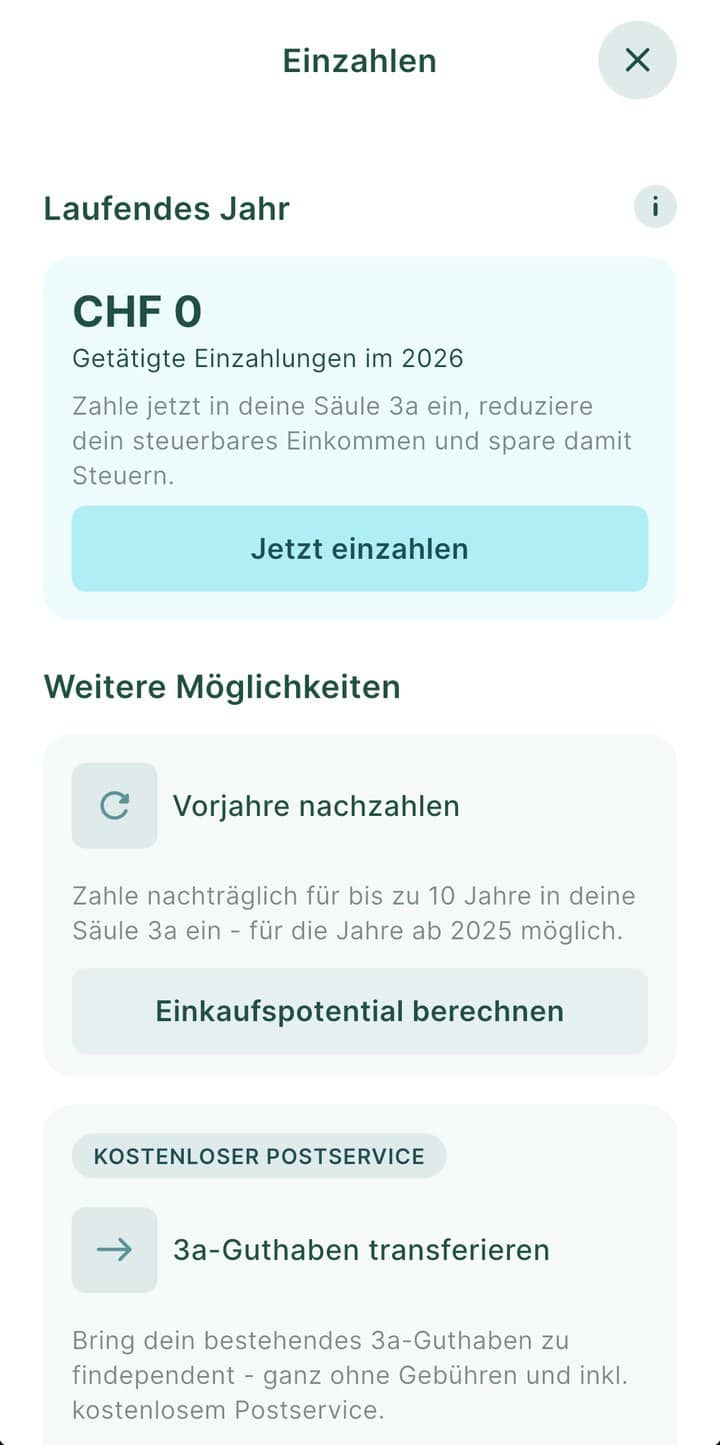
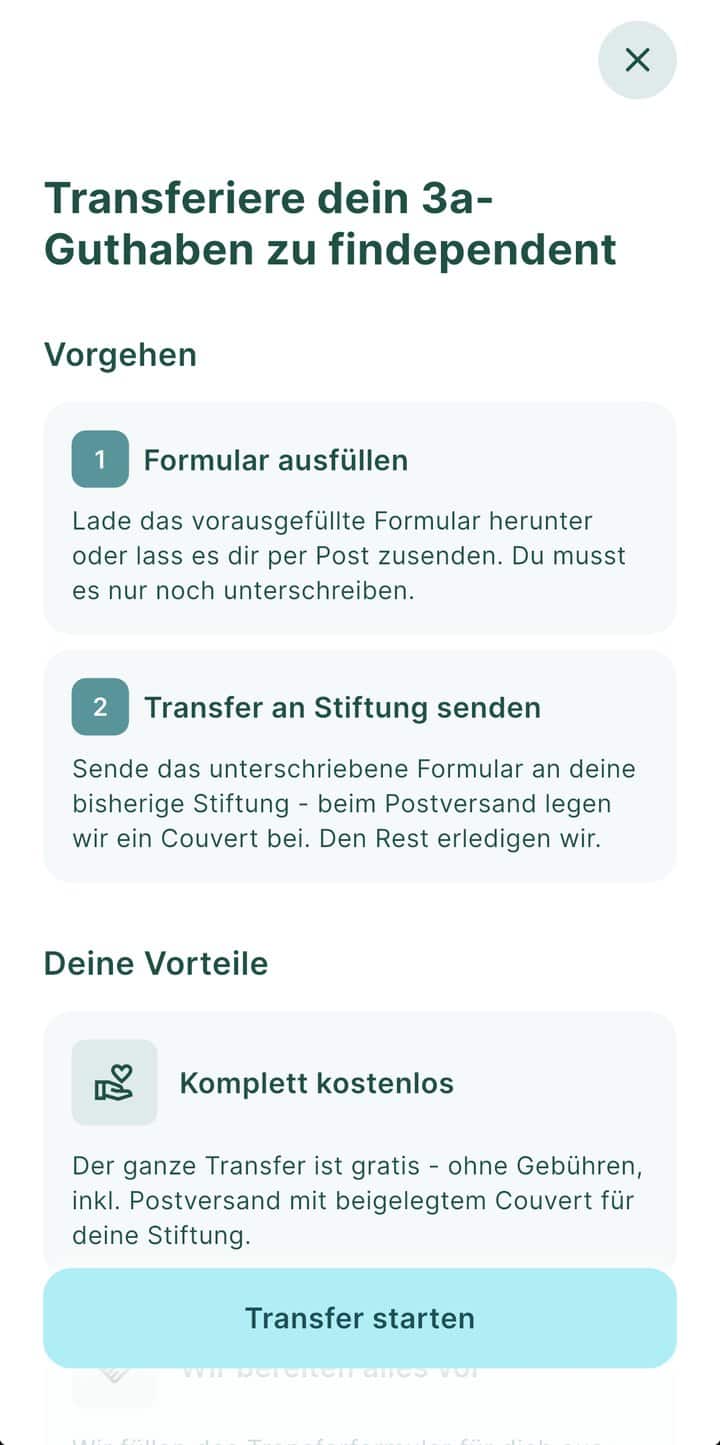
Für den Transfer füllt findependent das Formular für dich aus. Du lädst es herunter oder lässt es dir per Post schicken, inklusive Couvert an deine bisherige Stiftung. Du musst nur noch unterschreiben. findependent verlangt für den Transfer nichts. Deine bisherige Stiftung kann aber eigene Gebühren verrechnen.
Einzahlungen werden jeweils am nächsten Handelstag angelegt, meist am Dienstag. Damit eine Einzahlung noch fürs laufende Steuerjahr zählt, empfiehlt findependent, spätestens am 29. Dezember einzuzahlen. Entscheidend ist, dass das Geld vor Jahresende gutgeschrieben ist. Der Maximalbetrag für Angestellte mit Pensionskasse liegt bei CHF 7'258.
Eine Einzahlung mit echtem Geld war zum Testzeitpunkt nicht möglich, weil unser 3a-Maximalbetrag für dieses Jahr bereits ausgeschöpft war. Zu Abwicklung, Handel und Reporting können wir deshalb noch nichts aus eigener Erfahrung sagen. Diese Teile stützen sich auf die Unterlagen und Antworten von findependent.
Für wen lohnt sich findependent 3a?
findependent 3a ist günstiger als finpension, VIAC und frankly, am deutlichsten mit 99 % Aktien. Besonders lohnt es sich, wenn deine 3a heute noch bei einer Bank in teuren Fonds oder auf einem Zinskonto liegt. Der wichtigste Grund ist die Kombination: tiefe Gebühr und quellensteuer-optimierte Fonds für den grössten Teil der Auslandaktien.
Bist du schon bei finpension oder VIAC, ist der Vorteil klein. Bei 50’000 Franken sind es mit 99 % Aktien rund CHF 50 bis 75 pro Jahr. Mit tieferer Aktienquote ist er kleiner, weil findependent mehr Schweizer Immobilien beimischt. Ein Wechsel ist kein Muss.
Statt das bestehende Guthaben zu übertragen, kannst du künftige Einzahlungen in ein neues Portfolio bei findependent lenken. So verteilst du deine 3a auf mehrere Konten und bereitest den gestaffelten Bezug vor. Willst du ein 3a-Konto oder planst einen WEF-Vorbezug, passt ein anderer Anbieter besser.
Bevor du dich entscheidest: Im Säule 3a Vergleich siehst du alle Anbieter mit Gebühren und Fondsklassen nebeneinander.
Tipp: Eröffnest du findependent 3a, erfasse bei der Registrierung den Code «schwiizer3a». Damit sind die ersten CHF 2’000 dauerhaft von der Verwaltungs- und Depotgebühr befreit. Zu findependent 3a
Ist findependent 3a sicher?
Das Guthaben gehört der findependent 3a Vorsorgestiftung, nicht der Findependent AG. Die Stiftung steht unter der Aufsicht des Kantons Aargau. Die Wertschriften werden bei der Zürcher Kantonalbank verwahrt und gehören der Stiftung. Nur rund 1 % liegt als Cash bei der Hypothekarbank Lenzburg, als Vorsorgeguthaben bis CHF 100’000 privilegiert.
Welche Bank steht hinter findependent 3a?
Die Wertschriften verwahrt die Zürcher Kantonalbank, die Fonds stammen von Swisscanto, ebenfalls Teil der ZKB. Das Cash von rund 1 % liegt bei der Hypothekarbank Lenzburg. Vertragspartner ist die findependent 3a Vorsorgestiftung in Aarau.
Was kostet findependent 3a?
0.29 % pro Jahr inklusive Fondskosten. In den Strategien mit 20 bis 80 % Aktien kommen über den Schweizer Immobilienfonds rund 0.07 % dazu. Einzahlungen, Strategiewechsel, Transfer und Bezug bei Pensionierung sind kostenfrei. Ein WEF-Vorbezug kostet CHF 500.
Lohnt sich der Wechsel von finpension oder VIAC?
Bei 99 % Aktien liegt der Gebührenvorteil bei rund 0.1 %, bei 50’000 Franken also bei rund CHF 50 pro Jahr. Mit Immobilienanteil ist er kleiner. Ein Wechsel ist kostenfrei, aber kein Muss. Eine Alternative: Künftige Einzahlungen in ein neues Portfolio bei findependent lenken und das bestehende Guthaben stehen lassen.
findependent oder finpension: Was ist besser?
Bei 99 % Aktien ist findependent mit 0.29 % rund 0.1 % günstiger als finpension. Bei tieferen Aktienquoten ist der Abstand wegen des Immobilienfonds kleiner. Beide nutzen institutionelle Vorsorgefonds. finpension hat eine mehrjährige Performance-Historie, findependent ist neu.
Was bringt der Code «schwiizer3a»?
Die ersten CHF 2’000 sind dauerhaft von der Verwaltungs- und Depotgebühr befreit. Ohne Code gibt es bei der 3a keine Gebührenbefreiung. Pro Person gilt nur ein Code, entweder für die 3a oder für Invest. Du erfasst ihn bei der ersten Registrierung in der App.
Kann ich als findependent-Kunde den Code noch nutzen?
Nein, der Code gilt nur bei der ersten Registrierung. Bestehende Invest-Kunden können ihren Gratis-Freibetrag gemäss findependent aber in die 3a übertragen.
Was sind IPF-Fonds?
IPF steht für «Institutional Pension Fund». Diese Swisscanto-Fonds dürfen nur Vorsorgeeinrichtungen wie Pensionskassen und 3a-Stiftungen kaufen. Dafür zahlen sie auf US-Dividenden keine Quellensteuer. Bei vielen gewöhnlichen Schweizer Aktienfonds bleiben dagegen 15 % hängen.
Welche Fonds nutzt findependent 3a?
Indexfonds von Swisscanto in Franken, thesaurierend und physisch repliziert. Für US- und Japan-Aktien sind es IPF-Fonds, die nur Vorsorgeeinrichtungen offenstehen und auf US-Dividenden keine Quellensteuer verlieren. Die meisten Aktienfonds gehören zur Reihe «Responsible» mit Nachhaltigkeitskriterien.
Gibt es bei findependent ein 3a-Konto?
Nein. findependent bietet nur Wertschriftenlösungen an. Ein 3a-Konto ist gemäss findependent möglich, aber nicht geplant. Eine Freizügigkeitslösung ist geplant.
Keine Anlageberatung.