Risikofähigkeit vs. Risikobereitschaft unterschied erklärt definition

Risikofähigkeit vs. Risikobereitschaft: Der Unterschied, den fast alle verwechseln

Stell dir zwei Anleger vor. Beide haben CHF 100’000 investiert, beide dieselbe Strategie, beide dieselben ETFs.

Dann fällt der Markt. Innert weniger Wochen stehen auf beiden Depotauszügen noch CHF 70’000.

Der eine schliesst die App und lässt seinen Dauerauftrag laufen. Er schaut erst Monate später wieder hin. Der andere sitzt am Küchentisch, rechnet nach, was das jeden Tag kostet, und verkauft am Ende alles.

Gleiche Zahlen, gleiches Portfolio, gegenteilige Entscheidung. Nicht weil der eine schlauer wäre. Sondern weil sie zwei Fragen nie sauber getrennt haben.

Inhaltsverzeichnis

Die zwei Fragen vor jeder Anlageentscheidung

Zwei Fragen, die ähnlich klingen und völlig Unterschiedliches messen.

Risikofähigkeit: Kannst du einen Verlust finanziell tragen? Das ist eine objektive Frage. Sie hängt an deiner Situation, nicht an deiner Person. Man kann sie überprüfen.

Risikobereitschaft: Hältst du den Verlust nervlich aus? Das ist subjektiv. Sie zeigt sich erst im Ernstfall, nicht im Fragebogen.

Der Merksatz dazu:

Wer nur eine der beiden Fragen beantwortet, baut auf halbem Fundament.
Was deine Risikofähigkeit bestimmt

Sieben Faktoren, in dieser Reihenfolge.

  1. Dein Anlagehorizont. Der wichtigste Faktor, mit Abstand. Geld, das du in zwei Jahren brauchst, gehört nicht in Aktien. Egal wie stabil dein Einkommen ist. Geld, das dreissig Jahre liegen bleibt, kann Rückschläge aussitzen.
  2. Dein Notgroschen. Wer keine Reserve hat, muss im schlechtesten Moment verkaufen. Nicht weil er will, sondern weil die Waschmaschine kaputt geht. Für viele sind drei bis sechs Monatsausgaben ein guter Richtwert. Wichtig ist vor allem, dass die Reserve getrennt vom Depot liegt. Wie viel bei dir sinnvoll ist, rechnest du hier aus.
  3. Was von deinem Einkommen übrig bleibt. Nicht die Höhe entscheidet, sondern der Spielraum. Zwei Personen verdienen je CHF 7’000 netto. Bei der einen bleiben nach allen festen Ausgaben CHF 1’800 übrig, bei der anderen nur CHF 400. Trotz identischem Einkommen ist ihre Risikofähigkeit nicht dieselbe. Wer zusätzlich ein schwankendes Einkommen hat oder beruflich unsicher aufgestellt ist, braucht mehr Reserve, bevor derselbe Aktienanteil tragbar wird.
  4. Deine finanzielle Verantwortung für andere. Kinder, ein Partner ohne eigenes Einkommen oder die Unterstützung der Eltern erhöhen den Teil deines Budgets, den du nicht einfach kürzen kannst. Wer nur für sich selbst verantwortlich ist, kann im schlechten Jahr das Leben zusammenstreichen und abwarten. Wer für andere mitverantwortlich ist, braucht deshalb meist einen grösseren Puffer. Entscheidend bleibt aber die Gesamtsituation: Einkommen, Reserven und feste Verpflichtungen müssen immer zusammen betrachtet werden.
  5. Wohneigentum und Hypothek. Eine Hypothek ist kein Konsumkredit; sie erhöht aber deine laufenden Verpflichtungen. Zinsen, Amortisation und Unterhalt fallen auch dann an, wenn dein Depot gerade deutlich im Minus steht. Entscheidend ist deshalb, ob dein Budget auch bei höheren Zinsen oder tieferem Einkommen noch genügend Spielraum lässt. Besondere Vorsicht ist nötig, wenn Wertschriften oder eine 3a-Wertschriftenlösung als Sicherheit für die Hypothek dienen. Dann können Immobilienfinanzierung und Börsenrisiko stärker miteinander verbunden sein, als es auf den ersten Blick scheint.
  6. Teure Schulden. Kreditkartensaldo oder Konsumkredit schlagen jede erwartbare Aktienrendite. Solange die laufen, ist die Frage nach der Aktienquote zweitrangig.
  7. Anstehende grössere Ausgaben. Der Faktor, den fast alle übersehen. Eigenheim, Ausbildung der Kinder, Sabbatical. Wenn in vier Jahren ein grosser Betrag fällig wird, sinkt deine Risikofähigkeit heute, nicht erst dann.


Diese sieben Punkte sind Fakten über deine Lage. Keine Meinungen über dich selbst. Genau das macht sie überprüfbar.

Die Unterscheidung zwischen Risikofähigkeit und Risikobereitschaft ist ein etablierter Bestandteil der Finanzplanung. Die genannten Faktoren orientieren sich an der Forschung zum Lebenszyklus-Investieren, die zeigt, wie stark sichere künftige Einkommen die tragbare Aktienquote beeinflussen.

Warum du deine Risikobereitschaft überschätzt

Die zweite Frage ist die ehrlichere. Und die unangenehmere.

Im ruhigen Markt sagt fast jeder, er halte einen Rückgang von 30 % aus. Das klingt auch machbar. Eine Zahl auf dem Papier.

Jetzt rechne es in Franken. Bei den CHF 100’000 aus dem Beispiel oben sind das CHF 30’000. Ein Betrag, für den du Jahre gespart hast, und der einfach nicht mehr da ist. Nicht über Nacht wieder aufgeholt, sondern über Monate. Vielleicht über Jahre. Und während du wartest, sagt dir niemand, wann es vorbei ist.

«Minus 30 %» klingt nach einer Zahl. «CHF 30’000 weg» fühlt sich plötzlich ganz anders an.

Dazu kommt ein Muster, das erstaunlich zuverlässig ist: Im Bullenmarkt überschätzen viele ihre Risikobereitschaft. Im Crash merken sie erst, wie tief sie tatsächlich ist. Deshalb sagt ein Risikofragebogen bei schönem Wetter wenig darüber aus, wie du dich im Sturm verhältst.

Auf dem Papier hält jeder durch.

Die Frage, wann Verkaufen wirklich richtig ist, beantwortest du besser jetzt als mitten im Einbruch. Fallende Kurse sind der schlechteste Moment für eine Grundsatzentscheidung. Ein Blick auf die Entwicklung der Märkte über Jahrzehnte hilft vorher mehr als jede Analyse mittendrin.

Top-Empfehlungen 2026

Dein Schlüssel zum Erfolg! Entdecke unsere Top-Empfehlungen aus echten Erfahrungsberichten.

Die vier Kombinationen

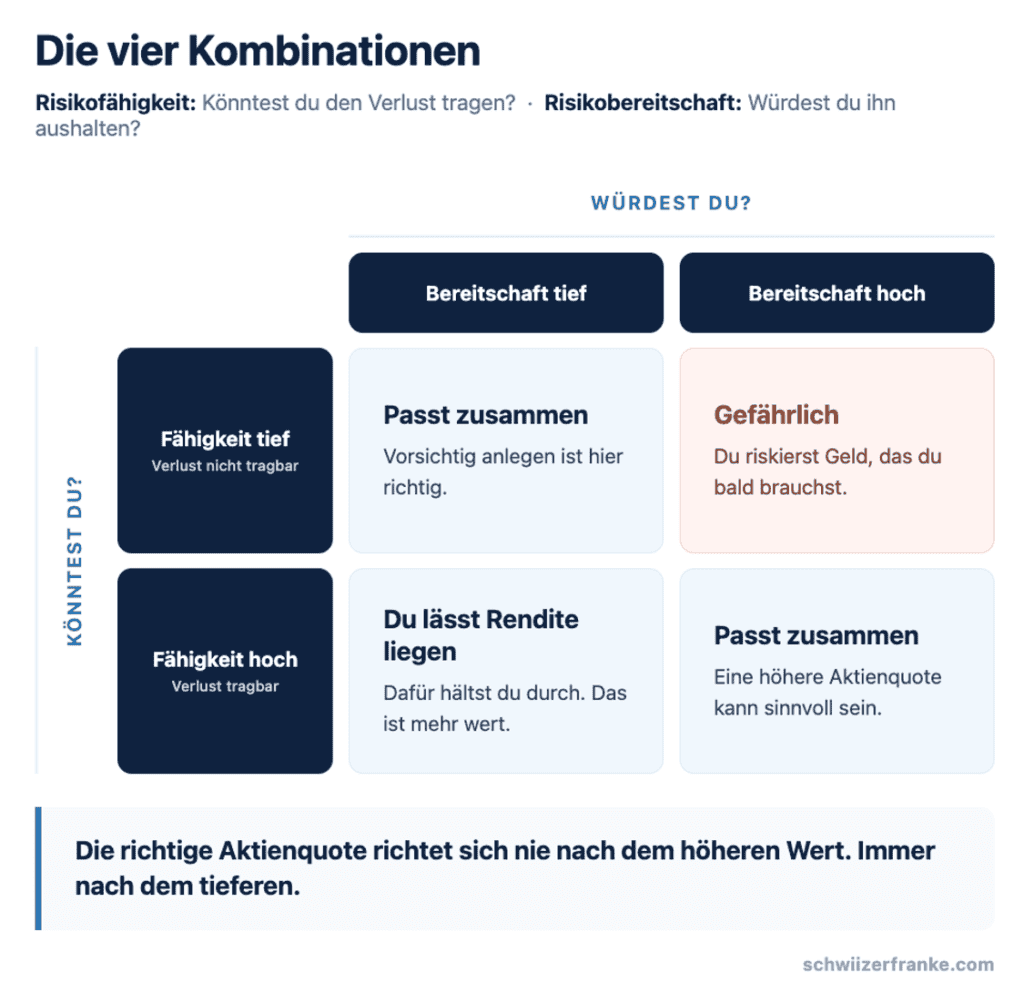
Wenn du beide Fragen beantwortet hast, landest du in einem von vier Feldern.

Risikofähigkeit vs. Risikobereitschaft: Der Unterschied, den fast alle verwechseln 2

Das Feld unten links ist der häufigste Fall, und es ist keine Schwäche. Viele glauben, sie müssten ihre hohe Risikofähigkeit voll ausschöpfen. Das müssen sie nicht.

Wenn du mit 60 % Aktien ruhig schläfst, mit 100 % aber nicht, dann sind 60 % die bessere Strategie. Nicht weil sie theoretisch optimal wäre, sondern weil du sie durchhältst. Eine Strategie, die du abbrichst, ist keine Strategie.

Was ich selbst gemacht habe: klein angefangen und die Quote über Jahre erhöht, nachdem ich ein paar Rücksetzer erlebt hatte. Das war langsamer als nötig. Aber ich bin nie ausgestiegen.

Das Feld oben rechts ist das gefährliche. Hohe Bereitschaft bei tiefer Fähigkeit heisst: Du fühlst dich wohl damit, Geld zu riskieren, das du in drei Jahren für die Eigenheim-Anzahlung brauchst. Der Markt interessiert sich nicht für dein Bauchgefühl.

In drei Schritten zu deiner Aktienquote

Erstens: Fähigkeit prüfen. Geh die sieben Faktoren durch. Horizont zuerst, dann Notgroschen, freier Spielraum im Budget, Verantwortung für andere, Wohneigentum, Schulden, anstehende Ausgaben. Sie bilden die Basis für alles Weitere.

Zweitens: Bereitschaft in Franken testen. Nicht in Prozent. Rechne aus, was ein Rückgang von 30 % bei deinem geplanten Betrag konkret bedeutet. Schau dir die Zahl an. Wenn sie dir den Schlaf raubt, ist deine Aktienquote zu hoch.

Drittens: Den tieferen Wert nehmen. Nicht den Durchschnitt, nicht den, der dir besser gefällt. Den tieferen.

Danach kommt die Umsetzung, und die ist der unspektakulärste Teil. Genau das ist gut. Statt ständig an deiner Strategie herumzuschrauben, setzen viele auf einen automatischen ETF-Sparplan oder eine einfache Anlagelösung, die sie im Alltag nicht ständig beschäftigt.

Eine mögliche Lösung ist Zak Invest. Investiert wird direkt in der Banking-App der Bank Cler, ohne separates Broker-Konto und ohne zweite Anmeldung. Einfach Zak Invest direkt in deinem Zak-Konto aktivieren und du kannst einfach und unkompliziert in über 12 000 Aktien, ETFs und Fonds investieren. Für alle, die ihre Aktienquote festgelegt haben und sie mit wenigen breiten ETFs abbilden wollen, senkt das die Hürde spürbar. Wenn du wissen möchtest, für wen sich das eignet und wo die Grenzen liegen, findest du alle Details in meinem ausführlichen Zak-Invest-Test.

Gerade in turbulenten Phasen hilft es, wenn die Investitionen automatisch weiterlaufen. So musst du nicht jede Marktbewegung neu bewerten. Der Sparplan läuft schon, bevor du überhaupt darüber nachdenkst, ob jetzt ein guter Zeitpunkt ist.

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

Fazit

Beantworte beide Fragen, nicht nur eine. Und richte deine Aktienquote nach dem tieferen der beiden Werte.

Das gilt für jeden, der investiert oder damit starten will. Der Grund ist einfach: Wer nur seine Risikofähigkeit kennt, baut ein Portfolio, das er im Crash nicht durchhält. Wer nur seine Bereitschaft kennt, riskiert Geld, das er bald braucht.

Eine saubere Ausnahme gibt es.Bei einem kurzen Anlagehorizont ist die Risikofähigkeit so tief, dass die Risikobereitschaft kaum noch eine Rolle spielt.. Ob du Schwankungen aushalten würdest, ist zweitrangig, wenn du das Geld in zwei Jahren brauchst.

Der nächste sinnvolle Schritt: Bestimme deine Aktienquote pro Ziel, nicht pauschal fürs Gesamtvermögen. Für das Eigenheim in fünf Jahren gilt eine andere Antwort als für die Pensionierung in dreissig.

Die beste Strategie ist nicht die mit der höchsten erwarteten Rendite. Sondern die, die du auch im nächsten Börsencrash noch durchhältst.

Häufige Fragen

Ja, und zwar laufend. Ein Jobwechsel, ein Kind, ein Eigenheimkauf, eine deutliche Veränderung deines Einkommens oder ein aufgelöster Konsumkredit verschieben sie spürbar. Prüfe sie einmal im Jahr und immer dann, wenn sich etwas Grösseres in deinem Leben ändert.

Ja. Viele starten vorsichtig und erhöhen ihre Aktienquote erst, nachdem sie kleinere Kursschwankungen selbst erlebt haben. Das ist ein gesunder Weg. Wichtig ist nur, dass du bewusst anpasst und nicht mitten in einer Börsenkrise reagierst. Was mache ich, wenn Fähigkeit und Bereitschaft weit auseinanderliegen?

Du nimmst den tieferen Wert und lebst gut damit. Bei tiefer Bereitschaft und hoher Fähigkeit kannst du die Quote später schrittweise erhöhen, sobald du Erfahrung gesammelt hast. Umgekehrt gibt es keinen Spielraum: Eine hohe Bereitschaft ersetzt keine fehlende Fähigkeit.


Teilweise. Der klassische Risikofragebogen vermischt beides oft und stellt die Gefühlsfragen im ruhigen Markt. Was dabei herauskommt, ist eine Selbsteinschätzung, kein Verhalten. Nutze den Fragebogen als Ausgangspunkt, nicht als Ergebnis.


Deine Risikofähigkeit auf persönlicher Ebene gilt für alles. Der Anlagehorizont aber unterscheidet sich pro Ziel, und er ist der stärkste Faktor. Deshalb: eine Aktienquote pro Ziel, nicht eine für dein ganzes Vermögen. Mehr zu den Grundlagen findest du im Beitrag Geld anlegen in der Schweiz.

Transparenzhinweis: Dieser Beitrag wurde in Zusammenarbeit mit Zak von der Bank Cler erstellt. Der Inhalt und die Darstellung sind dennoch frei und unabhängig von Schwiizerfranke gestaltet worden.

Die Informationen zu Zak richten sich ausschliesslich an Personen mit Wohnsitz in der Schweiz. Ein Zak-Konto kann nur mit Domizil Schweiz eröffnet werden.

Finanzautor Eric Marschall zertifizierter Vermögensberater (IAF) unabhängiger Finanzexperte Schweiz - certified financial expert switzerland
Über den Autor

Eric ist Gründer von Schwiizerfranke.com und zertifizierter IAF-Vermögensberater. Seit 2019 hilft er Schweizerinnen und Schweizern, ihre Finanzen verständlich, unabhängig und effizient zu regeln.

📌 Hinweis: Dieser Artikel dient der Information und stellt keine individuelle Anlageberatung dar.

Schreib einen Kommentar

Deine E-Mail-Adresse wird nicht veröffentlicht. Erforderliche Felder sind mit * markiert.

Jetzt dein kostenfreies
Investment Guidebook
erhalten!