

Das Bankpaket top der Bank WIR gehört zu den günstigsten Privatkonten der Schweiz. Konto und Debit Mastercard kosten nichts, und im Ausland zahlst du mit der Karte zum Interbankenkurs, ohne Zuschlag. Der Haken steckt nicht in den Gebühren, sondern in den Bedingungen, im E-Banking und im Kundendienst. Genau dort zeigt sich, ob die Bank WIR zu dir passt.
Unsere Bank WIR Erfahrungen beruhen auf mehreren Jahren als Kunde und auf einer eigenen Eröffnung des Bankpakets top im Herbst 2026. Dazu liest du, was der Anteilschein wirklich kostet und für wen sich die Bank WIR lohnt.
Das Wichtigste in Kürze
- Bankpaket top: Privatkonto und Debit Mastercard ohne Gebühren, wenn du eine von vier Bedingungen erfüllst, zum Beispiel einen Lohneingang ab CHF 1’500 pro Monat.
- Stärke: Kartenzahlungen im In- und Ausland zum Interbankenkurs ohne Zuschlag, dazu 24 Bargeldbezüge pro Jahr weltweit kostenfrei.
- Der Anteilschein kostet CHF 200. Die Bank zahlt bei einem Austritt höchstens den Nennwert von CHF 20 zurück. Er ist eine Beteiligung, kein Gratis-Ticket.
- Unser Urteil: Bei den Konditionen top. Beim E-Banking und im Kundendienst liegt die Bank WIR für mich hinter den Neobanken.
Meine Erfahrungen mit der Bank WIR
Zur Bank WIR bin ich vor Jahren über eine Zinsaktion gekommen. Sie bot damals einen Vorzugszins für neues Geld auf dem Sparkonto, das hat mich überzeugt. Als Finanzblogger habe ich deutlich mehr als 20 Konten bei verschiedenen Banken, für all meine Erfahrungsberichte. Die Bank WIR ist eines der wenigen, bei denen ich nie über eine Gebühr gestolpert bin.
Damit du weisst, worauf dieser Bericht beruht: Über Jahre hatte ich bei der Bank WIR nur ein Sparkonto, kein Bankpaket top. Nach dem Ende der Zinsaktion wurde daraus automatisch ein Treue-Sparkonto. Das Bankpaket top habe ich für diesen Bericht im Herbst 2026 selbst eröffnet, als bestehender Kunde. Was dabei geklappt hat und was nicht, liest du weiter unten.
Meine Bankpaket top Erfahrungen sind noch frisch, meine Erfahrungen mit der Bank als Kunde nicht. Mein Eindruck nach diesen Jahren: Die Konditionen sind fair, und zwar dauerhaft. Das E-Banking ist im Alltag etwas umständlicher als bei Neobanken wie etwa neon oder Yuh. Und der Kundendienst war in zwei Fällen nicht so reibungslos, wie ich es mir gewünscht hätte.
Bankpaket top: Leistungen und Gebühren
Das Bankpaket top besteht aus zwei Teilen: dem Privatkonto top und einer Debit Mastercard. E-Banking, Mobile Banking und TWINT gehören dazu. Paketgebühren gibt es keine, sofern du eine dieser vier Bedingungen erfüllst:
- regelmässiger Zahlungseingang von mindestens CHF 1’500 pro Monat, zum Beispiel dein Lohn
- Vorsorgegelder von mindestens CHF 20’000 bei der Bank WIR
- eine Hypothek von mindestens CHF 300’000 bei der Bank WIR
- ein Anteilschein der Bank WIR für CHF 200, damit wirst du Genossenschafterin oder Genossenschafter
Für die meisten ist der Lohn die einfachste Bedingung. Das Bankpaket top ist deshalb vor allem als Hauptkonto gedacht. Willst du es als reines Zweitkonto für Ferien und Online-Einkäufe nutzen, bleibt dir meist nur der Anteilschein. Was der wirklich kostet, steht weiter unten.
Das kostet dich das Paket, wenn eine Bedingung erfüllt ist:
| Leistung | Bankpaket top |
|---|---|
| Kontoführung Privatkonto top | kostenfrei |
| Debit Mastercard | kostenfrei, Ersatzkarte und Ersatz-PIN ebenfalls |
| Kartenzahlungen Schweiz und Ausland | 0 % Kommission, kein Wechselkurszuschlag |
| Bargeldbezüge weltweit | 24 pro Jahr kostenfrei, danach CHF 2 pro Bezug |
| Zahlungen in der Schweiz in CHF | kostenfrei |
| Zahlungen in EUR im SEPA-Raum | kostenfrei |
| Andere Fremdwährungen, CHF ins Ausland, EUR ausserhalb SEPA | CHF 5 pro Auftrag |
| E-Steuerauszug | kostenfrei |
| Zins auf dem Privatkonto top | 0 % |
| Aufhebung der Kundenbeziehung | CHF 15 |
Unterm Strich zahlst du im Alltag nichts, solange du unter 24 Bargeldbezügen pro Jahr bleibst. Kosten entstehen vor allem bei Überweisungen ins Ausland. Wer regelmässig Geld ins Ausland schickt, nutzt dafür besser einen spezialisierten Anbieter.
Debit Mastercard im Ausland
Die Karte ist der eigentliche Grund für das Bankpaket top. Bei Kartenzahlungen in Fremdwährung rechnet die Bank WIR zum Interbankenkurs ab, ohne Zuschlag und ohne Kommission. Das gilt im Laden, am Automaten und online. Bei vielen Hausbanken kosten Kartenzahlungen in Euro oder Dollar dagegen einen Zuschlag auf den Wechselkurs, der auf keiner Abrechnung als Gebühr auftaucht.
Ein Rechenbeispiel: Du gibst in den Ferien CHF 3’000 mit der Karte aus. Bei einem Zuschlag von 1.5 Prozent zahlst du CHF 45 nur für den Umtausch. Bei der Bank WIR fällt dieser Zuschlag weg. Dazu kommen 24 Bargeldbezüge pro Jahr, die an jedem Automaten weltweit nichts kosten. Ausnahme: Manche Automatenbetreiber im Ausland verlangen eine eigene Gebühr. Die zeigt dir der Automat vor dem Bezug an.
Wichtig dabei: Wähl im Ausland immer die Landeswährung, nie CHF. Sonst rechnet das Terminal um, und der gute Kurs der Bank WIR nützt dir nichts.
Für Online-Zahlungen brauchst du zusätzlich die kostenfreie App debiX+. Sie stammt von SIX, der Betreiberin der Schweizer Finanzinfrastruktur, und viele Schweizer Banken nutzen sie für ihre Debitkarten. Dort gibst du Zahlungen per 3-D Secure frei, siehst die Kartentransaktionen der letzten 30 Tage, sperrst die Karte und legst Limiten fest. Tiefere Limiten setzt du selbst, für höhere musst du das Beratungszentrum anrufen. Die Karte kannst du direkt aus debiX+ in Apple Pay, Google Pay oder Samsung Pay hinterlegen.
Eine Kreditkarte gehört nicht zum Paket. Bei Hotels und Mietautos verlangen manche Anbieter eine Kautionsbuchung, die mit einer Debitkarte nicht immer klappt. Für Reisen lohnt sich deshalb eine Kreditkarte als Reserve.
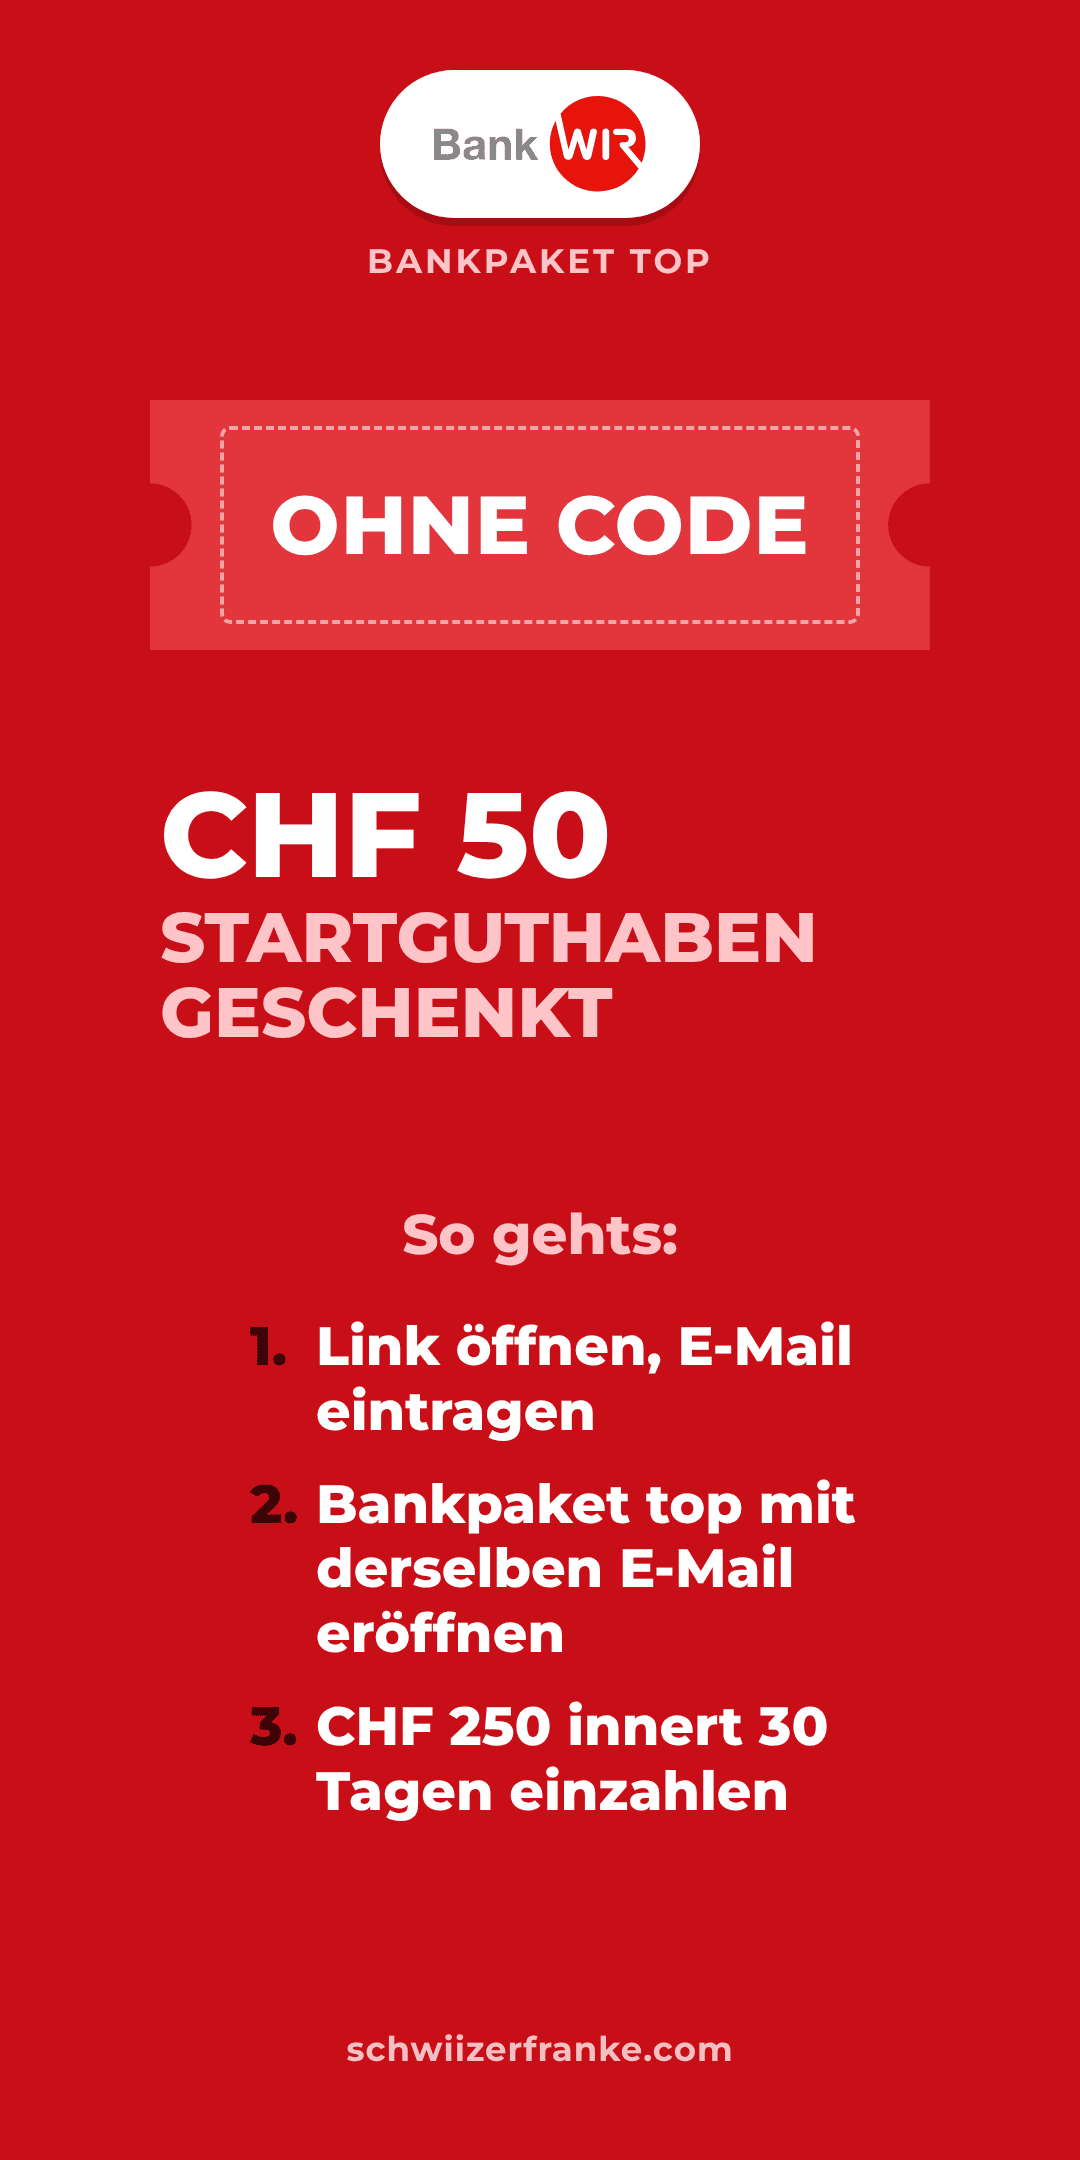
* Partnerlink. CHF 50 Startguthaben, wenn du innert 30 Tagen mindestens CHF 250 einzahlst. Schwiizerfranke erhält eine Vergütung, deine Konditionen ändern sich nicht.
Gemeinschaftskonto und TWINT
Das Bankpaket top kannst du allein oder zu zweit eröffnen. Das Gemeinschaftskonto kostet nichts extra: Ihr bekommt zwei Debit Mastercards und zwei E-Banking-Zugänge. Die 24 kostenfreien Bargeldbezüge gelten für beide Karten zusammen, nicht pro Person.
Damit ist das Bankpaket top eines der günstigsten Gemeinschaftskonten der Schweiz, vor allem für Paare, die oft reisen. Welche Konten sich sonst für Paare eignen, zeigt der Vergleich der besten Partnerkonten. Wie ihr eure Finanzen als Paar aufteilt, liest du im Kontenmodell für Paare.
TWINT aktivierst du auf Wunsch über die TWINT-App der Bank WIR. Ein Mobile Wallet mit Apple Pay, Google Pay oder Samsung Pay funktioniert ebenfalls.
Sparkonto plus: Zins und Haken
Das Sparkonto plus ist ein eigenes Produkt und gehört nicht zum Bankpaket top. Du kannst es zusätzlich eröffnen. Bis zum 14. Januar 2027 gibt es 0.50 Prozent Zins auf neues Geld, garantiert bis 30. September 2027. Der Zins gilt bis CHF 250’000, darüber sind es 0.025 Prozent. Eine Mindesteinlage gibt es nicht.
So unterscheiden sich die Sparkonten der Bank WIR:
| Sparkonto | Zins | Bezüge | Besonderheit |
|---|---|---|---|
| Sparkonto plus | 0.50 % bis CHF 250’000, darüber 0.025 %, garantiert bis 30.09.2027 | bis CHF 20’000 pro Jahr ohne Kündigung, darüber 2 % Gebühr; CHF 2 pro Überweisung an andere Banken | nur Neugeld, Eröffnung bis 14.01.2027; danach laut Produktseite Beteiligungs-Sparkonto |
| Treue-Sparkonto | 0.30 % auf meinem Konto | bis CHF 20’000 pro Jahr, sonst fürs ganze Jahr nur 0.05 % | für Kunden aus früheren Aktionen, so wie ich |
| Beteiligungs-Sparkonto | 0.05 % Basiszins, plus 0.35 % Bonus ab 25 Beteiligungsscheinen | gemäss Konditionen | Bonus nur mit Beteiligungsscheinen im Depot |
Wichtig beim Sparkonto plus: Als Neugeld zählt Geld, das noch nie bei der Bank WIR war. Schichtest du von einem anderen WIR-Konto um, kann die Bank den Zins anpassen.
Der wichtigste Punkt steht nicht in der Werbung. Nach dem 30. September 2027 wird das Sparkonto plus laut Produktseite automatisch zum Beteiligungs-Sparkonto. Dessen Basiszins liegt gemäss Konditionen bei 0.05 Prozent. Einen Bonus von 0.35 Prozent gibt es nur, wenn du mindestens 25 Beteiligungsscheine der Bank WIR im Depot hältst. Das sind nicht die Anteilscheine fürs Bankpaket top, sondern deutlich teurere Wertpapiere. Beim zuletzt gehandelten Kurs von CHF 483 im November 2026 kosten 25 Stück rund CHF 12’000, dazu kommen Kaufkosten. Für höchstens CHF 350 Bonus im Jahr ist das eine Anlage mit Kursrisiko, kein Sparzins. Rechne also nicht damit, dass die 0.50 Prozent bleiben.
So war es auch bei mir. Mein Sparkonto aus der früheren Aktion läuft heute als Treue-Sparkonto. Im E-Banking stehen dafür aktuell 0.30 Prozent, solange ich pro Kalenderjahr nicht mehr als CHF 20’000 beziehe. Beziehe ich mehr oder löse ich das Konto unterjährig auf, gibt es fürs ganze Jahr nur noch den Sparkontozins von aktuell 0.05 Prozent. 2024 lag mein Zins noch bei gut 1.2 Prozent, 2025 bei rund 0.7 Prozent. Als Bestandskunde bekomme ich heute also weniger als Neukunden mit neuem Geld im Sparkonto plus. Zu heutigen Konditionen dreht sich das nach dem 30. September 2027: Dann liegt das Beteiligungs-Sparkonto mit 0.05 Prozent Basiszins unter dem Treue-Sparkonto. Wo du aktuell die besten Zinsen bekommst, zeigt unsere Sparkonto-Zinstabelle.
Anteilschein: Kosten und Risiken
Die Bank WIR wirbt mit dem Anteilschein als einfacher Bedingung für das Bankpaket top. Einfach ist er. Aber er ist eine Beteiligung an der Bank, kein Geschenk. Bevor du CHF 200 bezahlst, solltest du wissen, was du dafür bekommst und was du zurückbekommst.
Was du zahlst: Der Anteilschein kostet CHF 200. Das sind CHF 20 Nennwert und aktuell CHF 180 Aufgeld. Das Aufgeld orientiert sich am Kurs des Beteiligungsscheins, der Verwaltungsrat darf es anpassen. Du stellst ein schriftliches Beitrittsgesuch, der Verwaltungsrat genehmigt es. Der Anteilschein liegt danach kostenfrei in deinem Depot bei der Bank WIR.
Was du bekommst: Als Genossenschafterin oder Genossenschafter hast du an der Generalversammlung eine Stimme, unabhängig davon, wie viele Anteilscheine du hältst. Dazu kommt eine Dividende, über die jedes Jahr die Generalversammlung entscheidet. Für 2025 hat die Generalversammlung im Juni 2026 CHF 11 pro Anteilschein beschlossen, das sind 5.5 Prozent auf den Kaufpreis von CHF 200. Für künftige Jahre ist die Dividende nicht garantiert. Als Zusatz gibt es ein Jahresabo von SuperBenefits im Gegenwert von CHF 39.
Was du zurückbekommst: Hier liegt der Haken. Nimmt die Bank deinen Anteilschein bei einem Austritt zurück, zahlt sie gemäss Statuten höchstens den Nennwert, also CHF 20. Das Aufgeld von CHF 180 bekommst du von der Bank nicht zurück. Austreten kannst du nur schriftlich, mit mindestens sechs Monaten Frist auf Ende eines Kalenderjahres. Der Verwaltungsrat kann die Rücknahme ablehnen und die Rückzahlung um bis zu drei Jahre aufschieben. Verkaufen kannst du den Anteilschein nur an eine Person, die der Verwaltungsrat als Genossenschafter aufnimmt. Ob sich jemand findet und zu welchem Preis, ist offen.
Rechne den Anteilschein so, als wären die CHF 180 ausgegeben. Lohnt sich das Bankpaket top für dich trotzdem, ist er eine gute Bedingung. Anders als dein Sparguthaben ist er nicht über die Einlagensicherung geschützt, denn er ist Eigenkapital der Bank.
Anteilschein und Beteiligungsschein werden oft verwechselt. Fürs Bankpaket top zählt nur der Anteilschein.
| Anteilschein | Beteiligungsschein | |
|---|---|---|
| Preis | CHF 200: CHF 20 Nennwert plus CHF 180 Aufgeld | Kurs am Markt, zuletzt gehandelt zu CHF 483 (November 2026) |
| Wer kauft | nur mit Beitrittsgesuch, der Verwaltungsrat genehmigt | jede Person, er wird gehandelt |
| Stimmrecht | eine Stimme an der Generalversammlung | keines |
| Dividende 2025 | CHF 11 in bar, beschlossen im Juni 2026 | CHF 11, wahlweise in bar oder in Beteiligungsscheinen |
| Zurück zu Geld | Rücknahme durch die Bank höchstens zum Nennwert von CHF 20, Verkauf nur an eine vom Verwaltungsrat aufgenommene Person | Verkauf zum aktuellen Kurs, mit Kursrisiko |
| Wofür er zählt | Bedingung fürs Bankpaket top | Bonus aufs Beteiligungs-Sparkonto ab 25 Stück |
| Einlagensicherung | nein, Eigenkapital der Bank | nein, Eigenkapital der Bank |
E-Banking, App und Kundendienst
Bei den Gebühren schlägt die Bank WIR viele Neobanken. Beim Bedienkomfort nicht. Seit Januar 2026 vereint das neue Digital Banking das frühere E-Banking und Mobile Banking in einer Lösung. Für mich ist es ein Fortschritt: Früher fand ich das E-Banking noch umständlicher, heute ist die Übersicht besser. Optimal ist es aber nicht, das hat auch meine Eröffnung gezeigt. Im Alltag ist es weniger intuitiv als Apps wie etwa neon oder Yuh. Für die Karte brauchst du zusätzlich debiX+, für TWINT die TWINT-App. Wer alles in einer App will, muss sich daran gewöhnen. Auch Details sind teils versteckt: Den aktuellen Zinssatz meines Sparkontos fand ich erst nach einiger Suche. Damit du nicht lange suchen musst: Konto öffnen, oben rechts auf die drei Punkte klicken, dann «Kontoinformationen».
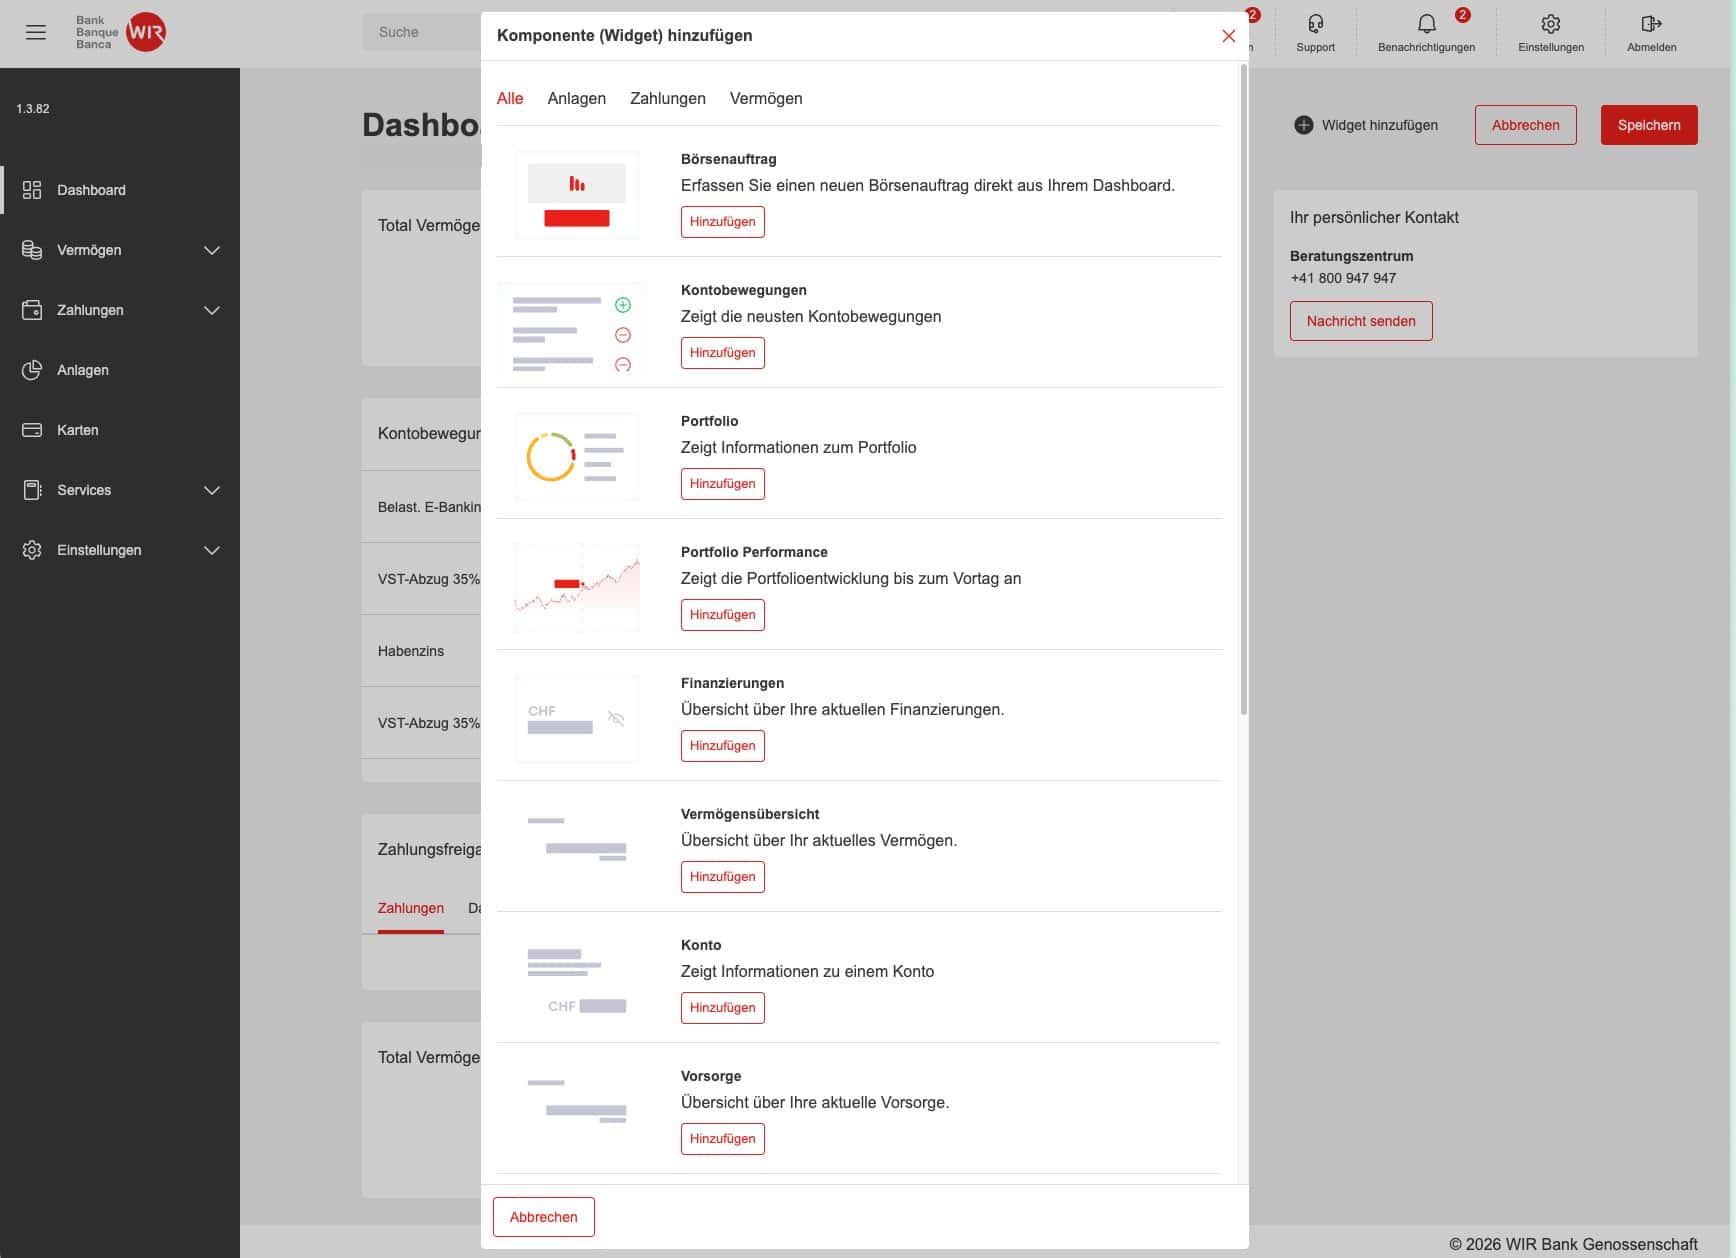
Dafür bekommst du, was reinen App-Banken oft fehlt: ein vollwertiges E-Banking am Computer, Filialen und ein Beratungszentrum unter 0800 947 947, Montag bis Freitag von 8 bis 17 Uhr. Dazu gibt es einen Chat und einen Rückrufservice.
Meine Erfahrung mit dem Kundendienst ist durchzogen. Einmal bekam ich am Telefon eine Zusage, später kamen per Post trotzdem noch Unterlagen, die ich nachreichen musste. Und zuletzt waren meine Frau und ich aus unserem Sparkonto ausgesperrt, obwohl wir es nutzen. Gelöst ist es inzwischen, aber es brauchte zwei bis drei Telefonate. Bei mir klappte es direkt am Telefon. Meine Frau musste dagegen auf ein Dokument per Post warten, obwohl es laut meinem Berater um dasselbe Problem ging.
Das sind Einzelfälle, aber sie passen zu einem Bild: Die Bank WIR ist eine traditionelle Genossenschaftsbank mit Fintech-Konditionen, nicht eine Fintech mit Banklizenz. Prozesse laufen teils noch über Brief und Formular. Das macht sie nicht schlechter, aber du solltest es wissen, bevor du eröffnest.
So eröffnest du das Bankpaket top
CHF 50 Startguthaben fürs Bankpaket top
Eröffnest du das Bankpaket top über unseren Partnerlink und zahlst innert 30 Tagen mindestens CHF 250 ein, schreibt dir die Bank WIR CHF 50 gut. Einen Code brauchst du nicht. Das gilt auch, wenn du schon Kunde bist und das Paket neu eröffnest.
* Partnerlink: Eröffnest du darüber, erhält Schwiizerfranke eine Vergütung. Deine Konditionen ändern sich dadurch nicht, die Bewertung bleibt unabhängig.
Als Neukundin oder Neukunde eröffnest du das Bankpaket top online. Über unseren Partnerlink bekommst du CHF 50 Startguthaben:
- Partnerlink öffnen und auf der Aktionsseite das Formular mit deiner E-Mail-Adresse ausfüllen.
- Bankpaket top online eröffnen, mit Identifikation per Ausweis. Verwende dieselbe E-Mail-Adresse wie im Formular.
- Zugangsdaten für das E-Banking und die Karte kommen per Post.
- Innert 30 Tagen mindestens CHF 250 aufs neue Konto einzahlen. Danach erhältst du die CHF 50.
Bist du schon Kunde der Bank WIR, zum Beispiel mit einem Sparkonto, ist der Weg etwas anders. So habe ich es selbst gemacht:
- Im E-Banking deine E-Mail-Adresse unter den Kontaktdaten prüfen. Bei mir war keine hinterlegt.
- Auf der Aktionsseite das Formular mit genau dieser Adresse ausfüllen und «Ich habe schon E-Banking» wählen.
- Im E-Banking unter Services, Produkteröffnung, Bezahlen das Bankpaket top eröffnen.
- Innert 30 Tagen mindestens CHF 250 auf das neue Konto einzahlen.
So lief meine Eröffnung ab. Wie lange die Freischaltung dauert, stand nirgends:
| Uhrzeit | Was passierte |
|---|---|
| 10.07 Uhr | Antrag übermittelt, nach rund zwei Minuten Eingabe. Danach nur die Meldung, die Anfrage sei übermittelt. |
| 10.24 Uhr | Nachricht im E-Banking: Konto eröffnet. Eine Mail kam nicht. |
| 11.15 Uhr | Neues Konto im E-Banking noch nicht sichtbar, weder bei den Konten noch bei den Karten. Das E-Banking empfahl weiterhin, das Bankpaket top zu eröffnen. |
Ein Stolperstein: Gibst du auf der Aktionsseite «Ich habe schon E-Banking» an und eine E-Mail-Adresse, die nicht in deinem Profil steht, landest du auf einer Fehlerseite. Prüf die Adresse deshalb vorher im E-Banking. Alle Details zum Startguthaben findest du auf unserer Gutscheinseite.
Wie sicher ist die Bank WIR?
Die Bank WIR ist eine seriöse Schweizer Bank mit Sitz in Basel. Im Handelsregister heisst sie WIR Bank Genossenschaft. Gegründet wurde sie 1934, sie steht unter der Aufsicht der FINMA. Ihren Ursprung hat sie im WIR-System, einer eigenen Verrechnungswährung, mit der KMU bis heute untereinander bezahlen. Bis 2000 war sie eine reine Geschäftsbank mit eigener Währung, seither führt sie auch Konten in Franken für Privatpersonen. Für dich als Privatkunde spielt das WIR-Geld keine Rolle.
Wie geht es der Bank WIR? Die wichtigsten Zahlen aus dem Geschäftsjahr 2025 sagen etwas über die Lage Ende 2025, garantiert aber nichts für die Zukunft. Deine Einlagen sind wie bei jeder Schweizer Bank über esisuisse geschützt, zusammengezählt über alle deine Konten bei der Bank WIR.
| Bank WIR auf einen Blick | |
|---|---|
| Rechtsform und Sitz | Genossenschaft, Basel |
| Gegründet | 1934 |
| Aufsicht | FINMA |
| Bilanzsumme 2025 | CHF 6.74 Milliarden |
| Gewinn 2025 | CHF 17.7 Millionen |
| Leverage Ratio 2025 | 9.1 % (Minimum 8 %) |
| Einlagensicherung | esisuisse, bis CHF 100’000 pro Kunde |
Ein Punkt zum Datenschutz gehört dazu. In den Allgemeinen Geschäftsbedingungen vom 1. Januar 2026 steht unter A.1.3: «Der Kunde verzichtet in vollem Umfang auf den Schutz des Bankkundengeheimnisses.» Die Klausel steht in den Bedingungen für die ganze Kundenbeziehung. Teilweise Entbindungen, etwa für ausgelagerte Dienstleistungen oder Zahlungen ins Ausland, stehen in den AGB vieler Banken. Der Wortlaut der Bank WIR geht weiter. Wie die Bank Personendaten bearbeitet, regelt eine separate Datenschutzerklärung. Was die Klausel in der Praxis bedeutet, haben wir die Bank WIR gefragt. Ihre Antwort ergänzen wir hier.
Vorteile und Nachteile
Das spricht für die Bank WIR
✓ Keine Paketgebühren: Konto und Debit Mastercard kostenfrei, sobald eine Bedingung erfüllt ist.
✓ Stark im Ausland: Interbankenkurs ohne Zuschlag, 24 Bargeldbezüge pro Jahr weltweit kostenfrei.
✓ Gemeinschaftskonto ohne Aufpreis: zwei Karten, zwei E-Banking-Zugänge.
✓ Vollwertige Bank: E-Banking, Filialen, Telefon, Sparkonten, Säule 3a und Hypotheken unter einem Dach.
✓ Faire Konditionen über Jahre: keine versteckten Gebühren in meinem Alltag.
Das spricht gegen die Bank WIR
✕ Bedingungen: Das Paket gibt es nur mit Lohneingang, Vorsorgegeld, Hypothek oder Anteilschein.
✕ Anteilschein: CHF 200, zurück höchstens CHF 20.
✕ Bedienung: E-Banking weniger komfortabel als bei Neobanken, dazu separate Apps für Karte und TWINT.
✕ Kundendienst: teils umständlich, mit Rückfragen per Post.
✕ Kein Zins auf dem Privatkonto und keine Kreditkarte im Paket.
✕ Bankkundengeheimnis: Verzicht in den AGB.
Bank WIR, neon oder Yuh?
Die Bank WIR spielt bei den Kosten in derselben Liga wie die Neobanken. Der Unterschied liegt im Modell. neon und Yuh sind reine Apps mit Partnerbanken im Hintergrund: Du eröffnest in Minuten, alles läuft in einer App, Bedingungen für ein kostenfreies Konto gibt es nicht. Die Bank WIR ist dafür eine vollwertige Bank mit E-Banking am Computer, Filialen und Telefonberatung.
Die Bank WIR passt besser, wenn du ein Hauptkonto für deinen Lohn suchst und oft im Ausland mit Karte zahlst. Eine Neobank passt besser, wenn dir die App wichtiger ist als alles andere oder du keine der Bedingungen erfüllst. Unsere Erfahrungen mit neon und Yuh findest du in den jeweiligen Berichten. Alle Konten mit Gebühren und Zinsen im Überblick zeigt der Bankvergleich.
Fazit: Lohnt sich die Bank WIR?
Unser Fazit aus den Bank WIR Erfahrungen: Das Bankpaket top ist aktuell eines der besten Hauptkonten der Schweiz, wenn dein Lohn darauf eingeht. Der wichtigste Grund ist die Karte: Im Ausland zahlst du zum Interbankenkurs, ohne Zuschlag. Die Ausnahme sind alle, die vor allem eine schöne App wollen oder keine Bedingung erfüllen. Für sie ist eine Neobank bequemer.
Passt zu dir, wenn …
✓ Du ein kostenfreies Hauptkonto für deinen Lohn suchst.
✓ Du oft im Ausland oder online in Fremdwährung bezahlst.
✓ Ihr ein Gemeinschaftskonto ohne Gebühren wollt.
Passt nicht zu dir, wenn …
✕ Du nur ein Zweitkonto ohne Bedingungen suchst.
✕ Dir eine moderne App wichtiger ist als die letzten Franken.
✕ Du Zins auf dem Alltagskonto willst.
Dein nächster Schritt: Prüf, ob dein Lohn auf das Konto gehen kann. Wenn ja, eröffne das Bankpaket top über unseren Link und hol dir die CHF 50 Startguthaben.
* Partnerlink. CHF 50 Startguthaben, wenn du innert 30 Tagen mindestens CHF 250 einzahlst. Schwiizerfranke erhält eine Vergütung, deine Konditionen ändern sich nicht.
Häufige Fragen zur Bank WIR
Ist die Bank WIR sicher?
Ja. Die Bank WIR ist eine Schweizer Genossenschaftsbank aus Basel, gegründet 1934 und von der FINMA beaufsichtigt. Deine Einlagen sind über esisuisse bis CHF 100’000 pro Kunde geschützt. 2025 erzielte sie einen Gewinn von CHF 17.7 Millionen bei einer Bilanzsumme von CHF 6.74 Milliarden.
Ist die Bank WIR seriös?
Ja. Die Bank WIR ist eine etablierte Schweizer Bank mit Banklizenz, Filialen und einem Beratungszentrum. Beachte aber: In den AGB verzichtest du auf den Schutz des Bankkundengeheimnisses.
Gibt es das WIR-Geld noch?
Ja. Die WIR-Währung, kurz CHW, gibt es weiterhin, aber nur für Firmen im WIR-Netzwerk. KMU zahlen damit untereinander, oft kombiniert mit Franken. Für Privatkunden mit dem Bankpaket top spielt das WIR-Geld keine Rolle, du nutzt ganz normale Franken.
Ist das Bankpaket top wirklich gratis?
Ja, wenn du eine von vier Bedingungen erfüllst: Zahlungseingang ab CHF 1’500 pro Monat, Vorsorgegelder ab CHF 20’000 bei der Bank WIR, eine Hypothek ab CHF 300’000 bei der Bank WIR oder ein Anteilschein. Dann kosten Konto und Debit Mastercard nichts.
Welche Gebühren fallen bei der Bank WIR an?
Im Bankpaket top kaum welche. Ab dem 25. Bargeldbezug pro Jahr kostet jeder Bezug CHF 2. Zahlungen in anderen Fremdwährungen, Franken ins Ausland oder Euro ausserhalb des SEPA-Raums kosten CHF 5 pro Auftrag. Die Aufhebung der Kundenbeziehung kostet CHF 15.
Was kostet der Anteilschein der Bank WIR?
CHF 200, bestehend aus CHF 20 Nennwert und aktuell CHF 180 Aufgeld. Nimmt die Bank ihn bei einem Austritt zurück, zahlt sie gemäss Statuten höchstens den Nennwert von CHF 20. Dafür hast du eine Stimme an der Generalversammlung. Über die Dividende entscheidet jedes Jahr die Generalversammlung, für 2025 waren es CHF 11.
Kann ich das Bankpaket top als Gemeinschaftskonto eröffnen?
Ja, ohne Aufpreis. Ihr erhaltet zwei Debit Mastercards und zwei E-Banking-Zugänge. Die 24 kostenfreien Bargeldbezüge gelten für beide Karten zusammen.
Gibt es bei der Bank WIR TWINT und Apple Pay?
Ja. TWINT aktivierst du über die TWINT-App der Bank WIR. Die Debit Mastercard kannst du in Apple Pay, Google Pay oder Samsung Pay hinterlegen.
Wie viel Zins gibt es auf dem Sparkonto plus?
0.50 Prozent auf neues Geld bis CHF 250’000, für Eröffnungen bis 14. Januar 2027, garantiert bis 30. September 2027. Danach wird es laut Produktseite automatisch zum Beteiligungs-Sparkonto mit einem Basiszins von aktuell 0.05 Prozent.
Bekomme ich die CHF 50 Startguthaben auch als bestehender Kunde?
Ja, wenn du das Bankpaket top neu eröffnest. Fülle das Formular auf der Aktionsseite mit der E-Mail-Adresse aus, die in deinem E-Banking hinterlegt ist, und eröffne das Paket danach im E-Banking. Danach mindestens CHF 250 innert 30 Tagen einzahlen.
Wie lange dauert die Eröffnung bei der Bank WIR?
Das Formular ist in wenigen Minuten ausgefüllt. Bei mir als bestehendem Kunden dauerte der Antrag im E-Banking zwei Minuten, nach 17 Minuten meldete die Bank die Eröffnung. Die Karte kommt per Post.
Ist das Bankpaket top als Zweitkonto geeignet?
Nur bedingt. Ohne Lohneingang bleibt meist nur der Anteilschein als Bedingung. Er kostet CHF 200, bei einem Austritt zahlt die Bank höchstens CHF 20 zurück. Wer ein reines Zweitkonto ohne Bedingungen sucht, ist bei einer Neobank oft besser bedient.
* Transparenz: Eröffnest du über unseren Link, erhält Schwiizerfranke eine Vergütung. Du bezahlst dafür nichts, sondern erhältst den Vorteil. Die Bewertung bleibt unabhängig. Keine Anlageberatung.
Quellen: Bank WIR, Bankpaket top · Bank WIR, Zinsen und Konditionen (gültig ab 21.10.2026) · Bank WIR, Sparkonto plus · Bank WIR, Mitgliedschaft · Bank WIR, Beteiligungsscheine · Statuten der WIR Bank Genossenschaft · AGB der Bank WIR (1.1.2026) · Bank WIR, Jahresergebnis 2025 · Bank WIR, Geschäftsbericht 2025 · Rechenbeispiel Wechselkurs: eigene Annahme von 1.5 % Zuschlag. Stand 17.11.2026.