

In der Schweiz wechselt man eher den Hausarzt als die Bank. In einer repräsentativen Umfrage von Moneyland gaben 57 Prozent an, in den letzten 10 Jahren den Hausarzt gewechselt zu haben. Bei der Hausbank waren es nur 36 Prozent. Nicht, weil alle so zufrieden sind. Sondern weil der Wechsel nach Aufwand klingt: Lohn umleiten, Daueraufträge neu anlegen, eBill, TWINT usw. Mit etwas Vorbereitung organisierst du den Bankwechsel an einem Nachmittag. Entscheidend ist, dass du das alte Konto erst schliesst, wenn alle wichtigen Zahlungen über das neue laufen.
Lohnt sich ein Bankwechsel für dich?
Ob sich der Wechsel lohnt, entscheiden drei Dinge: die Gebühren, der Zins und die Leistungen, die du wirklich brauchst. Den Zins kannst du kaum planen. Er folgt dem Leitzins und ändert sich laufend. Die Gebühren dagegen sind ein fixer Abzug, Monat für Monat. Hier kannst du direkt sparen, wenn du zu einer Bank mit günstigeren Konditionen wechselst.
Ein Rechenbeispiel: Zahlst du für dein Privatkonto CHF 5 pro Monat und für die Debitkarte CHF 40 pro Jahr, sind das CHF 100 jährlich. Über zehn Jahre sind das CHF 1’000, nur dafür, dass dein Geld irgendwo liegt.
Schau dir deshalb deine letzte Gebührenabrechnung an. Prüfe vier Punkte:
- Grundgebühr für Konto oder Bankpaket
- Jahresgebühr für die Karte
- Kosten für Bargeldbezüge
- Gebühren und Aufschläge im Ausland
Und frag dich: Was brauchst du von einer Bank? Bargeld in der Nähe, eBill, TWINT, Mobile Payment oder ab und zu ein persönliches Gespräch?
Einen gesetzlich geregelten Wechselservice gibt es in der Schweiz nicht. Manche Banken helfen beim Umzug, den Überblick behältst aber du. Mit der Checkliste unten ist das schnell erledigt.
Wohin wechseln?
Es gibt in der Schweiz mehrere Banken mit kostenfreier Kontoführung. Welche zu dir passt, hängt davon ab, wie du dein Konto nutzt. Einen Überblick findest du in unserem Bankkonto-Vergleich.
Viele zögern beim Wechsel aus einem einfachen Grund: Sie wollen die Filiale und den gewohnten Bargeldzugang nicht aufgeben. Genau hier setzt Zak an, das Neobanking-Angebot der Bank Cler. Das ist auch der Grund, warum wir diesen Beitrag zusammen mit Zak erstellt haben. Kontoführung und Visa Debit sind kostenfrei, wie bei einer digitalen Bank. Gleichzeitig beziehst du Bargeld an den Bancomaten der Bank Cler ohne Gebühr, und für eine persönliche Beratung stehen dir ihre Geschäftsstellen offen.
Praktisch für den Neustart sind die Spartöpfe. Damit teilst du dein Geld nach dem Umzug sogleich sauber auf, etwa in Fixkosten, Ferien und Reserven. Töpfe lassen sich auch mit anderen teilen. eBill und TWINT laufen direkt über dein Konto. Mit dem Code CHFRAN erhältst du aktuell CHF 50 Startguthaben. Mehr dazu in unserem Zak-Erfahrungsbericht.
Wohin du wechselst, entscheidest am Ende du. Wichtig ist nur, dass das neue Konto zu deinem Alltag passt.
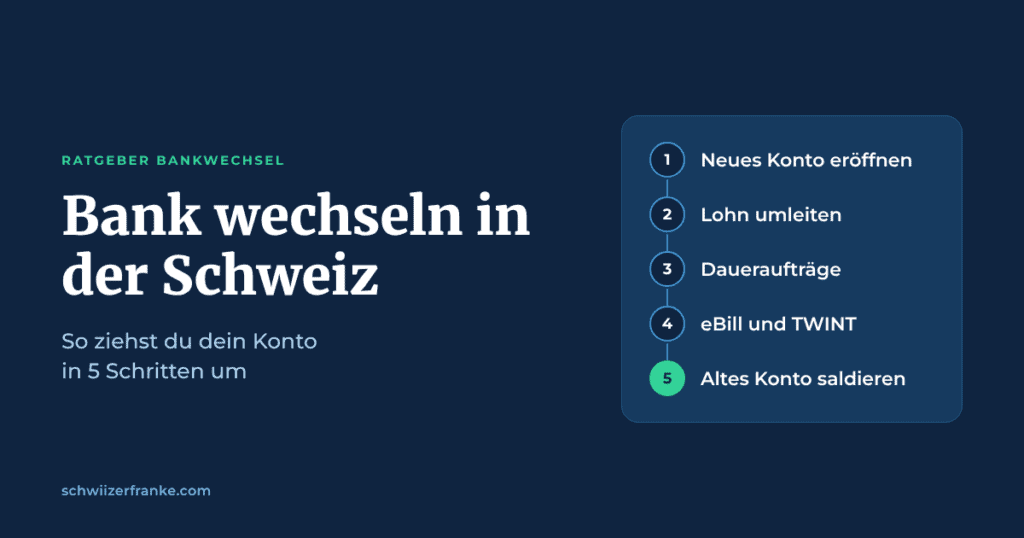
Schritt 1: Neues Konto eröffnen
Eröffne zuerst das neue Konto. Bei den meisten digitalen Banken, darunter auch Zak, geht das per App in wenigen Minuten, die Freischaltung dauert oft nur ein paar Tage.
Dein altes Konto kündigst du noch nicht. Plane ein bis zwei Monate ein, in denen beide Konten parallel laufen. So fängst du Zahlungen auf, die noch auf die alte IBAN gehen.
Prüfe bei der alten Bank auch dein Sparkonto. Viele Sparkonten haben eine Rückzugslimite oder eine Kündigungsfrist von drei Monaten. Ziehst du zu viel auf einmal ab, kann eine Gebühr anfallen. Kündige grössere Beträge deshalb rechtzeitig oder überweise sie gestaffelt.
Schritt 2: Lohn und Eingänge umleiten
Geh deine Kontoauszüge der letzten sechs bis zwölf Monate durch. Wer hat dir Geld überwiesen? Typisch sind:
- Arbeitgeber (Lohn)
- Krankenkasse (Rückerstattungen)
- Steueramt (Rückzahlungen)
- Versicherungen
- AHV oder Pensionskasse, falls du eine Rente beziehst
Teile diesen Stellen deine neue IBAN mit. Bei Krankenkassen, Versicherungen und Behörden änderst du die Bankverbindung oft direkt im Kundenportal. Beim Arbeitgeber reicht meist eine kurze Mail an die Personalabteilung. Frag nach, ab welcher Lohnzahlung die Änderung gilt.
Schritt 3: Daueraufträge und Lastschriften umstellen
Daueraufträge ziehen nicht automatisch mit. Exportiere oder fotografiere die Liste aus deinem alten E-Banking und lege sie bei der neuen Bank neu an: Miete, Säule 3a, Sparpläne, Abos usw. Lösche sie erst danach bei der alten Bank, sonst bezahlst du doppelt.
Denk auch an Dienste, bei denen deine bisherige Debitkarte hinterlegt ist: Streaming-Abos, Online-Shops, Park-Apps oder andere wiederkehrende Kartenzahlungen. Hinterlege dort die neue Karte, bevor du die alte sperrst.
Bezahlst du einzelne Rechnungen per Lastschrift (LSV)? Die bisherigen Lastschriftverfahren LSV+ und BDD werden per 30. September 2028 eingestellt. Bietet dein Rechnungssteller eBill an, kannst du gleich beim Bankwechsel umstellen. Sobald die neue Zahlungsart eingerichtet ist, hebst du die bisherige Belastungsermächtigung auf.
Schritt 4: eBill und TWINT umstellen
eBill beim Bankwechsel
Hier ist der Umzug einfacher als gedacht. Aktiviere eBill im E-Banking der neuen Bank, und zwar mit derselben E-Mail-Adresse wie bisher. Gib bei der Registrierung an, dass du eBill bereits nutzt. So verknüpfst du dein bestehendes eBill-Konto, anstatt bei null anzufangen. Laut eBill hast du dafür 60 Tage Zeit. Erledige es trotzdem gleich zu Beginn.
Prüfe danach, ob alle Rechnungssteller und Dauerfreigaben wieder da sind. Schau im alten E-Banking nach, welche Zahlungen bereits freigegeben oder für später terminiert sind. Was du dort bereits als Zahlungsauftrag erfasst hast, läuft weiterhin über das bisherige Konto. Lass dort genug Guthaben stehen oder passe die Aufträge rechtzeitig an.
TWINT beim Bankwechsel
TWINT ziehst du nicht um, du richtest es neu ein. Lade die TWINT-App deiner neuen Bank herunter und registriere dich neu. Mit den alten Zugangsdaten geht das nicht.
Du kannst mehrere TWINT-Apps parallel nutzen. Leg in den Einstellungen der neuen App fest, dass sie deine Standard-App für den Geldempfang ist. Sonst landet Geld, das dir jemand schickt, weiter auf dem alten Konto. Prüfe in der alten App auch, wo du TWINT für automatische Zahlungen hinterlegt hast, etwa in ÖV- oder Park-Apps. Diese Verknüpfungen richtest du mit der neuen App neu ein. Bevor du das alte Konto saldierst, meldest du dich am besten in der bisherigen TWINT-App ab. Nur die App zu löschen, reicht nicht immer.
Schritt 5: Altes Konto saldieren
Laufen Lohn, Daueraufträge, eBill und TWINT über das neue Konto? Dann kannst du das alte Konto auflösen. Das heisst in der Schweiz «saldieren».
Bei den meisten Banken geht das nicht per Knopfdruck. Schick eine Nachricht im E-Banking oder geh am Schalter vorbei. Die Saldierung ist je nach Bank kostenfrei oder kostenpflichtig, verbreitet sind rund CHF 20. Dazu können Kosten für die Überweisung des Restguthabens kommen. Frag deshalb vorher nach den gesamten Kosten.
Bevor das Konto geschlossen wird:
- Lade alle Kontoauszüge und Dokumente aus dem E-Banking herunter
- Bewahre die Saldierungsabrechnung auf. Auch ein während des Jahres geschlossenes Konto gehört mit allfälligen Zinserträgen noch in die Steuererklärung dieses Jahres
- Prüfe, ob noch Zahlungen offen oder terminiert sind
Konten der Säule 3a und Wertschriftendepots sind eigene Baustellen. 3a-Guthaben saldierst du nicht, du überträgst sie. Mehr dazu im Säule-3a-Vergleich.
Checkliste für deinen Bankwechsel
- Gebühren der alten Bank geprüft
- Neues Konto eröffnet
- Rückzugslimite des Sparkontos geprüft
- Neue IBAN an Arbeitgeber, Krankenkasse, Steueramt und Versicherungen geschickt
- Daueraufträge neu angelegt und bei der alten Bank gelöscht
- Neue Karte bei Abos, Shops und Apps hinterlegt
- Bestehende Lastschriften geprüft und wenn möglich auf eBill umgestellt
- eBill mit derselben E-Mail-Adresse verknüpft
- Freigegebene und terminierte Zahlungen im alten E-Banking geprüft
- TWINT-App der neuen Bank eingerichtet und als Standard festgelegt
- Ein bis zwei Monate beide Konten beobachtet
- Dokumente heruntergeladen, Saldierungsabrechnung abgelegt
- Alte Karte gesperrt, altes Konto saldiert
Fazit
Den Zins kannst du kaum planen, die Gebühren schon. Wer zu einem vergleichbaren Konto mit insgesamt tieferen Gebühren wechselt, spart jedes Jahr Geld. Plane die Überlappung ein, geh die fünf Schritte der Reihe nach durch, und dein altes Konto ist in wenigen Wochen Geschichte.
Häufige Fragen zum Bankwechsel
Kann ich meine IBAN beim Bankwechsel behalten?
Nein. In der Schweizer IBAN steckt die Kennung deiner Bank. Wechselst du die Bank, bekommst du eine neue IBAN. Mit unserem IBAN-Rechner prüfst du, ob deine neue IBAN korrekt ist, bevor du sie weitergibst.
Wie lange dauert ein Bankwechsel?
Die Kontoeröffnung dauert bei digitalen Banken oft nur wenige Tage. Für den ganzen Umzug solltest du ein bis zwei Monate einplanen, bis alle Eingänge sicher über das neue Konto laufen.
Was kostet ein Bankwechsel?
Die Kontoeröffnung ist meist kostenfrei. Kosten können bei der Saldierung des alten Kontos anfallen, verbreitet sind rund CHF 20. Ziehst du Geld vom Sparkonto über der Rückzugslimite ab, kann zusätzlich eine Gebühr dazukommen.
Was passiert mit meinen eBill-Rechnungen?
Du kannst sie mitnehmen. Registriere dich bei der neuen Bank mit derselben E-Mail-Adresse und gib an, dass du eBill bereits nutzt. Dafür hast du 60 Tage Zeit.
Kann ich TWINT nach dem Bankwechsel weiter nutzen?
Ja, über die TWINT-App deiner neuen Bank. Du registrierst dich dort neu und legst die App als Standard für den Geldempfang fest.
Kann ich die Bank wechseln, wenn ich dort eine Hypothek habe?
Oft ja. Viele wechseln ihr Privatkonto und behalten die Hypothek bei der bisherigen Bank. Prüfe vorher aber deinen Vertrag. Manche Finanzierungen sind an eine Kontobeziehung oder weitere Bedingungen geknüpft.
Transparenzhinweis: Dieser Beitrag wurde in Zusammenarbeit mit Zak von der Bank Cler erstellt. Der Inhalt und die Darstellung sind dennoch frei und unabhängig von Schwiizerfranke gestaltet worden.
Die Informationen zu Zak richten sich ausschliesslich an Personen mit Wohnsitz in der Schweiz. Ein Zak-Konto kann nur mit Domizil Schweiz eröffnet werden.