finpension invest erfahrungen

Finpension Invest Erfahrungen: Testbericht 2026

Bist du auf der Suche nach einer intelligenten Möglichkeit, dein Geld anzulegen? Mit «Finpension Invest» bietet Finpension seit 2024 eine Lösung, mit der du bequem, günstig und mit sehr spannenden Funktionen investieren kannst.

In diesem Testbericht erhältst du einen tiefen Einblick in unsere Finpension Invest Erfahrungen: Gebühren, Vor- und Nachteile und wie sich die Lösung im Vergleich mit anderen Anbietern schlägt.

Kurz gesagt: Finpension Invest ist ein von der FINMA beaufsichtigter Robo-Advisor für dein freies Vermögen. Du investierst ab CHF 1, zahlst 0.39% Verwaltungsgebühr plus rund 0.08 bis 0.10% Produktkosten und kannst bis zu 10 Portfolios führen.

🏆 finpension Invest: Das Wichtigste auf einen Blick
RegulierungFINMA-lizenziertes Wertpapierhaus
MindestanlageCHF 1
Gesamtkosten p.a.0.47% bis 0.49%
VerwahrgebührSteuerlich absetzbar
US-QuellensteuerDA-1-Reporting verfügbar, Anrechnung abhängig von der Steuerbehörde
PortfoliosBis zu 10 inkl. Gemeinschaftsportfolio
Säule 3a / Freizügigkeit✅ Ja
Kinderdepot / Kinderportfolio✅ Ja, läuft auf den Namen der Eltern
Private Markets✅ Ab CHF 1
AchtungNur mit Wohnsitz Schweiz
GutscheincodeCHFRZ5: CHF 25 Gebührengutschrift
Für wen geeignet?Schweizer Anleger, die alles an einem Ort wollen
💡 Schwiizerfranke-Einschätzung: finpension Invest ist unser Favorit. DA-1-Reporting, steuerlich absetzbare Verwahrgebühr und bis zu 10 Portfolios heben ihn von der Konkurrenz ab. Alle Anbieter im Vergleich →

Inhaltsverzeichnis

Was ist Finpension Invest?

Meine Finpension Invest Bewertung: «Finpension Invest» ist die Anlagelösung von Finpension für dein freies Vermögen, seit Mai 2024 verfügbar. Finpension ist ein führender Anbieter von Vorsorgelösungen in der Schweiz. Dieses Angebot ermöglicht es dir, im freien Vermögen (also nicht in der Vorsorge), mit einer sehr tiefen Einstiegsschwelle von nur einem Franken in ein breit diversifiziertes Portfolio zu investieren. Egal, ob du in traditionelle Märkte mit ETFs und Indexfonds oder spannende Private Markets (Private Equity) investieren möchtest, «Finpension Invest» bietet eine flexible und bequeme Lösung.

Die Lösung ist nicht nur in der Finpension App, sondern, wie von der Finpension Vorsorge gewohnt, auch in einer Weblösung für den Computer verfügbar.

Finpension ist von der FINMA als Wertpapierhaus lizenziert. Das bedeutet: Finpension führt dein Depot selbst, ohne Partnerbank im Hintergrund. Seit Januar 2025 ist Finpension zudem Teilnehmer am Swiss Interbank Clearing (SIC). Einzahlungen werden dadurch schneller verbucht und du erhältst eine eigene IBAN pro Portfolio.

Dank der Finpension Invest Sparplanfunktion sind Einzahlungen automatisch möglich. Zusätzlich sorgt ein automatisierter Auszahlungsplan für positive Finpension Invest Erfahrungen.

Das Besondere an der Finpension Anlagelösung ist die einzigartige Steueroptimierung bei Finpension Invest ETFs, dazu gleich mehr im Detail. Hinzu kommen steuerlich absetzbare Verwahrgebühren und die Möglichkeit, bereits ab CHF 1 in Private Markets zu investieren: zwei Punkte, mit denen sich Finpension von vielen Anbietern abhebt.
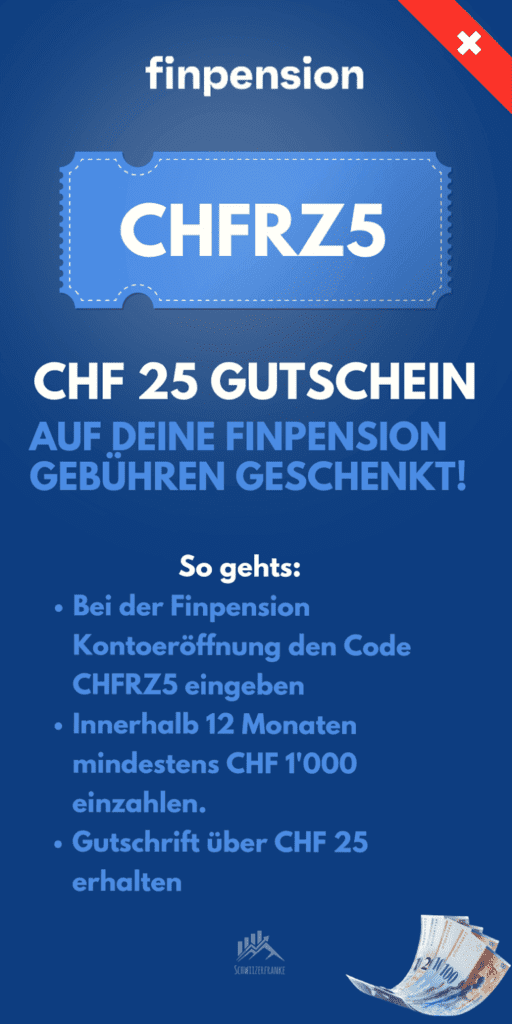
Finpension Gutscheincode Finpension voucher Finpension Invest code finpension invest referral code finpension invest voucher
CHFRZ5

Finpension Invest Gebühren und Kostenstruktur

Die klare Gebührenstruktur macht es leicht, die Finpension Invest Kosten zu verstehen und zu vergleichen.

Finpension Invest Gebühren im Überblick:

Kostenart Gebühr Hinweis
Vermögensverwaltung 0,09% –
Verwahrung 0,30% steuerlich absetzbar
All-in-Gebühr 0,39%
Produktkosten (TER der ETFs) 0,08–0,10% je nach Strategie
Gesamtkosten pro Jahr ca. 0,47–0,49%
Währungswechsel kein Aufschlag Kosten übernimmt Finpension
Transaktionsgebühren keine exkl. Stempelsteuer und Börsengebühren

Die steuerlich absetzbare Verwahrgebühr bringt dir bei einem Grenzsteuersatz von 25% einen zusätzlichen Vorteil von ca. 0,075%.

Diese transparente Kostenstruktur ist eine gute Grundlage für einen positiven Finpension Invest Testbericht. Denn tiefe Kosten sind die Basis für langfristig erfolgreiche Investments.

Finpension Invest Steueroptimierung: Look-through-Reporting

US-Quellensteuer zurückholen: Der versteckte Finpension Invest Vorteil

Bei US-Dividenden verlierst du normalerweise Geld durch Quellensteuer. Finpension hat gemeinsam mit BlackRock ein «Look-through»-Reporting entwickelt, mit dem du diese Steuern zurückholen kannst, sofern deine Steuerbehörde es anerkennt.

Schritt Quellensteuer Wie
Ohne Optimierung 30% US-Quellensteuer
Mit Irland-ETFs 15% Doppelbesteuerungsabkommen
Mit Finpension DA-1 Reporting bis 0%* Pauschale Steueranrechnung (*sofern von der Steuerbehörde anerkannt)

Was bringt das konkret?

Bei einer US-Dividendenrendite von 2% ergibt das einen Renditevorteil von bis zu 0.30% auf deinem US-Anteil. Bei CHF 100’000 investiert und rund zwei Dritteln US-Aktien sind das etwa CHF 200 pro Jahr, mit wenig Zusatzaufwand über das Formular DA-1.

Das Reporting erhältst du Anfang Jahr kostenfrei. Wichtig: Die Anerkennung ist noch nicht schweizweit geklärt. Laut Finpension hat ein Kanton das Reporting akzeptiert, eine andere Steuerbehörde hat es abgelehnt. Dagegen läuft eine Einsprache mit dem Ziel einer gerichtlichen Klärung. Rechne deshalb konservativ mit 15% und betrachte die zusätzliche Anrechnung als möglichen Bonus. Details zum Verfahren findest du direkt bei Finpension im Blog.

Top-Empfehlungen 2026

Dein Schlüssel zum Erfolg! Entdecke unsere Top-Empfehlungen aus echten Erfahrungsberichten.

Vergleich von Finpension Invest mit anderen Anbietern in der Schweiz

Um die Positionierung von Finpension Invest im Markt besser zu verstehen, lohnt es sich, das Angebot mit anderen führenden Anbietern von passiven Investitionslösungen in der Schweiz zu vergleichen. Wir haben uns einige der relevantesten Plattformen angesehen, um dir einen guten Finpension Invest Vergleich zu bieten.

Vergleich der digitalen Vermögensverwalter: Finpension Invest vs. Findependent vs. True Wealth vs. Viac Invest

AnbieterGebühren totalMindestinvestitionUS-QuellensteuerBesondere Merkmale
Finpension Invest0,47–0,49%CHF 115%, mit DA-1 ggf. 0%Gemeinschaftsportfolio, Private Markets, Steueroptimierung
True Wealthca. 0,37–0,62%CHF 8’50015% (oder 0% mit Saxo)Individuelle Portfolios, Kinderportfolio
Findependentca. 0,41–0,65%CHF 50015%Bis 5 Anlagetöpfe, ESG-Fokus
Selma Finance0,64–0,90%CHF 2’00015%KI-Analyse, einfaches Onboarding
VIAC Investca. 0,34–0,52%CHF 130%Integration mit VIAC 3a, Stempelsteuer und Währungswechsel inklusive

Gebühren total = Verwaltungsgebühr plus Produktkosten, je nach Strategie und Anlagesumme. Stand September 2026.


Finpension vs Findependent: Was ist besser?

Im direkten Vergleich Finpension vs Findependent ist Finpension bei kleinen und mittleren Anlagesummen meist günstiger, bei grossen Vermögen liegen beide nahe beieinander. Der grösste Unterschied: Finpension bietet das Quellensteuer-Reporting, Findependent nicht. Zudem startest du bei Finpension ab CHF 1 statt CHF 500. Findependent verwaltet dafür die ersten CHF 2’000 gebührenfrei.

Finpension Invest vs VIAC Invest

VIAC hat 2024 nachgezogen und ebenfalls einen Robo-Advisor lanciert. Die Gesamtkosten liegen nahe beieinander, aber bei der Quellensteuer gibt es einen Unterschied: VIAC verwendet für US-Aktien überwiegend Schweizer Fonds, wodurch auf einen grossen Teil der US-Dividenden 30% Quellensteuer anfallen. Finpension arbeitet mit irischen ETFs und verliert nur 15%. Diese können mit dem DA-1 Reporting sogar auf 0% reduziert werden, sofern deine Steuerbehörde es anerkennt.

Fairerweise: VIAC verlangt nur 0.25% Verwaltungsgebühr und hat Stempelsteuer sowie Währungswechsel bereits inklusive, was einen Teil des Steuernachteils kompensiert. In Sachen US-Quellensteuer ist Finpension klar im Vorteil. Ob es insgesamt die bessere Wahl ist, hängt auch von deiner Strategie und persönlichen Präferenzen ab.

Detaillierte Vergleichspunkte der Finpension Anlagelösung

  • Gebührenstruktur: Finpension Invest sticht mit einer preiswerten All-in-Gebühr und der steuerlichen Absetzbarkeit der Verwahrgebühren hervor. Das bietet einen Kostenvorteil gegenüber vielen Anbietern, besonders bei langfristigen Investments.
  • Investmentzugang und Mindestvolumen: Während Finpension Invest schon ab CHF 1 Investments ermöglicht und damit besonders tiefe Barrieren für den Einstieg bietet, setzen viele andere Anbieter höhere Mindestanlagebeträge an, was den Zugang für Kleinanleger erschwert.
  • Innovative Merkmale: Einzigartig bei Finpension Invest ist der direkte Zugang zu privaten Marktinvestitionen und die Nutzung steuerlich optimierter ETFs, die bei herkömmlichen Anbietern oft nicht verfügbar sind. Auch Auszahlungspläne gibt es längst nicht bei allen Anbietern. Finpension bietet also eine sehr innovative Investmentlösung und hat seit dem Start laufend neue Funktionen ergänzt, zum Beispiel das Gemeinschaftsportfolio.
Finpension Invest Anlagestrategien selbst bauen
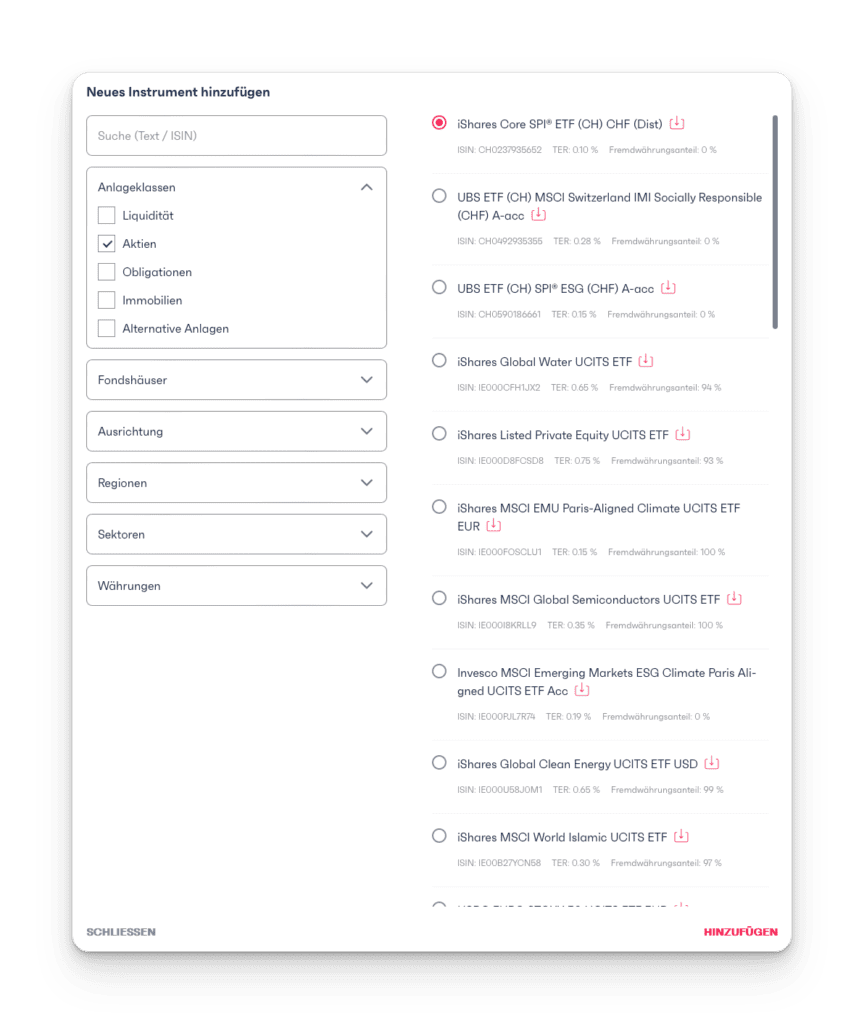
Mit «Self Select» kannst du jede Anlage einzeln auswählen und so etwa dein persönliches ETF-Portfolio bauen.

Warum Finpension Invest wählen?

  • Flexibilität und Diversifikation: Mit der Möglichkeit, ab einem Franken zu investieren und dich sogar in privaten Märkten (Unternehmen, welche nicht an der Börse sind) zu beteiligen, bietet Finpension Invest eine extrem hohe Flexibilität und Streuung des Risikos.
  • Steuerliche Vorteile: Die steuerlich absetzbare Verwahrgebühr kann die Nettorendite erhöhen, was gerade in einem Niedrigzinsumfeld einen entscheidenden Vorteil darstellt. Auch die «Look-Through-Berichte» zur Steueroptimierung können sich positiv auf die Rendite auswirken, sofern deine Steuerbehörde sie anerkennt.
  • eTax Auszug: Der extrem bequeme, digitale eTax Finpension Steuerauszug ist kostenfrei in der App verfügbar.
  • Transparenz und Kostenkontrolle: Keine versteckten Kosten und eine vollständige Transparenz der Finpension Gebühren sorgen für ein klares und faires Angebot.

Finpension Gutschein

Nutze dazu den Finpension Invest Gutscheincode CHFRZ5 bei der Kontoeröffnung (oder innert 24 Stunden danach im Profil) und zahle innerhalb von einem Jahr mindestens CHF 1’000 ein.

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

Besondere Funktionen und Finpension Invest Vorteile

Finpension Invest bringt einige innovative, oben bereits angeschnittene Neuerungen in die Welt der digitalen Vermögensverwaltung. Hier die wichtigsten Finpension Invest Vorteile im Überblick:

  • Bis zu 10 individuelle Portfolios zu gestalten: Diese Flexibilität erlaubt es, spezifische finanzielle Ziele präzise zu verfolgen, sei es für die Pensionierung, den nächsten Autokauf oder sogar ein Kinderportfolio. Dieses Konzept der zielgerichteten Investments lernst du im Finanzfahrplan Kurs auf Finanzuni.ch und sticht daher besonders positiv im Finpension Invest Review heraus.
  • Gemeinschaftsportfolios für Paare: Seit 2025 können zwei Personen gemeinsam ein Portfolio führen, perfekt für Ehepaare und Lebenspartner. Beide haben vollen Zugriff auf Einzahlungen, Strategieänderungen und Auszahlungen, ohne dass eine Rücksprache nötig ist. Beim Tod eines Partners bleibt der Zugriff für den anderen bestehen, was finanzielle Engpässe in der Übergangsphase vermeidet. Jeder erhält einen separaten E-Steuerauszug für die individuelle Deklaration. Das Finpension Gemeinschaftsportfolio ist ein Angebot, welches es so bei den meisten anderen Robo-Advisors nicht gibt und das gemeinsame Sparen auf Anlageziele deutlich vereinfacht.
  • Portfoliovielfalt und individuelle Strategien: Du kannst die Finpension Invest Strategien individuell gestalten. Die vorgefertigten Portfolios kannst du übernehmen, oder sie nach Belieben anpassen und mit «Self Select» sogar die jeweiligen ETFs aus der Vorauswahl einzeln auswählen.
  • Steuerliche Optimierung: Finpension setzt sich sogar politisch ein, um die Steuerbelastung bei ETFs mit Quellensteuern in den USA zu verringern. Ein Kanton hat das Reporting bereits akzeptiert, bei einer anderen Steuerbehörde strebt Finpension eine gerichtliche Klärung an. Die sogenannten «Look-Through-Berichte» für die Steuererklärung sind die Basis dafür, welche du übrigens kostenfrei erhältst. Diese sind innovativ und sollen für tiefere Steuern sorgen. Weiterhin hilft die klare Unterscheidung zwischen Verwahrungsgebühr (0.30%) und Managementgebühr (0.09%) in der All-In-Fee von insgesamt 0.39%. Denn die 0.30% Verwahrungsgebühr kannst du in der Regel in der Steuererklärung abziehen.
  • Sparpläne und flexible Auszahlungspläne: Mit einem Finpension Invest Sparplan kannst du dein Geld monatlich automatisch investieren. Und solltest du irgendwann Entnahmen machen wollen, kannst du dir flexible Auszahlungspläne einstellen. Du benötigst zur AHV und PK-Rente bspw. noch CHF 500 pro Monat? Kein Problem, stelle dir einfach einen automatischen Auszahlungsplan ein. Auch einzelne Auszahlungen oder Transaktionen zwischen der Finpension Vorsorge und dem freien Invest sind möglich.

Finpension Gutschein

  • Zugang zu privaten Märkten: Normalerweise sind private Märkte (Unternehmen, welche nicht an der Börse sind) erst ab sehr grossen Summen und nur für ausgewählte Investoren zugänglich. Mit Finpension Invest erhältst du Zugang zu Private-Markets-Fonds (Private Equity), welche ansonsten nicht für Privatkunden zugänglich sind. Da diese ein höheres Risiko haben und das Geld für eine festgelegte Zeit gebunden wird, ist die Prüfung über Kenntnisfragen notwendig. Werden diese bei Finpension falsch beantwortet, ist das Angebot auch nicht verfügbar. Hier dennoch ein paar Infos:
Vorteile von Private Markets:
  • Höheres Renditepotenzial: Oft höhere erwartete Renditen als traditionelle Märkte.
  • Diversifikation: Bietet eine zusätzliche Möglichkeit zur Risikostreuung, da die meisten Unternehmen gar nicht an der Börse sind.
Private Markets Nachteile:
  • Höhere Schwankung und Risiken: Private Investments können weniger transparent und schwieriger zu bewerten sein.
  • Liquiditätsbeschränkungen: Diese Anlagen sind oft weniger liquide als öffentliche Märkte, sie können also nicht jederzeit gehandelt werden, wie du das von Aktien sonst kennst.

In diesem Finpension Invest Erfahrungsbericht fällt dir sicher auf, wie innovativ die Lösung ist. Das Angebot ist seit Mai 2024 live und hat seither laufend spannende Updates erhalten. Um nicht nur Positives zu beleuchten, lass uns einen Blick auf Nachteile und fehlende Funktionen werfen:

Was sind Finpension Invest Nachteile?

Auch ein Top-Anbieter ist nicht perfekt. Diese Finpension Invest Nachteile solltest du kennen:

  • Nur mit Wohnsitz in der Schweiz: Solltest du Finpension Invest eröffnen wollen, musst du in der Schweiz wohnen und steuerpflichtig sein. US-Personen sind ausgeschlossen. Das ist nicht nur für Ausländer ohne Schweizer Wohnsitz eine Einschränkung, sondern auch für Schweizer, die die Schweiz definitiv verlassen. Solltest du auswandern und dich abmelden, musst du auch deine Kontobeziehung bei Finpension kündigen.
  • Robo-Advisor statt Broker: Wie bei allen Robo-Advisors werden die Finpension Gebühren prozentual auf dein Vermögen berechnet. Bei sehr grossen Depots kann ein günstiger Broker mit pauschaler Depotgebühr die Finpension Kosten unterbieten. Dafür wählst du dort deine Anlagen selbst aus und kümmerst dich selbst um Käufe, Rebalancing und Steuerunterlagen. Wer das nicht will, ist mit einem Robo-Advisor wie Finpension bestens bedient. Mehr dazu im nächsten Abschnitt.
  • DA-1-Vorteil noch nicht gesichert: Ob du die restliche US-Quellensteuer über das Reporting anrechnen lassen kannst, hängt von deiner Steuerbehörde ab. Die schweizweite Klärung läuft noch.

Unterm Strich sind das Einschränkungen, die für die meisten Anlegerinnen und Anleger mit Sparplan oder kleinem bis mittlerem Vermögen kaum ins Gewicht fallen.

Für wen eignet sich Finpension Invest und für wen nicht?

Finpension Invest eignet sich für Menschen, die ihr Vermögen bequem und unkompliziert anlegen möchten. Die Funktionen erlauben eine sehr unkomplizierte Geldanlage.

Sparpläne zum Vermögensaufbau, breite Anlagemöglichkeiten, tiefe Kosten, Funktionen zur Kombination mit der Vorsorge bis hin zu automatischen Auszahlungsplänen. Es wurde an alles gedacht!

Finpension Invest eignet sich nicht für Menschen, die gern aktiv in einzelne Wertpapiere investieren möchten, weil keine Funktionen für das aktive Trading (Limit Order etc.) von einzelnen Titeln zur Verfügung stehen.

Weiterhin eignet sich Finpension Invest weniger, wenn du ein sehr grosses Portfolio aufbaust, die Gebühren maximal tief halten möchtest und dich gern selbst um deine Anlagen kümmerst. Denn wie bei allen Robo-Advisors summiert sich die prozentuale Verwaltungsgebühr bei grossen Beträgen auf. Zwar kommen bei Brokern auch Gebühren für die ETFs und die Transaktionen dazu, allerdings kostet insbesondere das Halten eines grossen Portfolios weniger. So kostet ein ETF bspw. nur 0.15% TER pro Jahr + die Depotgebühr. Bei sehr grossen Portfolios bist du mit einem guten Online-Broker also günstiger dran, sofern dir der Mehraufwand nichts ausmacht.

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

Fazit zu den Finpension Invest Erfahrungen

Mit Finpension Invest steht dir eine innovative und flexible Anlagelösung zur Verfügung, mit der du kostengünstig und bequem Vermögen aufbauen kannst. In meinen Tests gehört Finpension Invest zu den besten Robo-Advisors der Schweiz.

Ist Finpension seriös? Absolut. Die finpension AG verwaltet über CHF 6 Milliarden für mehr als 75’000 Kundinnen und Kunden (Stand August 2026), schreibt seit 2019 schwarze Zahlen und wird als FINMA-lizenziertes Wertpapierhaus direkt von der Eidgenössischen Finanzmarktaufsicht beaufsichtigt.

Auch Funktionen für Transaktionen von und zu Finpension Vorsorgekonten (3a und 1e) stehen zur Verfügung. Steuerliche Vorteile können die Finpension Invest Rendite positiv beeinflussen.

Abgerundet wird das Angebot durch smarte Sparpläne und Auszahlungspläne, welche perfekt für das Leben vom Kapital in der Pensionierung geeignet sind.

Der Zugang zu Private Markets ist ebenfalls herausragend und innovativ, sollte aber vorsichtig und wenn, dann nur mit kleiner Beimischung angegangen werden, da erhöhte Risiken auftreten.

Wenn du Interesse hast zu starten, nutze gern den folgenden Finpension Invest Gutscheincode CHFRZ5 für CHF 25 Gebührengutschrift. Dann sparst du nämlich nicht nur Finpension Invest Gebühren, sondern unterstützt auch weitere Recherchen, wie diese!

Auf deinen persönlichen Finpension Invest Test und deine Kommentare dazu sind wir hier alle gespannt!

FAQ

Bei Finpension Invest kannst du bereits ab CHF 1 in die diversen Anlagestrategien investieren, was Finpension besonders zugänglich macht. Das gilt auch für den Sparplan und sogar für Private Markets. Damit eignet sich Finpension Invest ideal für den Einstieg mit kleinen Beträgen.

Private Markets sind Beteiligungen an Unternehmen, die nicht an der Börse gehandelt werden, zum Beispiel über Private Equity. Sie bieten zusätzliche Diversifikation und oft ein höheres Renditepotenzial, sind aber weniger liquide, schwieriger zu bewerten und mit höheren Risiken verbunden. So fügst du sie bei Finpension Invest hinzu:

  1. Separates Portfolio eröffnen: Private Markets werden in einem eigenen Portfolio gehalten. Wähle dafür bei der Portfolio-Wahl die Private-Markets-Strategie.
  2. Kenntnisfragen beantworten: Vor der Eröffnung musst du einige Fragen beantworten, um deine Kenntnisse zu dieser Anlageklasse zu belegen. Nur dann wird das Angebot freigeschaltet.
  3. Fonds auswählen: Anschliessend kannst du zwischen den Private-Equity-Fonds von Partners Group («Partners Fund») und Schroders (Schroders Capital Semi-Liquid Global Private Equity) wählen, bereits ab CHF 1.

Unser Tipp: Private Markets eignen sich höchstens als kleine Beimischung zu einem breit diversifizierten ETF-Portfolio.

Ja, es gibt einen kostenfreien Finpension Invest Steuerauszug. Den digitalen eTax Auszug (E-Steuerauszug) findest du direkt in der App und kannst ihn einfach in deine Steuererklärung importieren.

Zusätzlich erhältst du Anfang Jahr das detaillierte DA-1-Reporting zu den US-Dividenden deiner ETFs. Damit kannst du die pauschale Steueranrechnung beantragen und deine Steuerlast senken, sofern deine Steuerbehörde das Reporting anerkennt.

Finpension Invest bietet dir gleich zwei Steuervorteile:

  • Absetzbare Verwahrgebühr: Die Gebühr von 0.39% ist aufgeteilt in 0.30% Verwahrung und 0.09% Vermögensverwaltung. Die 0.30% Verwahrgebühr kannst du in der Regel in der Steuererklärung abziehen. Bei einem Grenzsteuersatz von 25% entspricht das einem Vorteil von rund 0.075% pro Jahr.
  • Optimierung der ETF-Quellensteuer: Dank irischen ETFs zahlst du auf US-Dividenden nur 15% statt 30% Quellensteuer. Mit dem kostenfreien DA-1-Reporting kannst du zusätzlich die pauschale Steueranrechnung beantragen und die Quellensteuer bis auf 0% senken, sofern deine Steuerbehörde das Reporting anerkennt. Ein Kanton hat es bereits akzeptiert, die schweizweite Klärung läuft noch.

Ja, über den Bezug. Sobald du dein Guthaben aus der Säule 3a, der Freizügigkeit (FZ) oder der 1e-Vorsorge beziehen darfst, kannst du das ausbezahlte Kapital bei Finpension Invest im freien Vermögen weiter anlegen. Ein regulärer Bezug ist frühestens fünf Jahre vor dem AHV-Referenzalter möglich, vorzeitig zum Beispiel für Wohneigentum, die Selbständigkeit oder bei einer definitiven Auswanderung.

Besonders praktisch: Bist du bereits bei Finpension Vorsorge, kannst du das bezogene Geld direkt in dein Invest-Portfolio überführen und dir mit einem Auszahlungsplan eine regelmässige Rente auszahlen lassen.

Wichtig: Solange das Geld gebunden ist, ist nur ein Wechsel innerhalb der Vorsorge möglich, zum Beispiel von einer anderen 3a-Lösung zu finpension 3a.

Es gibt sowohl eine Finpension App für iOS und Android als auch eine Desktoplösung im Browser. Finpension Invest ist in die bestehende Plattform integriert: Nutzt du bereits die Säule 3a oder die Freizügigkeit bei Finpension, findest du die Finpension Investmentlösung in derselben App und siehst dein gesamtes Vermögen auf einen Blick.

Mit einem Auszahlungsplan legst du fest, welcher Betrag regelmässig aus deinem Portfolio auf dein Referenzkonto ausbezahlt wird. So generierst du regelmässige Einnahmen aus deinem Investitionskapital, ideal für die Planung deiner Finanzen im Ruhestand.

Ein Beispiel: Dir fehlen zur AHV- und PK-Rente noch CHF 500 pro Monat. Diesen Betrag lässt du dir automatisch auszahlen, während der Rest deines Vermögens weiter investiert bleibt und von der Marktentwicklung profitieren kann. Zusätzlich sind jederzeit auch einzelne Auszahlungen möglich.

Wichtig: Wähle die Höhe so, dass dein Kapital auch in schwächeren Börsenjahren lange genug reicht.

Ja, du kannst bei Finpension Invest bis zu 10 verschiedene Portfolios einrichten, die auf spezifische Sparziele wie Altersvorsorge, Bildung der Kinder oder den Kauf einer Immobilie ausgerichtet sind.

Jedes Portfolio erhält eine eigene Anlagestrategie passend zum Anlagehorizont, einen eigenen Sparplan und eine eigene IBAN. Du kannst die Portfolios frei benennen, zum Beispiel «Hauskauf 2030». Paare können zudem ein Gemeinschaftsportfolio führen.

Ja, Finpension ist seriös. Die finpension AG ist ein von der FINMA bewilligtes Wertpapierhaus und wird direkt von der Eidgenössischen Finanzmarktaufsicht beaufsichtigt. Das Unternehmen verwaltet über CHF 6 Milliarden für mehr als 75’000 Kundinnen und Kunden (Stand August 2026) und schreibt seit 2019 schwarze Zahlen.

Dein Geld ist doppelt geschützt:

  • Wertschriften: Deine ETFs und Fonds gehören rechtlich dir und werden getrennt vom Vermögen von Finpension geführt. Bei einem Konkurs von Finpension fallen sie nicht in die Konkursmasse.
  • Cash: Nicht investiertes Guthaben ist durch die schweizerische Einlagensicherung bis CHF 100’000 geschützt.

Ja. Bei Finpension Invest kannst du ein Kinderportfolio eröffnen, bereits ab CHF 1 und mit Sparplan. Das Portfolio läuft auf deinen Namen, du benennst es einfach nach deinem Kind, zum Beispiel «Sparportfolio Luca». So behältst du die volle Kontrolle darüber, wann und wie du das Geld später übergibst.

Dank Anlagehorizont von oft 18 Jahren oder mehr eignet sich eine hohe Aktienquote. Weitere Anbieter findest du in unserem Kinderkonto Vergleich.

24 Antworten
  1. lieber Eric,
    ich werde nächstes Jahr pensioniert und werde meine 2. Säule als Kapital beziehen (3 Mio). Ist da die Anlage in Finpension Invest geeignet? Oder würdest du bei diesem Betrag einen persönlichen, privaten Finanzberater empfehlen? Oder wäre ein anderer Robo Advisor , z.b. Selma von Vorteil?
    Besten Dank für deine Einschätzung und herzliche Grüsse Jörg

    1. Lieber Jörg
      gratuliere zu deiner anstehenden Pensionierung und dieser super PK-Summe!
      Finpension Invest ist ja ein Robo Advisor (wie True Wealth, Selma und Co.)… Was für dich ideal ist, hängt von X-Faktoren ab, das kann ich so nicht einfach sagen.
      Jedenfalls geht es um viel Geld und die Überlegung sollte wohlüberlegt sein.
      Eine Finanzplanung kann sich hier schnell lohnen, allenfalls ist auch der FinanzFahrplan für dich eine spannende Option.

      Wenn du konkrete Fragen hast, sende mir gern ein Mail!
      LG
      Eric

  2. Hi Eric,
    Danke für die Zusammenfassung.
    Ich habe im März bei Saxo das KYC gemacht. Aber obwohl ich einen Sparplan aufgesetzt hatte, wurde nie investiert. Supportanfragen wurden auch nie beantwortet. Darum ziehe ich jetzt um und suche gerade nach einer (nun eben) einfacheren Alternative.

    Du schreibst beim Kostenvergleich oben bei True Wealth: 0,53–0,72%. TW selbst wirbt mit 0.25% – 0.50% und eventuell noch ext. Produktionskosten von 0.13%. Wie kommst du zu deiner obigen Einschätzung?
    Danke und Gruss, Danny

    1. Hallo Danny,
      richtig das hängt immer nochmal von den jeweils eingesetzten Produkten ab. Weiterhin hat TW die Kosten ganz frisch gesenkt – das Artikel Update ist bereits in Arbeit und bald schon live!
      Am einfachsten vergleichst du im Robo-Vergleich.

  3. Ciao Eric

    WowWowWow, wie immer Mega! Vielen herzlichen Dank!

    Bin bei TW und grundsätzlich sehr zufrieden bin aber für das Kinderdepot auf das Gemeinschaftsdepot von finpension invest gestossen.

    Weisst du wie das ist mit der Steuererklärung? Ich habe verstanden, dass beide einen e-Steuerauszug für das Gemeinschaftsdepot erhalten. Ist dort die Allokation bereits 50/50% gemacht oder muss man die Positionen und alles dann selber vornehmen? Das würde einen e-Steuerauszug mit 100% drauf wohl wieder zu manueller Arbeit machen.
    Vielen Dank!

    1. Vielen Dank, das freut mich riesig!

      Beim Gemeinschaftsportfolio von finpension Invest erhalten beide Personen
      je einen eigenen E-Steuerauszug im Dokumentenbereich. In der Steuer-
      erklärung deklariert dann jede Person ihren individuellen Anteil.

      Bei verheirateten Paaren ist der Aufwand klein, weil ihr ohnehin gemeinsam
      veranlagt werdet.

  4. Hi Eric

    Wow. Sehr hilfreich. Habe deine Seite erst jetzt entdeckt.

    Bin auf der Suche nach einem günstigen Kinderdepot ohne mich mit Einzeltitelauswahl zu beschäftigen. Da wäre Finpension Invest wohl eine gute Lösung, da sogar auch Investments in Private Markets möglich sind. Sehr spannend.

    True Wealth ist für die Kids mit 8.500 Startkapital zu hoch. TW sehe ich für mich selbst als sehr attraktiv an für eine 3a Lösung mit 100% Aktienquote. Das ist wohl ziemlich unschlagbar, oder siehst du hier irgendwelche Nachteile (ausser, dass man nur 1 Strategie für alle 3a Konti bei True Wealth definieren kann)?

    Was würdest du für den Aufbau eines grösseren ETF Portfolios bevorzugen (bis 100k)? Die Idee wäre, hier breit zu streuen mit tiefen Gebühren, automatischem Anlegen via Sparplan und automatischer Reinvestition.

    Danke für deine vielen Informationen. Sehr ansprechend und hilfreich.

    Liebe Grüsse
    René

    1. Danke für dein tolles Feedback, René!

      Wenn du zwischen diesen Anbietern abwägst, bist du bereits in der «Elite-Klasse» angekommen. Die Gebühren unterscheiden sich nur noch minimal und sollten natürlich auch weiterhin verglichen werden … doch ich würde dann primär auf deine persönlichen Präferenzen achten.
      Etwa das Mindestvolumen, wie einfach wird die Steuererklärung gemacht (Stichwort eTax Auszug) und bspw. ob du bereits bei einem Anbieter bist und noch einen weiteren dazu möchtest (beides hat Vorteile: Weniger Anbieter-Overhead vs. klare Trennung) …

      Es gibt also keine allgemeine Empfehlung, aber hoffentlich hilft dir das, die für dich richtige Auswahl zu treffen 🙂

      LG Eric

  5. Hallo Eric
    Als erstens Danke für deinen Blog und den hilfreichen Infos!
    Ich plane demnächst ein einmaliges Investment von ca. 150`000 Chf. Die Idee ist einen World oder ACWI ETF. Entweder, Xtrackers MSCI World UCITS ETF 1C ( IE00BJ0KDQ92) oder SPDR MSCI All Country World UCITS ETF (IE00B44Z5B48) beide wäre über Saxobank in CHF an der Six verfügbar, beide haben eine Ter von 0,12%. Die zweite Variante wäre bei Finpension Invest (haben unsere 3a Depot schon dort) in den Global 100% ETF Fond, Kosten hierfür wären dann 0,49%. Anhand von diesen Angaben ist es für mich Klar was zu bevorzugen wäre. Wenn ich jedoch die vergangene Performance dieser 3 Produkte über die letzten 5 Jahre anschaue sieht es dann ganz anders aus. Mir ist bewusst das man zukünftige Wert Entwicklungen nicht anhand der vergangenen Performance erwarten kann. Aber wenn meine Infos richtig sind machte der Xtracker World in CHF rund 55%, der SPDR ACWI in CHF rund 60% und der Finpension 65%. Somit hätte wäre Finpension trotz höheren wiederkehrenden Kosten immernoch um einiges rentabler.
    Wie siehts du dies? Danke fürs Feedback

    Freundliche Grüsse Marco

    1. Hallo Marco

      vielen Dank für deine positive Rückmeldung, das freut mich sehr 🙂

      Zu deiner Frage: Du hast richtig erwähnt, dass sich die Zukunft nie aus der Vergangenheit ableiten lässt. Auch 5 Jahre sind fast etwas wenig für einen Ausblick, ich versuche immer auf Zeitreihen von 15-30 Jahren zurück zu blicken, falls vorhanden.
      Darum würde ich eine andere Perspektive einnehmen; Was macht ein digitaler Vermögensverwalter für dich und warum meinst du, dessen Performance schlagen zu können.
      Bei vielen Anbietern sind die Kosten das ausreichende Argument. Bei einem so preiswerten Anbieter wie Finpension aber, zählt dieses Argument kaum noch.

      Saxo vs. Finpension ist kostentechnisch sehr spannend, weil beide extrem günstig sind – wenn auch ganze andere Lösungen bieten. Vielmehr würde ich bei diesem «Duell» also fragen, was du alles selbst machen möchtest und was nicht. Digitale Vermögensverwalter haben nicht nur das Ziel, maximale Perforamnce zu erzielen, sondern versuchen auch gleichzeitig die Schwankung im Rahmen zu halten, dir steueroptimierte Anlagen anzubieten und etwa den Aufwand auf ein absolutes Minimum zu reduzieren. Wenn dir das entspricht, bist du hier bestimmt gut aufgehoben.

      Welche Strategie die beste Performance gebracht hat, werden wir dann in 10 Jahren rückblickend evaluieren können 🙂

      1. Hallo Eric
        Danke für die Rückmeldung. Werde die von Dir erwähnte Sichtweise und Perspektive in meiner Überlegung und Entscheidung berücksichtigen.
        Freundliche Grüsse Marco

  6. Hi Eric,

    Dank der zahlreichen Optimierungen lässt sich laut Finpension jährlich bis zu 1 % zusätzliche Rendite erzielen – genug, um die Gebühren vollständig zu kompensieren. Gerade bei einem Core-Satellite-Portfolio stellt sich die Frage, welche Lösung langfristig besser geeignet ist. Denn bei einem klassischen Broker mit z. B. 6 ETFs, manuellem Rebalancing und ohne Fractional Shares kann der Aufwand schnell steigen – sowohl zeitlich als auch operativ. Wie siehst du das?

    Beste Grüsse

    Marc

    1. Hallo Marc,
      ob es wirklich 1% sind bzw. wie langfristig die Nettorendite aussieht, wird sich zeigen. Ich bin sehr begeistert von der Lösung und habe einen Test am Laufen. Entsprechend werde ich diesen Beitrag immer wieder mit meinen Ergebnissen und Erkenntnissen updaten 🙂

  7. Hallo Eric
    Was bedeutet «Weiterhin eignet sich Finpension Invest nicht, wenn du ein grosses Portfolio aufbaust…» . Respektive, ab welchem Betrag ist von dir ausgesehen, ein Portfolio ein grosses Portfolio?

    Freundliche Grüsse
    Sandro

    1. Hallo Sandro,
      das hängt stark davon ab, was die Alternative wäre. Eine grobe Hausnummer, welche für viele Robo Advisor in diesem Preissegment gilt, ist etwa 70t Franken. Je nach Strategie und Frequenz des Investierens ist dann ein günstiger Broker preiswerter.

      Wer sich generell den Aufwand sparen möchte, kann aber auch mit gutem Gewissen langfristig auf einen günstigen Robo Advisor wie Finpension Invest setzen.

  8. Danke für den tollen Beitrag und die Erklärung! Registrierung hat super geklappt. Danke für den Code und die Gutschrift! Einzahlung direkt am nächsten Tag gutgeschrieben und Gebührengutschrift transparent vermerkt.
    Wer auch dieses Jahr noch einsteigen möchte und gemeinsam von einer 25 € Gebührengutschrift profitieren möchte!

    Timo 🙂

  9. Godo evening,

    I would like to start using Finpension Invest (I already have 3a pillar with a quality fund) and I’d like to know your opinon on the fund Finpension equity 100. This idea is to invest for a child for at least 18 years, around 200 CHF every month.

    Is this a solid fund? I mean is it similar to a world etf with decent expected growth of 7%p.a.? Or would you choose a particular etf?

    If compared to neon bank invest in etf FTSE world is Finpension expensive?

    Thank you for your time

    1. Hi Nic,

      Finpension Invest is a solid choice, especially as a securities custodian—they optimize fees, including currency exchanges, to keep costs low. The Equity 100 fund is diversified similarly to a world ETF and fits a long-term growth strategy like yours. While no returns are guaranteed, it targets around 7% annually, in line with market expectations for broad equity exposure.

      1. Hi Eric, thank you for your answer.

        What do you think is more expensive in the long term, let’s say 20 years?

        FTSE all world, Neon invest
        or
        Finpension global 100?

        I understood that Finpension is doing a great job in optimazing taxes, but the management fees are 0.39, then you have to TER 0.08, in this way is 0.47% every year, while Neon is 0.

        1. Hi Nic,
          Finpension Invest is a robo-advisor offering tax-efficient investing with optimized fees and a well-diversified portfolio, ideal for long-term growth. The fee includes portfolio management and other services.
          Neon Invest is a brokerage-only service, meaning you handle all investments yourself. While an investment through Neon can be trading-fee-free, there is more work for you to do.

          So this comparison is truly apples and oranges 🙂

  10. Hallo Eric

    Danke für deine Einschätzung zu Finpension! Du schreibst «..eignet sich Finpension Invest nicht, wenn du ein grosses Portfolio aufbaust»
    Ab wann gilt ein Portfolio als gross?

    Merci und keep it up!

    1. Hallo Galliker,
      herzlichen Dank für deine positive Rückmeldung und deine Frage!
      Finpension Invest eigent sich auch für grosse Portfolios – im Beitrag habe ich geschrieben: … wenn du die Gebühren sehr tief halten möchtest.
      (nur um das noch einmal klar zu sagen 🙂 )

      Wenn wir rein über die Gebühren sprechen und diese maximal optimieren wollten: Sagen wir unser ETF Portfolio hat im Schnitt eine TER von 0.25% pro Jahr. Wenn ein Robo Advisor 0.40% pro Jahr verrechnet, wären in diesem sehr vereinfachten Beispiel also 0.15% pro Jahr für die Depotführung frei.
      Als Vergleich: Bei Swissquote kostet die Depotführung CHF 80 pro Jahr, dann wäre der «Break Even» bei einem Depotvolumen von CHF 53’333 erreicht. Danach wäre also eine pauschale Depotgebühr günstiger, als eine prozentuale Gebühr auf das verwaltete Vermögen.

      Diese Berechnung berücksichtigt aber viele Faktoren nicht. Der wohl wichtigste: Die benötigten «Arbeitsstunden» für den Aufbau und die Pflege des Depots in Eigenregie.
      Hoffentlich gibt diese vereinfachte Betrachtung dennoch eine Idee davon.

      Was sich für viele Einsteiger eignen und rechnen kann: Erste Erfahrungen bequem mit einem Robo Advisor wie Finpension Invest machen und wenn das Depot einmal sehr gross wird und die Gebühren reduziert werden sollen, kann noch immer auf einen Broker (und die Geldanlage in Eigenregie) gewechselt werden.

  11. Guten Tag Eric

    Danke für diene guten Blogs!
    Würde es nicht Sinn machen, wen man in Kurz laufende CHF Staatsanleihen investieren würde, somit müsste man kein Zinshopping betreiben und hat zusätzlich noch einen Korrelationsvorteil wen diese Anleihen mit Aktien kombiniert werden.
    Jedoch habe ich bis jetzt festgestellt, dass diese Anleihen eher teuer sind. Ca. 0.8% vom Betrag sowohl bei Swissquote als auch bei der Saxobank.
    Hast du da eine elegantere Lösung, damit man kein Zinshopping betreiben muss? 😉

    Freundliche Grüsse Kili

    1. Hallo Kili,
      besten Dank für deine Frage!
      Zwei Bitten: Kannst du bitte etwas mehr Kontext zur Frage geben? Und kannst du sie bitte direkt beim passenden Beitrag posten? Ich denke, sie gehört hier nicht zur Finpension Anlagelösung, oder? 🙂
      Danke dir vielmals!

Schreib einen Kommentar

Deine E-Mail-Adresse wird nicht veröffentlicht. Erforderliche Felder sind mit * markiert.