Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Zustimmung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.
Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.
Hallo Eric
Danke für deinen Beitrag! Meine Partnerin und ich haben bisher jeweils den vollen Betrag in die Säule 3a einbezahlt – mit Ausnahme von 2026, da wir dieses Jahr eine Eigentumswohnung gekauft haben.
Aufgrund der Renovationen, die wir hauptsächlich dieses und nächstes Jahr durchführen, können wir voraussichtlich rund CHF 40’000 im Jahr 2026 und weitere CHF 30’000 im Jahr 2027 vom steuerbaren Einkommen abziehen.
Grundsätzlich könnten wir die vollen 3a-Beiträge weiterhin einzahlen, indem wir ETF-Anteile verkaufen. Wir haben uns bisher jedoch bewusst dagegen entschieden, da wir die Beitragslücken lieber 2028/2029 nachträglich schliessen möchten. Wir gehen davon aus, dass uns die Steuerabzüge dann mehr bringen, weil unser steuerbares Einkommen voraussichtlich wieder höher sein wird.
Macht diese Überlegung aus deiner Sicht Sinn, oder übersehen wir dabei etwas?
Hoi Ben
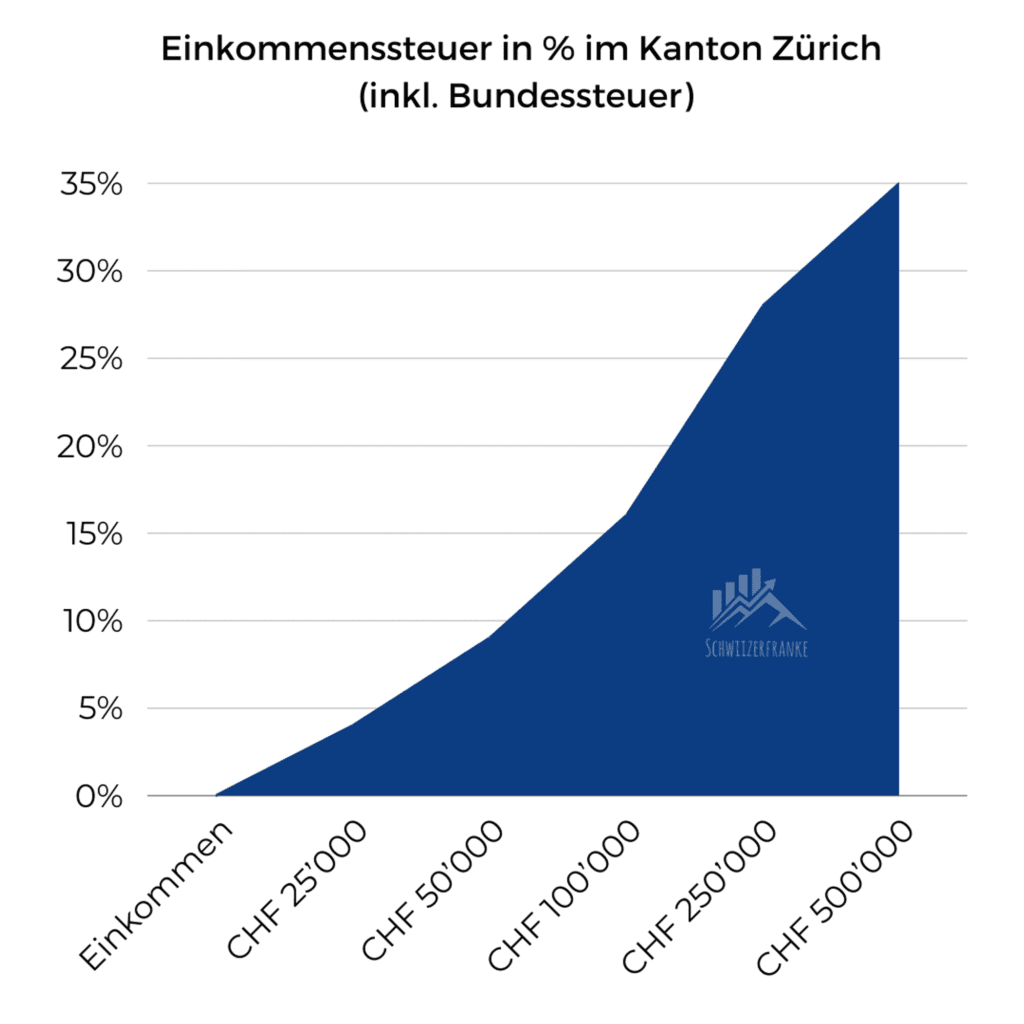
Eure Überlegung macht Sinn. Ein Steuerabzug ist mehr wert, je höher euer Grenzsteuersatz im Abzugsjahr ist. Drücken die Renovationen euer steuerbares Einkommen 2026 stark, bringt ein 3a-Abzug in diesem Jahr weniger.
Bedenkt einfach:
– Nicht alle Renovationskosten sind abziehbar. Werterhaltende Arbeiten ja, wertvermehrende nicht. Prüft deshalb, wie stark euer steuerbares Einkommen tatsächlich sinkt.
– Im Jahr der Nachzahlung müsst ihr zuerst den regulären Maximalbetrag einzahlen. Erst dann ist eine Nachzahlung möglich. Ihr braucht also Liquidität für beides.
– Ab 1. Januar 2029 fällt der Eigenmietwert weg, und mit ihm der Abzug für Unterhaltskosten und weitgehend für Schuldzinsen. Das verändert eure Steuerrechnung. Vergleicht deshalb 2028 und 2029, bevor ihr den Zeitpunkt festlegt.
Liebe Grüsse
Eric
Hallo Eric
Tatsächlich konnte ich fürs 2025 in die Säule 3a nachzahlen (Maximalbetrag). Dies nachdem ich den Maximalbetrag fürs 2026 zuvor einzahlte.
So weit so gut.
Doch wie geht das nun steuertechnisch?
Denn die Gemeinde hat meine Steuererklärung fürs Kalenderjahr 2025 bereits abgeschlossen. Ich zahlte fürs 2025 denn auch einiges mehr an Steuern, weil mir eben den Säule 3a Abzug fehlte.
Wird nun für die kommende Steuererklärung, welche das Kalenderjahr 2026 umfasst, der doppelte Abzug gewährt?
Oder macht die Steuerverwaltung eine Art Rückbuchung aufs Steuerjahr 2025?
Weisst du dazu mehr?
Carmen
Hoi Carmen
Eine Rückbuchung auf 2025 gibt es nicht. Die Nachzahlung ziehst du im Jahr ab, in dem du sie einzahlst. Deine Veranlagung 2025 bleibt also, wie sie ist.
In der Steuererklärung 2026 machst du dafür beide Beträge geltend: den regulären Maximalbetrag für 2026 und die Nachzahlung für 2025. Dein Anbieter weist die Nachzahlung auf der Steuerbescheinigung separat aus.
Wie viel du damit sparst, hängt von deinem Einkommen 2026 ab. Ein Teil der verpassten Ersparnis von 2025 kommt so zurück, je nach Grenzsteuersatz sogar mehr oder weniger.
Liebe Grüsse
Eric
Hoi Eric
Verstehe ich das richtig das man Nachzahlungen also nur auf ein Konto einzahlen kann als einmalige Einzahlung und nicht auf seine 5-6 3a Kontos splitten kann?
Hoi Michel
Fast. Die Regel lautet: Pro Lückenjahr ist nur ein Einkauf erlaubt. Auf mehrere Konten aufteilen lassen die Anbieter in der Praxis nicht zu. Du beantragst den Einkauf bei deinem Anbieter für ein bestimmtes Konto.
Wichtiger ist aber eine Falle, die viele übersehen. Ein Beispiel: Du hast 2025 eine Lücke von CHF 4’000, kannst dir aber nur CHF 3’000 leisten. Zahlst du die CHF 3’000 nach, sind die restlichen CHF 1’000 für immer verloren. Ein zweiter Einkauf für 2025 ist nicht mehr erlaubt, obwohl die 10-Jahres-Frist noch laufen würde.
Deshalb lieber warten, bis du die ganze Lücke auf einmal schliessen kannst. Mit einem Einkauf darfst du übrigens auch mehrere Lückenjahre gleichzeitig füllen, pro Jahr aber höchstens bis zum kleinen 3a-Maximalbetrag.
Deine regulären Einzahlungen kannst du weiterhin auf alle deine Konten verteilen.
Liebe Grüsse
Eric
Hallo Eric
Besten Dank für deinen informativen Artikel. Weisst du wie es aussieht, wenn ich bereits in jungen Jahren einen Bezug der Säule 3A zwecks Finanzierung einer eigengenutzten Immobilie getätigt habe? Gehe ich richtig in der Annahme, dass dies als Bezug gilt und ich somit die Chance vertan habe, rückwirkende Einkäufe in die Säule 3A zu tätigen?
Besten Dank für die Beantwortung meiner Frage und liebe Grüsse,
Pascal
Hallo Pascal,
richtig, leider wurde es so umgesetzt, dass erst Lücken, welche ab 2025 entstehen, geschlossen werden können.
Immerhin hast du die Säule 3a damals schon genutzt, das Geld dann einfach vorher schon bezogen.
Besonders schade ist es für Personen, die die 3a in der Vergangenheit gar nicht genutzt haben oder auch nicht nutzen konnten.
Doch immerhin ändert das nun künftig.
Lieber Gruss
Eric
Hallo Eric
Also kann ich erst ab 2026 Rückwirkend nachzahlen? -> Sprich im Jahr 2036 noch für das Jahr 2026, jedoch nicht im Jahr 2026 für das Jahr 2016/2017/2018, etc… ?
Wenn ich also nun immer den vollen Betrag einzahle, dies jedoch in den Jahren 2016-2022 nicht konnte, ändert sich für mich im Moment nichts?
Hallo N,
richtig, das ist der aktuelle politische Stand dazu. Wir werden aber sicher noch mehr Infos bis 2026 bekommen – der Beitrag wird dann natürlich aktualisiert.
Hallo Eric
Vielen Dank für deinen gut verständlichen Artikel und für die Bekanntmachung dieses wichtigen Ansatzes!
Als ich nun jedoch im Internet geforscht habe, bin ich bei NZZ auf den Artikel gestossen, dass vergangene Beitragslücken ausgeschlossen sind und nur künftige Lücken geschlossen werden können. Da der Vorstoss erst ab dem 2026 in Kraft tritt, ist dein Beispiel mit Rückzahlung im Jahr 2025 nicht korrekt, oder verstehe ich da was falsch.
So wie du es schreibst, kann ich 10 Jahre zurückgehen, sprich Lücken bis ins Jahr 2016 können geschlossen werden? Kannst du dies bitte noch kurz konkretisieren? Mir selbst sowie bestimmt auch vielen anderen kam evtl. der spontane Gedanke (was natürlich cool wäre, wenn es doch möglich ist), für das Jahr 2024 doch nicht den Maximalbetrag einzuzahlen „da ich in diesem Jahr weniger Einkommen hatte bezüglich unbezahlten Urlaub“, dafür kann ich im Jahr 2026 meine Steuern entsprechend optimieren….
Hallo Marcel
danke fürs Nachfragen, ich habe den Beitrag jetzt nochmals etwas klarer formuliert – es geht (leider) wirklich nur um Lücken, welche nach Einführung entstehen. Hier der Satz aus der offiziellen Benachrichtigung vom Bundesrat: «Beitragslücken, die ab Inkrafttreten der neuen Bestimmungen entstehen, sollen zu einem späteren Zeitpunkt mit Einkäufen geschlossen werden können.»
dh. ab 2026 gilt CHF 14’112 als neuer maximal betrag?
Nein, sondern mit dem laufenden Jahresbetrag sind es nicht mehr als zwei Jahresbeiträge. Bei bspw. CHF 7’056 als Basis x2 = CHF 14’112
Ich finde das für Solo Selbständige sehr gut, weil sie im aktuellen Steuerjahr zwar bis zu 20% einzahlen können, aber diese 20% eigentlich erst nach dem Jahresabschluss – also im Folgejahr – punktgenau berechnen können. Dementsprechend zahlt man als Selbstständiger im aktuellen Jahr entweder zu wenig ein oder zu viel ein. Mit der Neuregelung kann man nicht genutzte Beträge von 3A auch später noch nachzahlen.
Dass das Ganze erst ab 2026 gilt, ist sehr schade. Es gäbe bei mir noch die ein oder andere Lücke aus den Vorjahren, die ich gern fürs Alter gefüllt hätte.
Hallo Lars,
absolut, für Selbständige ist das wirklich genial – gerade weil die Umsätze oft nicht so konstant sind wie ein festes Salär.
Schade finde ich allerdings die Einschränkung mit den AHV-Jahren. Für alle, die neu in die Schweiz ziehen, ist es damit leider unmöglich, fehlende Beitragsjahre nachzuholen und für die – doch recht teure – Pension in der Schweiz vorzusorgen.