reinvermögen berechnen mit unserem net worth rechner und verstehen dank net worth formel elon musk vermögen

Reinvermögen berechnen: Dein Net Worth in 2 Minuten, und was in der Schweiz wirklich dazuzählt

Dein Reinvermögen in der Steuererklärung ist tiefer als dein echtes Vermögen. Bei den meisten deutlich. Die Pensionskasse fehlt, die Säule 3a fehlt, und ein Haus steht nur zum Steuerwert drin.

Reinvermögen berechnen heisst: alles, was du besitzt, minus alles, was du schuldest. Auf Englisch Net Worth. Die Formel ist simpel, die Schweizer Details sind es nicht. Deshalb gibt es diesen Beitrag in zwei Teilen: Zuerst rechnest du deinen Net Worth mit dem Rechner aus. Danach siehst du, was davon die Steuerverwaltung sieht, was nicht, und wo du im Vergleich zur Schweiz stehst.

Inhaltsverzeichnis

Reinvermögen berechnen – Das Wichtigste auf einen Blick
FormelReinvermögen = Vermögen − Schulden (englisch: Net Worth)
Steuererklärungohne Pensionskasse und Säule 3a, Immobilie zum Steuerwert
Dein Net Worth✅ mit Pensionskasse, 3a und Immobilie zum Marktwert
Reinvermögen null oder tiefer22 % der Steuerpflichtigen (ESTV, Steuerjahr 2022)
Medianvermögen Schweizrund CHF 115'000 pro erwachsene Person (UBS Global Wealth Report 2026)
💡 Schwiizerfranke-Einschätzung: Wichtiger als die Höhe ist die Richtung. Rechne deinen Net Worth einmal im Jahr am selben Tag aus. Nach drei Jahren siehst du, ob deine Entscheidungen wirken. Wo du in der Schweiz stehst →

Net Worth bzw. Reinvermögen berechnen

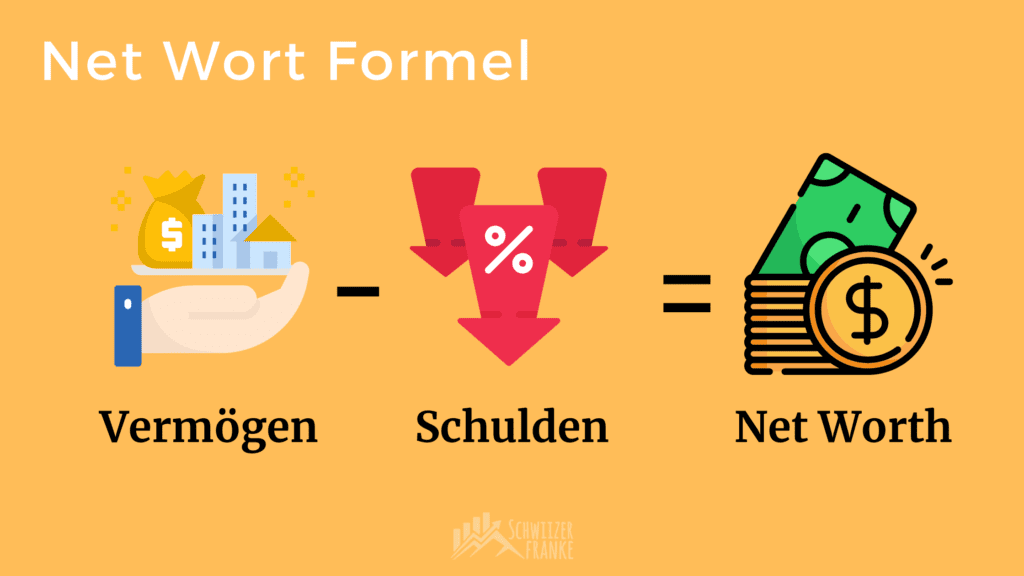
Der Rechner oben nimmt alles, was dir gehört, und zieht alles ab, was du schuldest. Auf der einen Seite Konten, Pensionskasse, Säule 3a, Depot, Immobilie. Auf der anderen Seite Hypothek, Leasing, Konsumkredit, Leihgabe der Eltern. Die Differenz ist dein Reinvermögen.

Net Worth = Vermögen − Schulden

Ein Beispiel: CHF 5’000 auf dem Konto, CHF 70’000 in der Pensionskasse, CHF 12’000 in der Säule 3a, CHF 2’000 sonstige Werte. Dagegen ein Auto-Leasing mit CHF 25’000 Restschuld. Vermögen CHF 89’000, Schulden CHF 25’000, Reinvermögen CHF 64’000.

Ob eine Schuld «gut» oder «schlecht» ist, spielt für die Zahl keine Rolle. Die Hypothek zählt gleich wie der Konsumkredit. Was zählt, ist die Differenz. Und ob sie jedes Jahr wächst.
net worth berechenen mit unserem reinvermögen rechner wie hoch shaqiri vermögen median vermögen schweiz pro kopf durchschnittsvermögen schweizer

Was zählt zum Reinvermögen? Zwei Definitionen

Das Wort «Reinvermögen» hat in der Schweiz zwei Bedeutungen, und sie liefern zwei verschiedene Zahlen. Die erste steht in deiner Steuererklärung. Die zweite ist dein Net Worth, wie ihn der Rechner oben ausrechnet.

 Steuer-ReinvermögenPersönlicher Net Worth
Konten, Bargeld, Depotjaja
Säule 3aneinja
Pensionskasseneinja
Immobiliezum Steuerwertzum Marktwert
Rückkaufsfähige Lebensversicherungjaja
Hausrat, Auto (Gebrauch)neinmeist nein
Schuldenja, alle nachgewiesenenja, alle

Für die meisten Angestellten ist die Pensionskasse der grösste Vermögensposten. Sie fehlt in der Steuererklärung komplett, weil Vorsorgeguthaben bis zum Bezug nicht versteuert werden. Gleiches gilt für die Säule 3a. Deshalb sieht dein Steuer-Reinvermögen mit 35 oft nach «fast nichts» aus, obwohl du CHF 100’000 oder mehr in der Vorsorge hast.

Welche Zahl ist die richtige? Für die Steuer die erste. Für deine Finanzplanung die zweite. Wenn du wissen willst, wie weit du von einem Ziel entfernt bist, zählt alles, was dir gehört. Auch das Geld, das du erst mit 65 anfassen kannst.

Reinvermögen in der Steuererklärung

In der Steuererklärung läuft die Rechnung in zwei Schritten. Zuerst ziehst du vom Bruttovermögen alle nachgewiesenen Schulden ab. Das ergibt das Reinvermögen. Davon gehen je nach Kanton noch Sozialabzüge oder ein steuerfreier Betrag weg. Übrig bleibt das steuerbare Vermögen, auf das die Vermögenssteuer anfällt.

Bruttovermögen − Schulden = Reinvermögen
Reinvermögen − Sozialabzüge = steuerbares Vermögen

Die Vermögenssteuer erheben nur Kantone und Gemeinden, der Bund nicht. Wie hoch der Freibetrag ist, unterscheidet sich stark. Zürich rechnet anders als Schwyz, Bern anders als Genf. Wer die Grenzen für seinen Kanton wissen will, findet sie in der Wegleitung zur Steuererklärung.

Immobilien stehen nicht zum Kaufpreis drin, sondern zum amtlichen Steuerwert. Der liegt meist deutlich unter dem Marktwert. Auch das drückt dein Steuer-Reinvermögen nach unten.

Eine Zahl, die später wichtig wird: Bei den Ergänzungsleistungen zur AHV und IV gilt seit 2021 eine Vermögensschwelle von CHF 100’000 für Alleinstehende und CHF 200’000 für Ehepaare. Massgebend ist das Reinvermögen aus der Steuererklärung, selbstbewohntes Wohneigentum ausgenommen. Wer darüber liegt, hat keinen Anspruch. Das betrifft dich mit 30 nicht, deine Eltern vielleicht schon.

Negatives Reinvermögen: jeder Fünfte hat null

Die Eidgenössische Steuerverwaltung erfasst das Reinvermögen aller Steuerpflichtigen. Für das Steuerjahr 2022 sind das 5,19 Millionen Steuereinheiten, Ehepaare zählen als eine. Das Ergebnis ist unbequem: 22,2 % weisen ein Reinvermögen von null oder weniger aus. Das ist mehr als jeder Fünfte. Weitere 30,8 % liegen zwischen null und CHF 50’000.

Ein Teil davon ist Rechenfolge: Wer eine Wohnung mit 80 % Hypothek kauft, hat auf dem Papier oft ein negatives Reinvermögen, weil die Immobilie zum Steuerwert und die Hypothek zum vollen Betrag zählt. Ein anderer Teil sind Leasing und Konsumkredite ohne Gegenwert. Und die Vorsorge fehlt in dieser Statistik komplett.

Für dich heisst das: Ein Net Worth über null bringt dich in der Steuerstatistik bereits über jeden fünften Haushalt. Wo du genau stehst, zeigt dir der Vermögensrechner auf Basis derselben ESTV-Daten.

Medianvermögen Schweiz pro Kopf

Beim Durchschnittsvermögen pro erwachsene Person liegt die Schweiz weltweit auf Rang 1. Der UBS Global Wealth Report 2026 nennt rund USD 910’000, umgerechnet etwa CHF 721’000. Der Durchschnitt sagt aber wenig, weil wenige sehr grosse Vermögen ihn nach oben ziehen.

Aussagekräftiger ist der Median: die Person genau in der Mitte. Hier nennt die UBS rund USD 145’500, etwa CHF 115’000 pro erwachsene Person. Damit liegt die Schweiz auf Rang 8, nicht mehr in den Top 5.

Wichtig für den Vergleich mit deinem Rechnerwert: Die UBS zählt Pensionskasse und 3a mit und bewertet Immobilien zum Marktwert. Sie rechnet also wie der Net-Worth-Rechner oben, nicht wie die Steuererklärung. Deinen Steuerwert mit der UBS-Zahl zu vergleichen, wäre Äpfel mit Birnen.

Wie sich Median und Durchschnitt unterscheiden und wo du in der Schweizer Verteilung stehst, liest du im Beitrag zum Durchschnittsvermögen Schweiz.

Top-Empfehlungen 2026

Dein Schlüssel zum Erfolg! Entdecke unsere Top-Empfehlungen aus echten Erfahrungsberichten.

Net Worth steigern mit diesen 3 Tipps

Die Formel hat zwei Seiten. Also gibt es genau zwei Hebel, und einen dritten, der beide sichtbar macht.

  1. Teure Schulden zuerst weg. Konsumkredit und Leasing kosten 5 bis 12 % im Jahr, bringen aber keinen Vermögenswert, der mitwächst. Jeder abbezahlte Franken erhöht dein Reinvermögen um genau einen Franken. Das schafft kein Investment garantiert. Die Hypothek ist die Ausnahme: Sie kostet weniger und steht einer Immobilie gegenüber. Die muss nicht zuerst weg.
  2. Vermögen dort aufbauen, wo es wächst. Das Sparkonto hält dein Geld nominal stabil, mehr nicht. Langfristig wächst Vermögen über breit gestreute Investments, in der Schweiz meist über ETFs und die Säule 3a. Wie du damit startest, steht im Beitrag zu Geld investieren in der Schweiz.
  3. Einmal im Jahr nachrechnen. Der Net Worth ist keine Zahl, die man einmal ausrechnet. Er ist eine Kurve. Trag den Wert jedes Jahr am selben Tag ein, zum Beispiel wenn die Steuererklärung ohnehin auf dem Tisch liegt. Nach drei Jahren siehst du, ob deine Entscheidungen wirken.

Elon Musk Vermögen

Immer wieder wurde nach dem Vermögen von Elon Musk als Vergleichsgrösse gefragt. Die Zahl hängt an Tesla- und SpaceX-Bewertungen und ändert sich täglich. Als wir diesen Beitrag 2022 schrieben, lag sie bei CHF 222 Milliarden. In der Forbes-Liste 2026 stehen USD 839 Milliarden, rund CHF 660 Milliarden. Damit könnte er jedem Menschen auf der Erde etwa CHF 80 schenken. Was das mit deinem Reinvermögen zu tun hat? Nichts. Ausser dass beides dieselbe Formel benutzt.

Unsere Finanztipps 2026

«Intelligent ist, wer aus den Fehlern anderer lernt».

Aus all unseren Tests und Erfahrungsberichten haben wir dir unsere Top-Auswahl zusammengestellt:

Fazit

Dein Reinvermögen ist die eine Zahl, die dein ganzes Finanzleben zusammenfasst. Vermögen minus Schulden, mehr nicht. Für die Steuer gilt die enge Definition ohne Vorsorge. Für dich gilt die weite, mit Pensionskasse und 3a, weil das Geld dir gehört.

Wichtiger als die Höhe ist die Richtung. Ein Net Worth von CHF 30’000, der jedes Jahr um CHF 10’000 wächst, ist mehr wert als CHF 200’000, die stehen bleiben. Ausnahme: Wer noch teure Konsumschulden hat, sollte zuerst diese abbauen. Da ist die Rendite sicher.

Nächster Schritt: Zahl aus dem Rechner notieren, mit Datum. Dann im Vermögensrechner schauen, wo du in der Schweiz stehst.

FAQ

Keiner. Beide Begriffe meinen Vermögen minus Schulden. «Reinvermögen» ist das Wort der Schweizer Steuerverwaltung, «Nettovermögen» das Wort in Deutschland und in Studien wie dem UBS Global Wealth Report. «Net Worth» ist die englische Bezeichnung.

Bei Unternehmen ja. In der Bilanz ist das Reinvermögen die Differenz zwischen Aktiven und Schulden, also das Eigenkapital. Bei Privatpersonen sagt man Reinvermögen oder Net Worth, das Prinzip ist dasselbe.

In der Steuererklärung nein, bis zum Bezug ist das Guthaben steuerfrei und wird nicht deklariert. Für deinen persönlichen Net Worth ja, das Geld gehört dir. Gleiches gilt für die Säule 3a.

Alle Vermögenswerte per 31. Dezember zusammenzählen: Konten, Wertschriften, Immobilien zum Steuerwert, rückkaufsfähige Versicherungen, Auto zum Zeitwert. Davon alle Schulden per Stichtag abziehen. Hausrat und persönliche Gebrauchsgegenstände zählen nicht.

Die Schulden sind höher als das Vermögen. In der Schweiz betrifft das über 20 % der Steuerpflichtigen, oft wegen Hypotheken auf Immobilien zum tiefen Steuerwert oder wegen Konsumkrediten und Leasing.

2 Antworten
  1. Ich finde Vergleiche zwischen verschiedenen Ländern sehr schwierig. Insbesondere wird in der Schweiz durch die Zurechnung des Pensionskassenvermögens zum privaten Vermögen das Bild total verzerrt.
    Es ist schon so, dass das PK Vermögen einem selbst gehört und in gewissen Fällen darüber verfügt werden kann. Wird das Geld jedoch (vor-)bezogen, senkt dies im Alter die Rente. Insofern wäre es ja dasselbe wie wenn jemand (z.B. in Deutschland) seine zukünftige Rente beleihen/verpfänden könnte (unabhängig ob das in der Praxis möglich ist oder nicht). Müsste also für einen fairen Vergleich nicht unabhängig vom Rentensystem der Barwert der zukünftigen Renten als Vermögen angerechnet werden?
    So wäre der Vergleich zumindest ausgewogen. Bei vielen Personen in der Schweiz, die ihr Altersguthaben zu 100% als Rente umwandeln, ist das Pensionskassenvermögen schlussendlich auch die ganze Zeit über nur von theoretischer Natur und befindet sich zu keiner Zeit im privaten Vermögen.

    1. Ich bin völlig bei dir Hugo. Ein zentrales Problem hierzu ist leider die Datenlage. Da offizielle Daten nach meiner Kenntnis so erhoben werden, fällt ein anderer Vergleich schwer. Falls du verlässliche Daten findest, leite sie mir gerne jederzeit weiter.
      Was andere Rentensysteme mit weniger Flexibilität angeht, so sollten diese meiner Meinung nach nicht in eine Vermögensermittlung eingerechnet werden.

      Werden Reinvermögen international miteinander vergleichen sollte eigentlich auch die Kaufkraft berücksichtigt werden. Oder was meinst du dazu?

      Im Beispiel Deutschland wird übrigens keine «Aktienrente» umgesetzt und es handelt sich um reine Sparvermögen. Schweizer Pensionskassen haben gut und gerne 20% – 40% Aktienquote und können dadurch in Kombination mit dem langen Anlagehorizont einen beachtlichen Zinseszins Zuwachs erwirtschaften. Dies ist einer der Gründe, weshalb die Renten in Deutschland weit hinterher hinken.

Schreib einen Kommentar

Deine E-Mail-Adresse wird nicht veröffentlicht. Erforderliche Felder sind mit * markiert.

Cover Investment Guidebook

Kostenfreies Guidebook

Dein Investment Guidebook

So startest du in der Schweiz günstig und mit System ins Investieren

  • Das 3-Konten-Modell: Ordnung in deinen Finanzen, automatisch
  • ETF-Sparplan, Säule 3a mit Aktien, Broker: wo du günstig startest
  • 3 Prinzipien für den Einstieg und wie du Gebühren sparst

Das Guidebook kommt als PDF per E-Mail. Danach jeden Mittwoch der Wealth Letter. Abmelden jederzeit.